
- Басты бет
- /
- Банктің жанама экономикалық әсері
Банктің жанама экономикалық әсері
Халық үшін тұрғын үйдің қолжетімділігін арттыру Банктің негізгі қызмет бағыттарының бірі болып табылады. Тұрғын үй сатып алуға ипотекалық қарыздар беру тұрғын үй жылжымайтын мүлкі нарығында төлем қабілетті сұранысты қалыптастыруға ықпал етеді және тұрғын үй құрылысының, экономиканың сабақтас салаларының, сондай-ақ Қазақстан Республикасы өңірлерінің әлеуметтік-экономикалық дамуына маңызды жанама экономикалық әсер етеді.
Банктің негізгі маңызды жанама экономикалық әсерлері мыналарды қамтиды:
- тұрғын үй құрылысын және экономиканың сабақтас салаларын дамыту;
- құрылыс саласында және экономиканың байланысты секторларында жұмыспен қамтуды қолдау;
- тұрғын үй құрылысына, жөндеуге және жайластыруға тартылған шағын және орта бизнес субъектілерін дамыту;
- өңірлердің әлеуметтік-экономикалық дамуына жәрдемдесу;
- халықтың ұзақ мерзімді жинақтарын қалыптастыру және тұрғын үйдің қолжетімділігін арттыру.
Ипотекалық кредит беру Банктің жанама экономикалық әсерін қалыптастырудың негізі болып табылады. Тұрғын үй жылжымайтын мүлкіне сұраныстың өсуі жаңа құрылыс жобаларын іске асыруды және тұрғын үй құрылысы көлемінің ұлғаюын ынталандырады. Өз кезегінде, құрылыс белсенділігінің артуы құрылыс материалдарына, жабдықтарға және ілеспе қызметтерге қосымша сұраныс қалыптастырып, құрылыс саласы мен экономиканың сабақтас секторларының дамуына оң әсер етеді.
Тұрғын үй құрылысына және сабақтас салаларға әсері
Тұрғын үй сатып алуды қаржыландыру тұрғын үй жылжымайтын мүлкі объектілеріне сұранысты қолдауға және жаңа құрылыс жобаларын іске асыруға ықпал етеді. Құрылыс көлемінің өсуі құрылыс материалдарын өндірушілердің, металлургия, электр техникасы және мұнай-химия өнеркәсібі кәсіпорындарының өнімдеріне, сондай-ақ мердігерлік және жобалау ұйымдарының қызметтеріне қосымша сұраныс қалыптастырады.
Бұл әсердің ауқымы Банк қаржыландыруын пайдалана отырып сатып алынған тұрғын үй көлемінен көрінеді. 2025 жылы Қазақстан Республикасында 19 939 866 шаршы метр тұрғын үй, оның ішінде көппәтерлі және жеке тұрғын үйлер пайдалануға берілді. Бұл ретте 1 574 340 шаршы метр[1] немесе пайдалануға берілген тұрғын үйдің жалпы көлемінің 8%-ы Банк қаржыландыруын пайдалана отырып сатып алынды. Бұл көрсеткіш Банктің тұрғын үй жылжымайтын мүлкі нарығындағы сұранысты қамтамасыз етудегі және тұрғын үй құрылысын қолдаудағы маңызын сипаттайды.
Жұмыспен қамтуға әсері
Тұрғын үй құрылысы көлемінің ұлғаюы тікелей құрылыс саласында да, құрылыс материалдарын өндірумен, логистикамен, инженерлік қызметтермен, саудамен және тұрғын үйге қызмет көрсетумен байланысты экономиканың сабақтас секторларында да жұмыс орындарын сақтауға және құруға ықпал етеді. Бұл әсердің ауқымы Банктің тұрғын үйді қаржыландыру нарығындағы маңызды рөлімен айқындалады. 2025 жылы Банк қаржыландыруын пайдалана отырып 1 574 340 шаршы метр тұрғын үй сатып алынды, бұл Қазақстан Республикасында пайдалануға берілген тұрғын үйдің жалпы көлемінің 8%-ын құрайды.
Шағын және орта бизнесті дамытуға әсері
Банктің жанама экономикалық әсері тұрғын үй құрылысында және онымен байланысты экономика секторларында экономикалық белсенділікті ынталандыру арқылы да көрінеді. Бастапқы және салынып жатқан тұрғын үйді сатып алуды қаржыландыру жаңа құрылыс объектілеріне сұраныс қалыптастыруға ықпал етеді, бұл құрылыс компаниялары, мердігерлік ұйымдар, құрылыс материалдарын жеткізушілер және тұрғын үй секторындағы құн жасау тізбегінің өзге де қатысушылары үшін қосымша мүмкіндіктер жасайды. 2025 жылы Банк берген қарыздардың жалпы көлемінің 34,6%-ы, яғни 1 645 151 млн теңгенің 569 631 млн теңгесі бастапқы және салынып жатқан тұрғын үйді сатып алуға бағытталды. Бұл Банктің жаңа тұрғын үй нарығына әсер ету ауқымын сипаттайды.
Өңірлердің әлеуметтік-экономикалық дамуына әсері
Тұрғын үйдің қолжетімділігін арттыру халықтың тұрғын үй жағдайларын жақсартуға және өңірлердің дамуына ықпал етеді. Тұрғын үй жобаларын іске асыру инвестициялық белсенділікті, қалалық инфрақұрылымды дамытуды және жайлы өмір сүру ортасын қалыптастыруды ынталандырады.
Бұл әсердің ауқымы халықтың тұрғын үй құрылыс жинақтары құралдарымен қамтылуымен және тұрғын үй жағдайларын жақсартуды қажет ететін азаматтарды қолдаумен де сипатталады. 2025 жылдың соңындағы жағдай бойынша тұрғын үй құрылыс жинақтары жүйесіне қатысушылардың Қазақстан Республикасының экономикалық белсенді халқына шаққандағы үлесі 35%-ды құрады, яғни экономикалық белсенді халық саны 9 769 536 адам болған кезде жүйеге қатысушылар саны 3 462 827 адамды құрады. Сонымен қатар тұрғын үй алуға бірінші кезектегі құқығы бар және Банк желісі бойынша жеңілдікті бағдарламалар шеңберінде тұрғын үймен қамтамасыз етілген кезекте тұрған азаматтардың үлесі, 2025 жылдан бастап жинақталған деректер бойынша, 1,4%-ды құрады, яғни бірінші кезектегі құқығы бар 309 491 кезекте тұрған азаматтың 4 289-ы тұрғын үймен қамтамасыз етілді.
Банктің жанама экономикалық әсерінің ауқымын сипаттайтын негізгі көрсеткіштер төмендегі кестеде келтірілген:
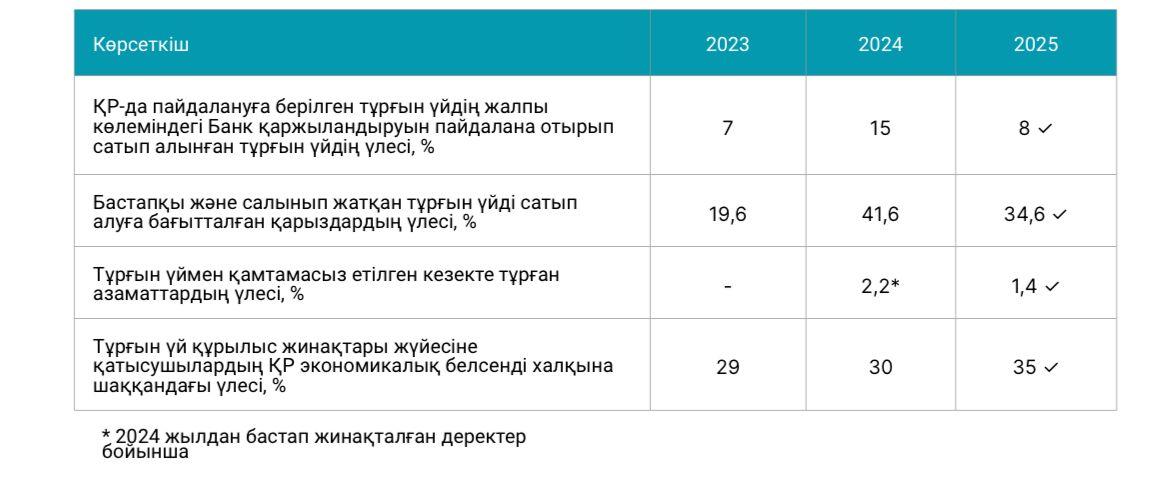
Жиынтығында бұл көрсеткіштер Банктің тұрғын үйді қаржыландыру нарығындағы қызметінің ауқымын көрсетеді және халық үшін тұрғын үйдің қолжетімділігін арттыру, құрылыс саласын қолдау, экономиканың сабақтас секторларын дамыту және Қазақстан Республикасы өңірлерінің әлеуметтік-экономикалық дамуына жәрдемдесу нәтижесінде қалыптасатын жанама экономикалық әсерлерді сипаттайды.