
- Главная
- /
- Косвенное экономическое воздействие Банка
Косвенное экономическое воздействие Банка
Повышение доступности жилья для населения является одним из ключевых направлений деятельности Банка. Предоставление ипотечных займов на приобретение жилья способствует формированию платежеспособного спроса на рынке жилой недвижимости и оказывает значительное косвенное экономическое влияние на развитие жилищного строительства, смежных отраслей экономики, а также на социально-экономическое развитие регионов Республики Казахстан.
Ключевые значимые косвенные экономические воздействия Банка включают:
- развитие жилищного строительства и смежных отраслей экономики;
- поддержку занятости в строительной отрасли и связанных секторах экономики;
- развитие субъектов малого и среднего бизнеса, вовлеченных в строительство, ремонт и обустройство жилья;
- содействие социально-экономическому развитию регионов;
- формирование долгосрочных накоплений населения и повышение доступности жилья.
Предоставление ипотечного кредитования является основой формирования косвенного экономического воздействия Банка. Рост спроса на жилую недвижимость стимулирует реализацию новых строительных проектов и увеличение объемов жилищного строительства. В свою очередь, рост строительной активности формирует дополнительный спрос на строительные материалы, оборудование и сопутствующие услуги, оказывая положительное влияние на развитие строительной отрасли и смежных секторов экономики.
Влияние на жилищное строительство и смежные отрасли
Финансирование приобретения жилья способствует поддержанию спроса на объекты жилой недвижимости и реализации новых строительных проектов. Рост объемов строительства формирует дополнительный спрос на продукцию производителей строительных материалов, предприятий металлургической, электротехнической и нефтехимической промышленности, а также на услуги подрядных и проектных организаций.
Масштаб данного воздействия отражается в объеме жилья, приобретенного с использованием финансирования Банка. В 2025 году в Республике Казахстан было введено в эксплуатацию 19 939 866 кв. м жилья (многоквартирные и индивидуальные жилые дома), при этом 1 574 340 кв. м[1], или 8% от общего объема введенного жилья, было приобретено с использованием финансирования Банка. Данный показатель характеризует значимость Банка в обеспечении спроса на рынке жилой недвижимости и поддержке жилищного строительства.
Влияние на занятость
Увеличение объемов жилищного строительства способствует сохранению и созданию рабочих мест как непосредственно в строительной отрасли, так и в смежных секторах экономики, связанных с производством строительных материалов, логистикой, инженерными услугами, торговлей и обслуживанием жилья. Масштаб данного воздействия обусловлен значительной ролью Банка на рынке жилищного финансирования, в рамках которого с использованием финансирования Банка в 2025 году было приобретено 1 574 340 кв. м жилья, или 8% от общего объема введенного жилья в Республике Казахстан.
Влияние на развитие малого и среднего бизнеса
Косвенное экономическое воздействие Банка также проявляется через стимулирование экономической активности в жилищном строительстве и связанных с ним секторах экономики. Финансирование приобретения первичного и строящегося жилья способствует формированию спроса на объекты нового строительства, что создает дополнительные возможности для строительных компаний, подрядных организаций, поставщиков строительных материалов и иных участников цепочки создания стоимости в жилищном секторе. В 2025 году 34,6% от общего объема выданных Банком займов (569 631 млн теңге из 1 645 151 млн теңге) было направлено на приобретение первичного и строящегося жилья, что характеризует масштаб воздействия Банка на рынок нового жилья.
Влияние на социально-экономическое развитие регионов
Повышение доступности жилья способствует улучшению жилищных условий населения и развитию регионов. Реализация жилищных проектов стимулирует инвестиционную активность, развитие городской инфраструктуры и формирование комфортной среды проживания.
Масштаб данного воздействия характеризуется также охватом населения инструментами жилищных строительных сбережений и поддержкой граждан, нуждающихся в улучшении жилищных условий. По состоянию на конец 2025 года доля участников системы жилстройсбережений к экономически активному населению Республики Казахстан составила 35% (3 462 827 участников системы при численности экономически активного населения 9 769 536 человек). Кроме того, доля очередников, имеющих первоочередное право на получение жилья и обеспеченных жильем по линии Банка в рамках льготных программ (с накоплением с 2025 года), составила 1,4% (4 289 человек из 309 491 очередников, имеющих первоочередное право).
Ключевые показатели, характеризующие масштаб косвенного экономического воздействия Банка, приведены в таблице ниже:
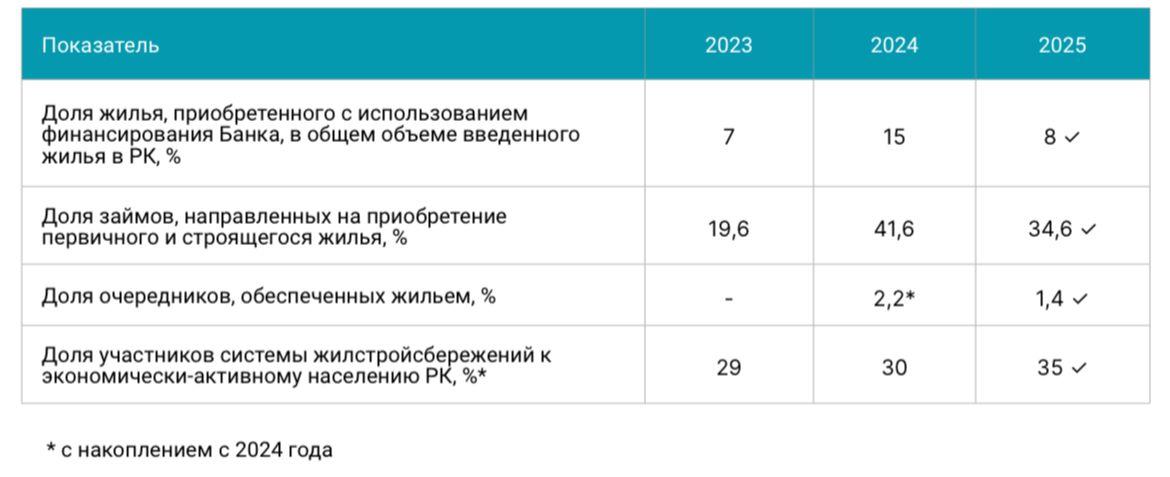
В совокупности данные показатели отражают масштаб деятельности Банка на рынке жилищного финансирования и характеризуют косвенные экономические эффекты, возникающие вследствие повышения доступности жилья для населения, поддержки строительной отрасли, развития смежных секторов экономики и содействия социально-экономическому развитию регионов Республики Казахстан