
- Басты бет
- /
- Тәуекелдерді басқару жүйесі
Тәуекелдерді басқару жүйесі
Банк бизнес пен қоғам мүдделерінің теңгерімділігін қамтамасыз етуге ұмтылады, сондай-ақ ұзақ мерзімді кезеңде тұрақты даму үшін өзінің экономикалық, экологиялық және әлеуметтік мақсаттарының өзара үйлесімділігін қамтамасыз етеді. Банк тұрақты даму саласындағы халықаралық стандарттарда бекітілген тұрақты даму қағидаттарын басқару жүйесіне, даму стратегиясына және негізгі процестерге кіріктіреді.
Банкте қолданыстағы заңнамаға сәйкес келетін, сондай-ақ тәуекелдерді басқару саласындағы халықаралық стандарттарды ескеретін тиімді тәуекелдерді басқару жүйесі жұмыс істейді.
Тәуекелдерді басқаруға бірыңғай тәсілді қалыптастыру және Банктің тәуекелдерді басқарудың интеграцияланған жүйесін құру мақсатында Тәуекелдерді басқару саясаты әзірленді. Ол тәуекелдердің негізгі ұғымдары мен түрлерін, тәуекелдерді басқару жүйесінің қағидаттары мен ұйымдық құрылымын қамтиды, сондай-ақ тәуекел-аппетитті айқындауды және маңызды тәуекелдер тізбесін қалыптастыру тәртібін қамтиды.
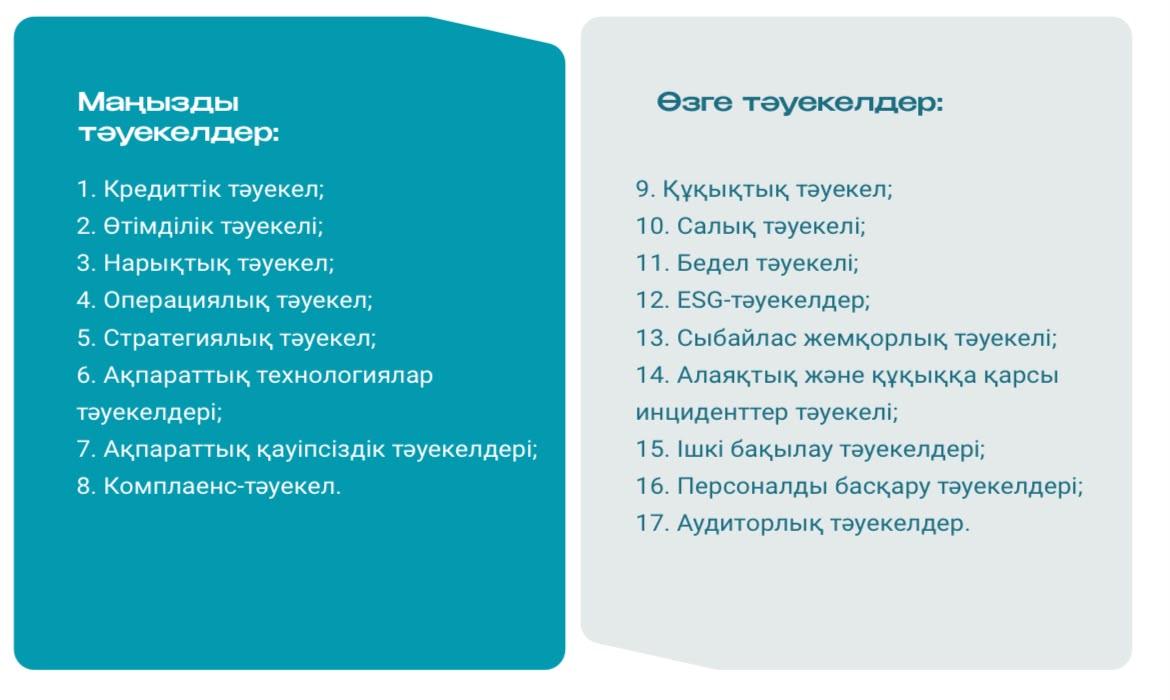
Тәуекелдерді басқару жүйесінде реттеушінің талаптарына және Банктің ішкі құжаттарына сәйкес тәуекелдердің барлық маңызды түрлерін қамту көзделген. Олардың қатарына кредиттік тәуекел, нарықтық тәуекел, өтімділік тәуекелі, стратегиялық тәуекел, операциялық тәуекел, ақпараттық қауіпсіздік және ақпараттық технологиялар тәуекелдері, комплаенс және ESG-тәуекелдер кіреді. Тәуекелдерді басқару функциялары Директорлар кеңесі, Тәуекелдер жөніндегі комитет және мамандандырылған бөлімшелер арасында бөлінген, бұл бақылаудың тәуелсіздігін, басқару мен шешім қабылдаудың тиісті деңгейін қамтамасыз етеді.
Тәуекелдерді басқару және ішкі бақылау жүйесіндегі тәуекелдерге ден қоюды бағалау процестері мен тәсілдерін және бақылау құралдарын бағалауды айқындайтын негізгі регламенттеуші құжаттар мыналар болып табылады:
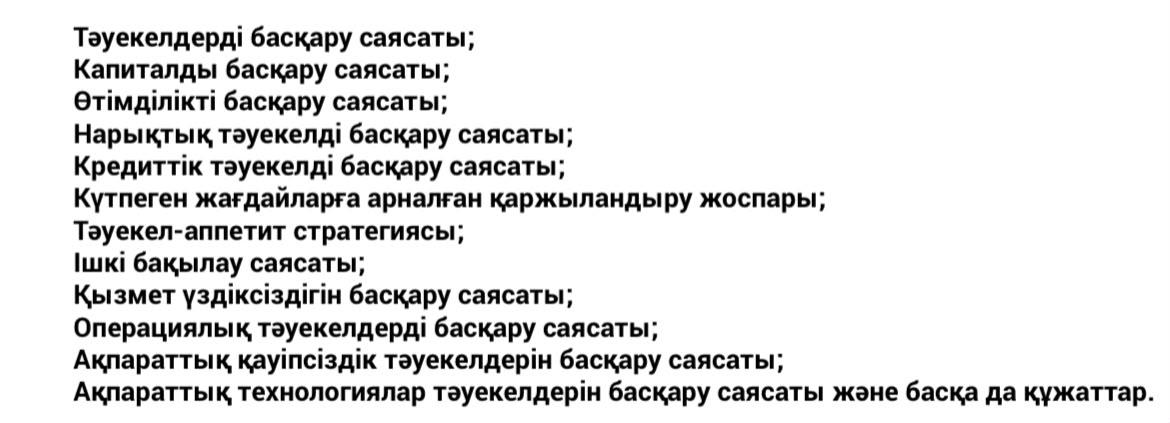
Банк тәуекелдерді басқару процесінде елдің қаржы жүйесінің қатысушысы ретінде реттеуші органның талаптарын ескере отырып, әртүрлі тәсілдерді қолданады. Олардың ішінде:
- үш қорғаныс желісі жүйесі;
- Банктің тәуекел-аппетит стратегиясын қалыптастыру;
- капитал жеткіліктілігін бағалау;
- өтімділік жеткіліктілігін бағалау;
- Банктің негізгі қаржылық көрсеткіштері бойынша стресс-тестілеу жүргізу;
- басқарушылық есептілік жүйесінің болуын қамтамасыз ету.
Стратегияны табысты іске асыру үшін Банк стратегиялық мақсаттарға қол жеткізуге және Банктің қаржылық орнықтылығына әсер етуі мүмкін негізгі тәуекелдерді тұрақты негізде талдайды және оларды барынша азайту жөніндегі тиісті шараларды әзірлейді. Есепті жылы, өткен кезеңдердегідей, Банк реттеуші органның талаптарынан айтарлықтай жоғары өтімділік пен капитал жеткіліктілігінің жоғары деңгейін сақтауды жалғастырды.
Тәуекел-менеджменттің ұйымдық құрылымы
Банкте тәуекелдерді басқаруды ұйымдастыру Банктің Директорлар кеңесінің, Банктің Директорлар кеңесінің Тәуекелдер және ішкі бақылау комитетінің, Басқарманың, Банктің басқа да уәкілетті органдарының, сондай-ақ тәуекелдерді бағалауға, бақылауға және мониторинг жүргізуге жауапты тәуекел-менеджмент бөлімшелерінің функцияларды орындауын қамтиды. Бұл ретте олардың арасында өкілеттіктер мен міндеттер бөлінеді.
Банктің Директорлар кеңесі бизнес-модельді, қызмет ауқымын, операциялардың түрлері мен күрделілігін ескере отырып, тәуекелдерді басқару жүйесінің тиісті жұмыс істеуі үшін жауапты болады және осы тәуекелдерді жабу үшін меншікті капитал мен өтімділіктің қажетті деңгейін айқындау мақсатында маңызды тәуекелдерді анықтау, өлшеу, бағалау, мониторингтеу, бақылау және барынша азайтудың тиімді процесін қамтамасыз етеді.
Банктің Директорлар кеңесі жанында Банктегі тәуекелдерді басқару процесін үйлестіруді, оның ішінде ішкі нормативтік құжаттарды әзірлеуді, сондай-ақ Банктің тәуекел бейінін айқындауды қамтамасыз ететін Тәуекелдер және ішкі бақылау комитеті жұмыс істейді. Басқарма, өз кезегінде, тәуекелдерді басқару процесіне мониторинг жүргізуге және тәуекелдерді төмендету жөніндегі шараларды енгізуге жауап береді, сондай-ақ Банктің Директорлар кеңесіне тәуекел-аппетиттің бекітілген деңгейлері және олар бұзылған жағдайда, бұзылу себептері бойынша қажетті ақпаратты ұсыну үшін жауапты болады.
Тәуекел-менеджмент басшысы Банктің Директорлар кеңесінің шешімімен лауазымға тағайындалады және лауазымынан босатылады. Тәуекел-менеджмент басшысының Банктің Директорлар кеңесінің Тәуекелдер және ішкі бақылау комитетімен және Банктің Директорлар кеңесімен тұрақты өзара іс-қимыл жасау үшін жеткілікті өкілеттіктері, тәуелсіздігі және ресурстары бар. Ол ішкі бақылау, андеррайтинг және кепілмен қамтамасыз ету, қаржылық және кредиттік тәуекелдер саласындағы қызметті ұйымдастырады және үйлестіреді.
Тәуекел-менеджмент бөлімшелерінің міндеттеріне тәуекелдерді жалпы басқару және қаржылық та, қаржылық емес те тәуекелдерді анықтау, бағалау, басқару және олар бойынша есептер жасау жөніндегі жалпы қабылданған әдістердің/тәсілдердің қолданылуын бақылау кіреді. Бұл ретте тәуекелдердің жекелеген түрлерін басқару үшін осы тәуекелдердің иелері болып табылатын Банктің тиісті құрылымдық бөлімшелері жауапты болады.
Тәуекел-аппетитті белгілеу
Банктің Директорлар кеңесі бекіткен Тәуекел-аппетит стратегиясы Банктің стратегиялық міндеттерін орындау, Банк қызметінің негізгі бағыттарының кірістілігі және Банк қабылдаған тәуекелдер деңгейі арасындағы оңтайлы арақатынасты қамтамасыз етуге, Банктің ұйымдық құрылымының барлық деңгейінде тәуекел мәдениетін енгізуге, сондай-ақ тәуекел мәдениеті шеңберінде тәуекел-аппетит деңгейлерін сақтау практикасын таратуға бағытталған.
Тәуекел-аппетит стратегиясы шеңберінде Директорлар кеңесінің шешімімен маңызды тәуекел түрлері бойынша тәуекел-аппетит деңгейлері және агрегатталған тәуекел-аппетит деңгейі (деңгейлері) бекітіледі. Олар сандық және сапалық көрсеткіштер арқылы көрсетіледі, бұл ретте сандық деректер басқарылатын тәуекелдерді бағалау үшін, ал сапалық деректер қаржылық емес тәуекелдер үшін қолданылады. Аталған деңгейлер Банктің жалпы стратегиясын іске асыру шеңберінде Банк қызметі жүргізілетін қабылданатын тәуекелдер көлемінің нақты шекараларын айқындайды. Бұл Банктің қызметінің тәуекел бейінін ескере отырып, тәуекелдердің іске асуына жол бермеу немесе олардың Банктің қаржылық жағдайына теріс әсерін барынша азайту мақсатында қолданылады.
Банк ұшырайтын тәуекелдердің жиынтығын айқындайтын және оның тәуекел бейінін қалыптастыратын тәуекелдердің негізгі түрлері, оның ішінде 2025 жылға айқындалған маңызды тәуекел түрлері мыналар болып табылады:
Агрегатталған тәуекел-аппетит деңгейі сандық түрде көрсетіледі және кредиттік, нарықтық, операциялық тәуекелдерді және өтімділік тәуекелін қамтиды.
Банктің 2025 жылға бекітілген агрегатталған тәуекел-аппетит деңгейінің құрылымы мынадай: кредиттік тәуекел - 73%, өтімділік тәуекелі - 9%, нарықтық тәуекел - 16%, операциялық тәуекел - 3 540 млн теңге.
Банктің бекітілген Тәуекел-аппетит туралы мәлімдемесіне сәйкес тәуекел-аппетит деңгейлерінің сақталуына мониторинг тоқсан сайын жүргізіледі. Оның нәтижелері бойынша ақпарат Банктің уәкілетті органдарының, оның ішінде Банктің Директорлар кеңесінің қарауына жолданады.
Тәуекелдерді сәйкестендіру және мониторинг жүргізу процесі
Банктің тәуекелдерді басқару жүйесі Банктің ішкі рәсімдері, процестері, саясаттары және құрылымдық бөлімшелері арасында әзірленген әрі регламенттелген өзара іс-қимыл тетігін қамтамасыз ететін компоненттер жиынтығы болып табылады. Бұл жүйе Банктің тәуекелдерін уақтылы анықтауға, өлшеуге, бақылауға және мониторинг жүргізуге, сондай-ақ оның қаржылық орнықтылығы мен тұрақты жұмыс істеуін қамтамасыз ету үшін тәуекелдерді барынша азайтуға бағытталған.
Банк тәуекелдерді басқаруға ерекше көңіл бөледі, әсіресе Банктің қаржылық тұрақтылығына, беделіне немесе өтімділігіне айтарлықтай әсер етуі мүмкін маңызды тәуекелдерді сәйкестендіру мен бағалауға баса назар аударады.
Банк маңызды тәуекелдерді мынадай жолдармен сәйкестендіреді:
˗ Банк жоспарлап отырған операцияларды, тәуекелге ұшырайтын барлық баланстық және баланстан тыс баптарды талдау және бағалау;
˗ ағымдағы нарықтық жағдайды талдау және сыртқы әрі ішкі факторлардағы өзгерістердің тәуекелдерге әсерін бағалау;
˗ тәуекелдерді талдау және бағалау үшін құралдар мен индикаторлар жиынтығын әзірлеу.
Сәйкестендіру нәтижелері бойынша Банктің маңызды тәуекелдеріне ай сайын сандық бағалау жүргізіледі. Бұл бағалау аталған әдістерде қолданылатын жорамалдарды ескере отырып, Банктің тәуекелге ұшырау дәрежесін сенімді бағалауға мүмкіндік беретін әдістер арқылы жүргізіледі.
Тәуекелді бағалау белгілі бір уақыт кезеңіндегі ықтимал шығындардың көлемі мен ықтималдығын және олардың Банктің қаржылық жағдайына әсерін айқындаудан тұрады. Сандық бағалау Банк осы тәуекел деңгейінде жоғалтуы мүмкін соманы айқындауға мүмкіндік береді.
Маңызды тәуекелдерді бағалау әдістері мыналарды қамтиды, бірақ олармен шектелмейді:
1) ХҚЕС және реттеуші орган талаптарына сәйкес күтілетін кредиттік шығындарды бағалау;
2) Банктің нарықтық тәуекелін бағалау үшін Value-at-Risk (VaR), Expected Shortfall (ES);
3) Банктің пайыздық тәуекелі мен өтімділік тәуекелін бағалау үшін алшақтықтарды талдау әдісі (ГЭП-талдау);
4) Банктің пайыздық және бағалық тәуекелдерін бағалау үшін дюрация;
5) өтімділік тәуекелін бағалау үшін коэффициенттік талдау, оның ішінде LCR, NSFR сияқты өтімділік коэффициенттері әдісі;
6) Банктің нарықтық, кредиттік тәуекелін және өтімділік тәуекелін бағалау үшін стресс-тестілеу: сценарийлік талдау және сезімталдықты талдау;
7) нарықтық тәуекел мен өтімділік тәуекелін бағалау үшін болашақ ақша ағындарын болжауды қоса алғанда, болжау және модельдеу.
Банк тәуекел деңгейін шектеу мақсатында маңызды тәуекелдерді реттеудің лимиттеу, әртараптандыру және резервтеу сияқты тәсілдерін қолданады.
Тәуекелдерді басқару жүйесі тиімді корпоративтік басқару жүйесін құру және Банк қызметіне тән маңызды тәуекелдер туралы толық, шынайы әрі уақтылы ақпарат ұсыну арқылы тәуекелдерге байланысты шешімдер қабылдайтын Банктің уәкілетті органдарының хабардар болуын қамтамасыз етеді.