
- Басты бет
- /
- Климаттық тәуекелдердің Банк портфеліне әсері
Климаттық тәуекелдердің Банк портфеліне әсері
Климаттық тәуекелдер сценарийлері
«Отбасы банк» АҚ тәуекелдер сипатының айырмашылықтарын ескере отырып, климаттық тәуекелдердің ипотекалық портфельге әсерін бағалау үшін сценарийлік тәсілді пайдаланады:
• Өткір физикалық тәуекелдер (мысалы, су тасқындары мен көшкіндер) қысқа мерзімді тәуекелдер ретінде қарастырылады және 12 айға дейінгі көкжиекте күтілетін кредиттік шығындарға (ECL) дереу әсер етеді.
• Реттеудегі және технологиялардағы өзгерістерге байланысты өтпелі тәуекелдер ұзақ мерзімді тәуекелдер ретінде қарастырылады және NGFS сценарийлері негізінде бағаланады:
− реттелген өту: алдағы 5 жыл ішінде ғимараттарды кезең-кезеңімен жаңғырту;
− реттелмеген өту: 10-15 жылдық көкжиекпен бейімделудің созылыңқы сипаты.
Мұндай тәсіл әртүрлі климаттық сын-қатерлердің ерекшелігін ескеруге және Банктің қаржылық көрсеткіштеріне ықтимал әсерді бағалау кезінде негізделген болжамдар жасауға мүмкіндік береді.
Физикалық климаттық тәуекелдердің әсері
Климаттың өзгеруінен туындаған бірқатар табиғи апаттар, мысалы, ауа температурасының жоғарылауы әртүрлі табиғи процестерге - мұздықтардың еру жылдамдығы мен ауқымына және жерасты сулары деңгейінің көтерілуіне әсер етеді, бұл өз кезегінде селдердің, көшкіндердің және су тасқындарының қарқындылығының күшеюіне алып келуі мүмкін.
Су тасқыны қаупі көктем айларында жоғары болады, өйткені қардың еруіне байланысты өзендердің деңгейі көтеріліп, ағыны күшейеді. Температураның тез және күрт жоғарылауы қардың тез еруіне және су тасқындарына түрткі болуы мүмкін. Температураның тез жоғарылауымен қатар жүретін нөсер жаңбырлар су тасқындарының ауқымын ушықтыруы мүмкін. 2024 жылдың көктемінде Қазақстан кезекті рет су тасқындары сияқты ауқымды табиғи апатқа тап болды. Су басу нәтижесінде 10 облыс зардап шекті. Қазақстан Республикасында төтенше жағдай енгізілуіне және су тасқындарына байланысты Банк қарыздар бойынша төлемдерді 90 (қоса алғанда) күнтізбелік күнге дейін кейінге қалдыру тәртібін бекітті Су тасқындарынан зардап шеккен 6 өңірде 89 қарыз бойынша төлемдерді кейінге қалдыруға өтініш берілді, бұл осы өңірлердің бүкіл кредиттік портфелінің 0,10%-ын құрайды, ал аталған өңірлердегі қайта құрылымдалған жалпы портфельдің үлесі 0,21%-ды құрады. 2026 жылғы 1 қаңтардағы жағдай бойынша су тасқындарына байланысты төлемдерді кейінге қалдыру берілген қарыздар арасында мерзімі 90 күннен асқан берешегі бар бір қарыз тіркелді. Аталған кейінге қалдыру классикалық қайта құрылымдау шарасы болып саналмайды және құнсыздану белгілеріне жатқызылған жоқ.
Банк үшін физикалық климаттық тәуекелдерге ең жоғары ұшырағыш аймақтарды талдау және анықтау шеңберінде шығындар деңгейі бойынша ТОП-5 өңір айқындалды.
Қолжетімді климаттық деректерді және Қазақстандағы климаттық тәуекелдерге ұшырағыштық картасын талдау негізінде «Отбасы банк» АҚ ипотекалық портфелі үшін өзекті негізгі физикалық климаттық қатерлер қатарына мыналар жатқызылды:
• елдің барлық дерлік өңірлері үшін, әсіресе қардың қарқынды еруіне және өзен деңгейінің көтерілуіне байланысты көктемгі кезеңде өзекті болатын өзен және қалалық су тасқындары (паводоктар) тәуекелі;
• климаттық өзгерістер таулы және тау бөктеріндегі аудандарда топырақ қозғалысының ықтималдығын күшейтетін оңтүстік және оңтүстік-шығыс облыстарға тән көшкіндер мен селдер тәуекелі;
• елдің бірқатар батыс және оңтүстік өңірлерінде күшейіп келе жатқан және инфрақұрылым мен тұрғын үй құрылысының дамуына әсер ететін су ресурстарының тапшылығы;
• нөсер жауын-шашынды, температураның күрт ауытқуын және құрғақшылық кезеңдерін қоса алғанда, ипотекалық кредиттер бойынша кепіл болып табылатын жылжымайтын мүлік объектілерінің физикалық жай-күйіне әсер етуі мүмкін экстремалды ауа райы құбылыстарының өсуі.
Банк үшін су басу және көшкін тәуекелдері ерекше маңызды, өйткені олар кепілмен қамтамасыз етуге, қарыз алушылардың төлем қабілеттілігіне және ипотекалық портфельдің қаржылық тұрақтылығына ең көп әсер етеді. Әдетте көшкіндер су басу кезінде ілеспе әрі күшейтуші фактор ретінде көрінеді, сондықтан тәуекелдерді бағалау барысында оларды кешенді түрде ескеру қажет.
Осы тәуекелдерді анықтау бейімделу бойынша атаулы шараларды қалыптастыруға және климаттық факторларды андеррайтинг, мониторинг, стресс-тестілеу және стратегиялық жоспарлау процестеріне енгізуге мүмкіндік береді.
«Отбасы банк» АҚ кредиттік портфелінің физикалық климаттық тәуекелдерге ұшырағыштығын сценарийлік талдау нәтижелері климаттық салдарлар жағдайында кепілдер бойынша ықтимал шығындар едәуір ұлғаюы мүмкін ең осал өңірлерді анықтады.
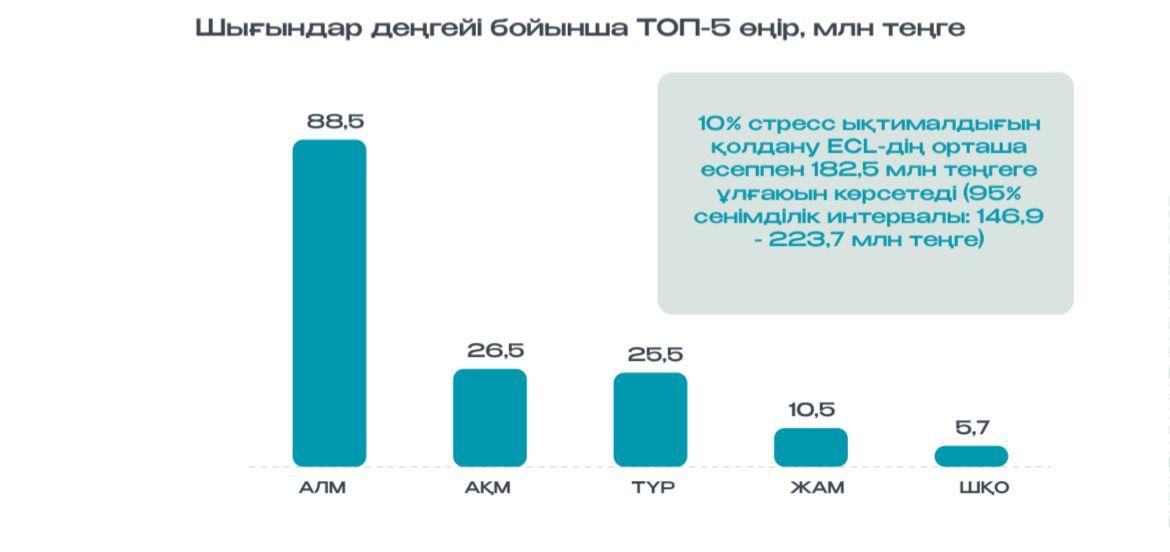
Теңгерімді сценарий (су тасқындары мен көшкіндердің ықтималдығы 10%) күтілетін кредиттік шығындардың 146,9-223,7 млн теңге шегінде ықтимал өсуін көрсетеді (95% сенімділік интервалы), осы орайда күтілетін кредиттік шығындардың ең жоғары өсімі 2,25%-ға дейін жетуі мүмкін. Ең үлкен шығындар мына өңірлерде болжанады:
• Алматы өңірі - 88,5 млн теңге;
• Ақмола өңірі - 26,5 млн теңге;
• Түркістан облысы - 25,5 млн теңге;
• Жамбыл облысы - 10,5 млн теңге;
• Шығыс Қазақстан облысы - 5,7 млн теңге.
Теңгерімді стресс-сценарий нәтижелері (тәуекелдердің туындау ықтималдығы - 10%)
Жоғары тәуекел сценарийі (су тасқындары мен көшкіндердің ықтималдығы 100%) тек Алматы өңірі бойынша 877,1 млн теңгеге дейінгі ықтимал шығындарды көрсетеді. ТОП-5 өңір бойынша жиынтық шығындар 1 560 млн теңгеден асуы мүмкін, ал портфель бойынша күтілетін шығынның ең жоғары мәні 1 818 млн теңгені құрайды.
Теңгерімді стресс-сценарий нәтижелері (тәуекелдердің туындау ықтималдығы 100%)
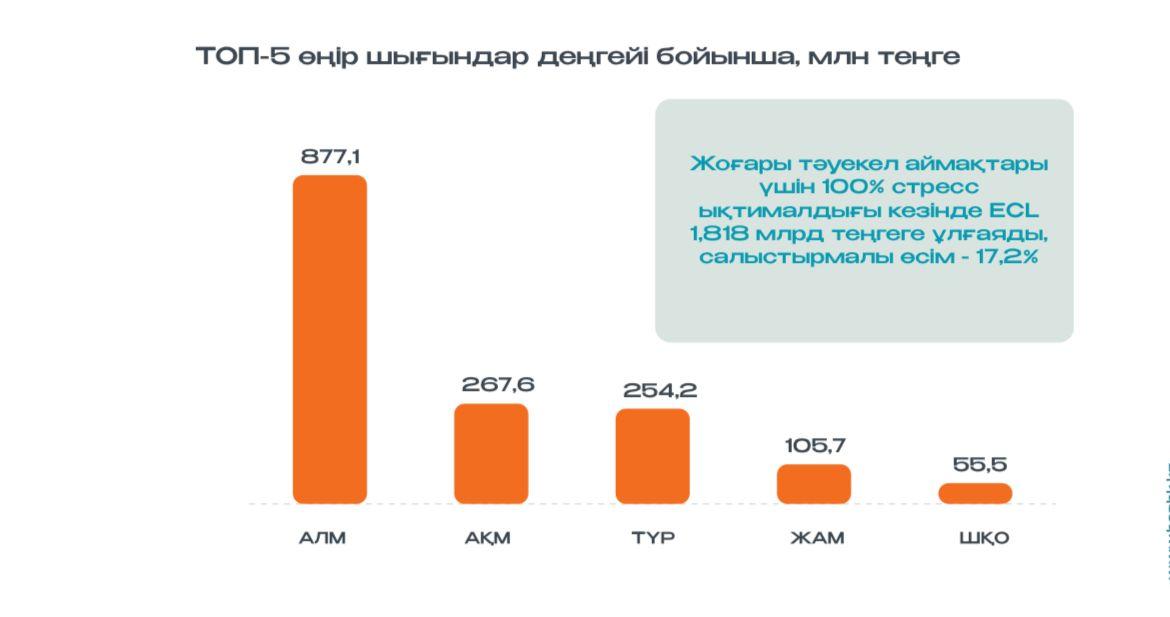
Физикалық тәуекелдерге ең жоғары ұшырағыштықты Алматы қаласы мен Алматы облысы көрсетеді, бұл осы өңірлерде, әсіресе кепілмен қамтамасыз етуге, сақтандыру параметрлеріне және андеррайтингке қатысты бөлікте бейімделу шараларын басым тәртіппен айқындауды талап етеді.
Өтпелі климаттық тәуекелдердің әсері
«Отбасы банк» АҚ үшін негізгі өтпелі климаттық тәуекелдер энергия тиімділігі саласындағы реттеушілік талаптардың күшеюі және нарықтық артықшылықтардың тұрақты тұрғын үйге қарай өзгеруі болып табылады. Бұл факторлар кепіл мүлкінің құнына және Банктің ипотекалық портфелінің құрылымына айтарлықтай ықпал етуі мүмкін
Салынған жылдары бойынша ағымдағы портфельдің құрылымы реттеушілік өзгерістерге жоғары осалдықты көрсетеді:
• ағымдағы кепіл портфелінің шамамен 21%-ы (31.12.2025 ж. жағдай бойынша - 23%) 1991 жылға дейін салынған объектілерге тиесілі - олар энергия тиімділігі ең төмен және нормалар қатаңдаған жағдайда құнсыздану тәуекеліне ықтимал ұшырауы мүмкін;
• 2015 жылға дейін салынған объектілер жиынтығында кепіл портфелінің шамамен 39%-ын (31.12.2025 ж. жағдай бойынша - 40%) құрайды, бұл ретте олардың басым бөлігінің энергетикалық класы C және одан төмен;
• тек 2015 жылдан кейін салынған жаңа объектілер ғана энергия тиімділігінің қолданыстағы стандарттарына толық сәйкес келеді.
Әртүрлі сценарийлердегі кепілдің нарықтық құнының болжамды траекториясы, млн теңге
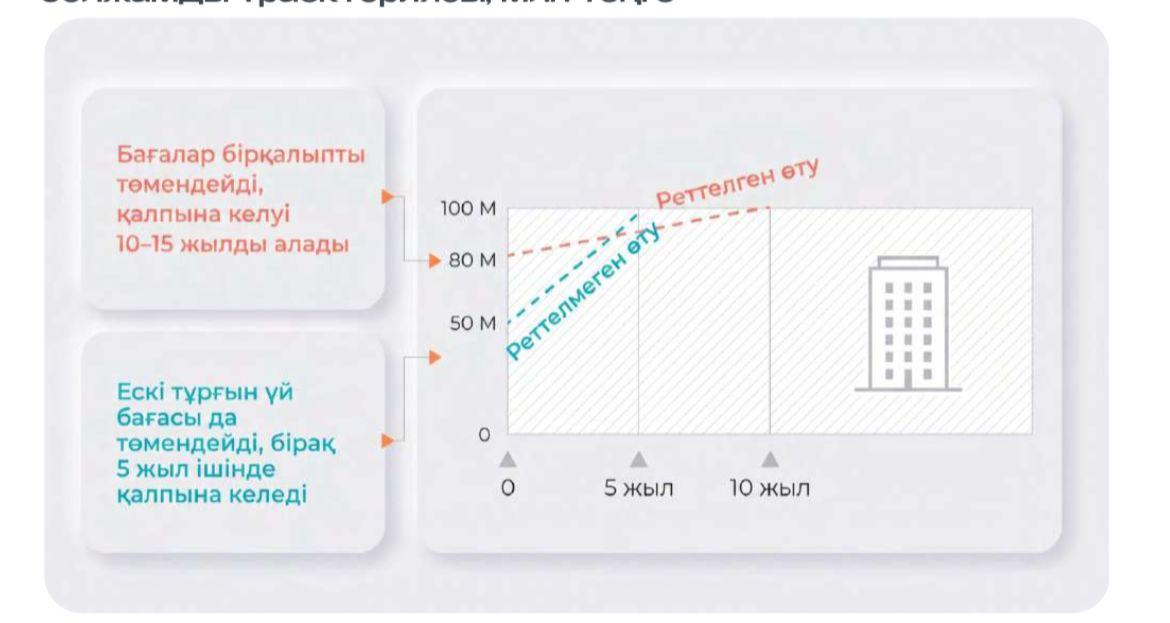
Өтпелі тәуекелдердің ықтимал қаржылық салдары сценарийлік талдау шеңберінде талданды. Нәтижелерге сәйкес:
• теңгерімді сценарийде шығындарды бағалау 68,5-73,9 млн теңге диапазонында өзгереді (95% сенімділік интервалы), бұл стандарттардың қатаңдауының қалыпты салдарын көрсетеді.
Объектілердің нарықтық құнының болжамы мынаны көрсетеді:
• жаңа стандарттарға күрт өткен жағдайда ескірген ғимараттардың құны айтарлықтай төмендеуі және алдағы 5 жыл ішінде қалпына келмеуі мүмкін;
• қалыпты сценарийде төмендеу біршама жұмсақ болып, 10-15 жыл ішінде қалпына келуі мүмкін.
Стратегиялық деңгейде Банк климаттық аспектілерді жаңартылған даму стратегиясына, оның ішінде декарбонизация мақсаттарын белгілеу, ESG-саясаттарды әзірлеу және климаттық факторларды тәуекел-аппетит шеңберіне енгізу арқылы интеграциялайды. Сонымен қатар климаттық күн тәртібі бойынша ішкі және сыртқы есептілік жүйесі қалыптастырылуда.
Операциялық деңгейде климаттық өлшемшарттарды ескере отырып, инвестициялық және андеррайтингтік шешімдерді бейімдеу, сондай-ақ қызметкерлерді оқыту және тұрақты дамуға бағдарланған корпоративтік мәдениетті енгізу, тұрақты тұрғын үй өлшемшарттарына сәйкес келетін ипотекалық өнімдерді енгізу басталды
Мониторинг және басқару тұрғысынан Банкте климаттық аспектілер бойынша қызметтің негізгі көрсеткіштері (ҚНК) енгізілген, олардың орындалуы жыл сайын талданып отырады. Бұл көрсеткіштерге мыналар жатады:
- 2025 жылға арналған кредиттік портфель бойынша шығарындыларды қоса алғанда, тікелей және жанама шығарындылардың есептері осы есептің «Парниктік газдар мен басқа да ластаушы заттардың атмосфераға шығарындылары» бөлімінде, сондай-ақ Банктің сыртқы сайтында «Тұрақты даму» / «ESG есептілігі» бөлімінде орналастырылған ESG Databook-та ұсынылған;
- тұрақты қаржыландыру және «жасыл» кредиттер көлемі осы есептің «Тұрақты даму стратегиясының мониторингі», «Әлеуметтік бағдарламалар мен жобаларды іске асыру», «Экологиялық жобаларды іске асыру» бөлімдерінде, сондай-ақ Банктің сыртқы сайтында «Тұрақты даму» / «ESG есептілігі» бөлімінде орналастырылған ESG Databook-та көрсетіледі;
- климаттық аспектілер басшылықты уәждеу жүйесіне енгізілген - Банк Басқармасы мүшелерінің жылдық сыйлықақыларында климаттық және «жасыл» бастамаларды енгізу және іске асыру бойынша жетістіктер ескеріледі.
Банк ипотекалық портфельдегі климаттық тәуекелдерге тұрақты стресс-тестілеу жүргізеді. Мұндай тәсіл Банктің бизнес-моделін халықаралық климаттық күн тәртібіне сәйкес жүйелі және дәйекті түрде трансформациялауды қамтамасыз етеді.