
- Главная
- /
- Система управления рисками
Система управления рисками
Банк стремится к обеспечению сбалансированности интересов бизнеса и общества, а также обеспечивает согласованность своих экономических, экологических и социальных целей для устойчивого развития в долгосрочном периоде. Банк интегрирует принципы устойчивого развития, закрепленные международными стандартами в области устойчивого развития, в систему управления, стратегию развития и ключевые процессы.
В Банке функционирует эффективная система управления рисками, которая соответствует действующему законодательству, а также учитывает международные стандарты в области управления рисками.
С целью формулирования единого подхода к управлению рисками и построению интегрированной системы управления рисками Банка была разработана Политика управления рисками. Она охватывает основные понятия и виды рисков, принципы и организационную структуру системы управления рисками, а также включает в себя определение риск-аппетита и порядок формирования перечня существенных рисков.
В системе управления рисками предусмотрено покрытие всех существенных видов рисков в соответствии с требованиями регулятора и внутренними документами Банка, включая кредитный, рыночный, риск ликвидности, стратегический, операционный, риски информационной безопасности и информационных технологий, комплаенс и ESG-риски. Функции управления рисками распределены между Советом директоров, Комитетом по рискам и специализированными подразделениями, что обеспечивает независимость контроля, надлежащий уровень управления и принятия решений.
Основными регламентирующими документами в системе управления рисками и внутреннего контроля, определяющими процессы и способы оценки реагирования на риски и оценку средств контроля, являются:
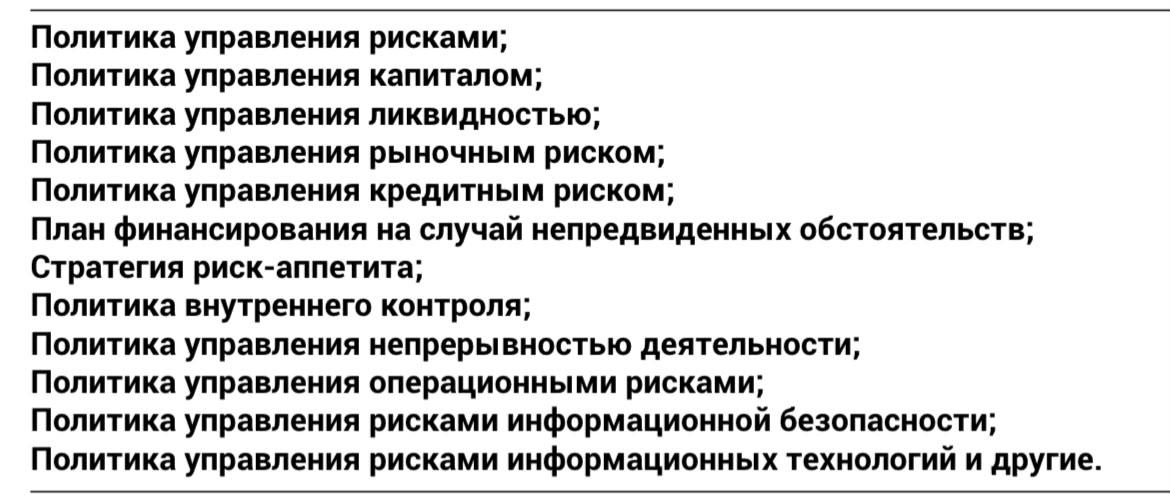
Банк в процессе управления рисками использует различные подходы, учитывая требования регуляторного органа как участника финансовой системы страны, такие как:
- система трех линий защиты;
- формирование стратегии риск-аппетита Банка;
- оценка достаточности капитала;
- оценка достаточности ликвидности;
- проведение стресс-тестирований по основным финансовым показателям Банка;
- обеспечение наличия системы управленческой отчетности.
Для успешной реализации стратегии Банк на регулярной основе анализирует ключевые риски, которые могут повлиять на достижение стратегических целей и финансовую устойчивость Банка, разрабатывает соответствующие меры по их минимизации. В отчетном году, как и в прошлых периодах, Банк продолжает поддерживать высокий уровень ликвидности и достаточности капитала, которые значительно перекрывают требования регуляторного органа.
Организационная структура риск-менеджмента
Организация управления рисками Банка включает в себя выполнение функций Советом директоров Банка, Комитетом по рискам и внутреннему контролю Совета директоров Банка, Правлением, другими уполномоченными органами Банка, а также подразделениями риск-менеджмента, отвечающими за оценку, контроль и мониторинг рисков, с распределением полномочий и обязанностей между ними.
Совет директоров Банка несет ответственность за надлежащее функционирование системы управления рисками, учитывая бизнес-модель, масштаб деятельности, виды и сложность операций, и обеспечивает эффективный процесс выявления, измерения, оценки, мониторинга, контроля и минимизации существенных рисков с целью определения необходимого уровня собственного капитала и ликвидности для покрытия этих рисков. При Совете директоров Банка действует Комитет по рискам и внутреннему контролю, обеспечивающий координацию процесса управления рисками в Банке, включая разработку внутренних нормативных документов, а также определение риск-профиля Банка. Правление, в свою очередь, отвечает за мониторинг процесса управления рисками и внедрение мер по снижению рисков, несет ответственность за предоставление Совету директоров Банка необходимой информации по утвержденным уровням риск-аппетита и причин их нарушения (при наличии).
Глава риск-менеджмента назначается и освобождается от должности решением Совета директоров Банка. Глава риск-менеджмента обладает достаточными полномочиями, независимостью и ресурсами для регулярного взаимодействия с Комитетом по рискам и внутреннему контролю Совета директоров Банка и Советом директоров Банка. Он организует и координирует деятельность в сфере внутреннего контроля, андеррайтинга и залогового обеспечения, финансовых и кредитных рисков.
В обязанности подразделений риск-менеджмента входит общее управление рисками и осуществление контроля за применением общепринятых методов/подходов по обнаружению, оценке, управлению и составлению отчетов как по финансовым, так и по нефинансовым рискам. При этом ответственность за управление отдельными видами рисков несут соответствующие структурные подразделения Банка, являющиеся владельцами данных рисков.
Установление риск-аппетита
Утвержденная Советом директоров Банка Стратегия риск-аппетита направлена на соблюдение обеспечения оптимального соотношения между выполнением стратегических задач Банка, доходностью основных направлений деятельности Банка и уровнем принятых Банком рисков, на внедрение риск-культуры на всех уровнях организационной структуры Банка, а также на распространение практики соблюдения уровней риск-аппетита в рамках риск-культуры.
В рамках Стратегии риск-аппетита решением Совета директоров утверждаются уровни риск-аппетита и агрегированный (агрегированные) уровень (уровни) риск-аппетита по существенным видам рисков, которые выражаются через количественные и качественные показатели, где количественные данные применяются для оценки управляемых рисков, а качественные - для нефинансовых рисков. Данные уровни определяют четкие границы объема принимаемых рисков, в пределах которых осуществляется деятельность Банка в рамках реализации общей стратегии Банка, с учетом риск-профиля деятельности Банка с целью недопущения реализации рисков либо минимизации их отрицательного влияния на финансовое положение Банка.
Основными видами риска, определяющими совокупность рисков, которым подвержен Банк и формирующими его риск-профиль, включая в том числе существенные виды риска, определенные на 2025 год, являются:
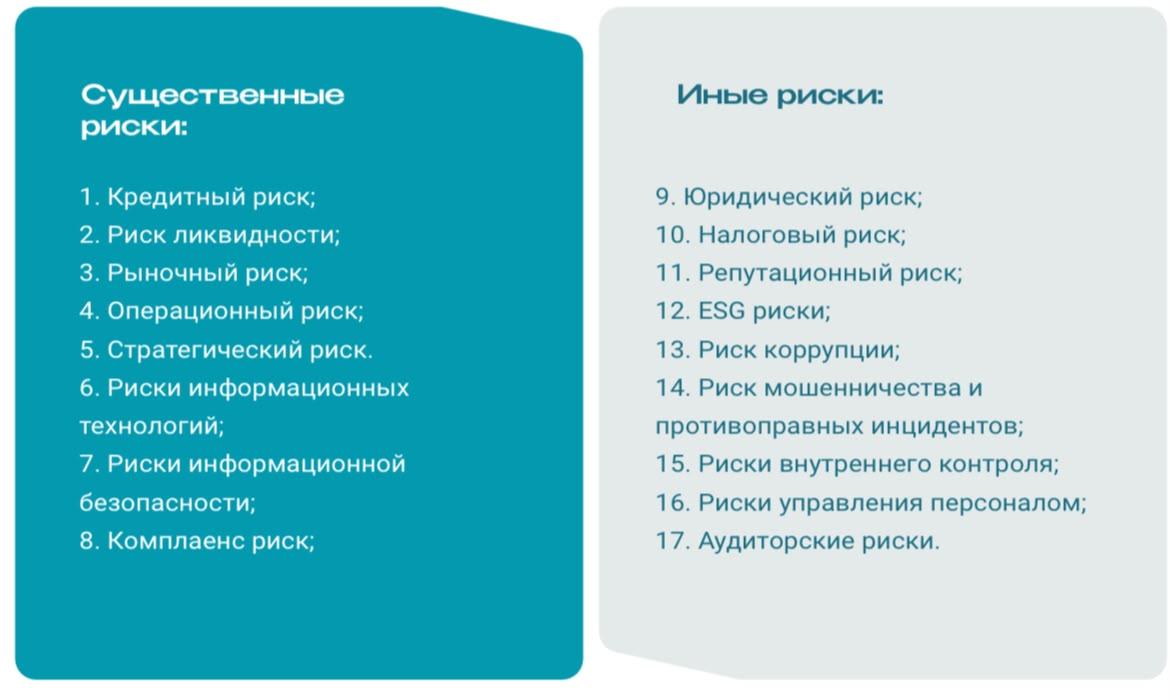
Агрегированный уровень риск-аппетита выражен количественно и включает в себя кредитный, рыночный, операционный риски и риск ликвидности.
Утвержденная на 2025 год структура агрегированного уровня риск-аппетита Банка, следующая: кредитный риск – 73%, риск ликвидности – 9%, рыночный риск – 16%, операционный риск – 3 540 млн теңге.
Мониторинг соблюдения уровней риск-аппетита в соответствии с утвержденным Заявлением риск-аппетита Банка осуществляется на ежеквартальной основе, информация по результатам которого направляется на рассмотрение уполномоченных органов Банка, включая Совет директоров Банка.
Процесс идентификации и мониторинга рисков
Система управления рисками Банка представляет собой совокупность компонентов, которая, обеспечивает механизм взаимодействия разработанных и регламентированных Банком внутренних процедур, процессов, политик, структурных подразделений Банка с целью своевременного выявления, измерения, контроля и мониторинга рисков Банка, а также их минимизации для обеспечения его финансовой устойчивости и стабильного функционирования.
Банк уделяет высокое внимание управлению рисками, особенно акцентируя внимание на идентификации и оценке существенных рисков, которые могут существенно повлиять на финансовую стабильность, репутацию или ликвидность Банка.
Банк осуществляет идентификацию существенных рисков путем:
- проведения анализа и оценки планируемых Банком операций, всех балансовых и внебалансовых статей, подверженных риску;
- анализа текущей рыночной ситуации и анализа влияния изменений внешних и внутренних факторов на риски;
- разработки набора инструментов и индикаторов для анализа и оценки рисков.
По результатам идентификации осуществляется ежемесячная количественная оценка существенных рисков Банка, методами, позволяющими достоверно оценить степень подверженности Банка риску с учетом допущений, используемых в данных методах.
Оценка риска состоит в определении величины и вероятности возможных потерь за заданный период времени и их влияние на финансовое состояние Банка. Количественная оценка позволяет определить сумму, которую Банк может потерять при данном уровне риска.
Методы оценки существенных рисков включают, но не ограничиваются:
1) Оценка ожидаемых кредитных убытков в соответствии с требованиями МСФО и регуляторного органа;
2) Value-at-Risk (VaR), Expected Shortfall (ES) для оценки рыночного риска Банка;
3) Метод анализа разрывов (ГЭП – анализ) для оценки процентного риска и риска ликвидности Банка;
4) Дюрация для оценки процентного и ценового рисков Банка;
5) Коэффициентный анализ для оценки риска ликвидности (метод коэффициентов ликвидности, включая LCR, NSFR)
6) Стресс-тестирование: сценарный анализ и анализ чувствительности для оценки рыночного, кредитного риска и риска ликвидности Банка;
7) Прогнозирование и моделирование, включая прогнозирования будущих денежных потоков для оценки рыночного риска и риска ликвидности.
Банком используются способы регулирования существенных рисков в целях ограничения уровня риска такие как: лимитирование, диверсификация, резервирование.
Система управления рисками обеспечивает осведомленность уполномоченных органов Банка, принимающих решения, связанные с рисками, через создание эффективной системы корпоративного управления и предоставление полной, достоверной и своевременной информации о существенных рисках, присущих деятельности Банка.