
- Басты бет
- /
- Негізгі қызмет нәтижелері
Негізгі қызмет нәтижелері
Салымдарды қабылдау
Банкте «Баспана» және «Табысты» тарифтік бағдарламалары қолданылады. Аталған бағдарламалар салымшыға жинақтау мерзімін және тұрғын үй қарызы бойынша қалаған сыйақы мөлшерлемесін өз бетінше таңдауға мүмкіндік береді. Шарттық соманың 50%-ын жинақтау міндетті талап болып табылады. Салымдар бойынша сыйақы мөлшерлемесі жылдық 2-5,5%-ды құрайды, ал мемлекет сыйлықақысын ескергендегі ЖТСМ жылдық 14-17,1%-ға дейін жетеді.
Ай сайынғы жарналар сомасы жинақтау мерзімі ішінде оларды біркелкі енгізген жағдайда клиент жинақтау мерзімі аяқталған кезде бағалау көрсеткішінің қажетті мәніне қол жеткізетіндей есептелген. Бағалау көрсеткішінің мәні салымшы жинақтаудың бастапқы кезеңінде мерзімінен бұрын төлемдер жасаған кезде ұлғаяды.
Депозиттер салымшылардың зейнетақы шоттарындағы артық қаражат есебінен толықтырылуы мүмкін. Егер бірыңғай жинақтаушы зейнетақы қорының салымшысында жеткіліктілік шегінен асатын қаражат болса, ол тұрғын үй жағдайын жақсарту мақсатында кейіннен қарыз алу үшін біржолғы зейнетақы төлемдерін Банктегі депозитін толықтыруға пайдалана алады.
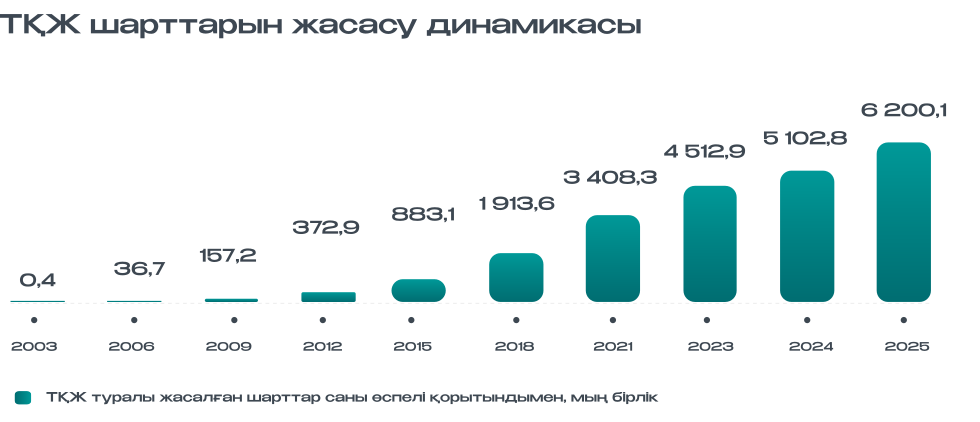
Банк тарапынан шарттар жасасу қарқыны халықтың қазақстандық тұрғын үй құрылыс жинақ жүйесін дамытуға қатысуының қарқынды әрі дәйекті түрде артып келе жатқанын көрсетеді.
Сондай-ақ «Aqyl» мемлекеттік білім беру жинақ салымы» тарифтік бағдарламасы қолданылады. Бұл бағдарлама техникалық және кәсіптік, орта білімнен кейінгі, жоғары және жоғары оқу орнынан кейінгі білім беру бағдарламаларын іске асыратын білім беру ұйымдарына, оның ішінде шетелдік білім беру ұйымдарына қатысушы ұйымдардың білім беру қызметтеріне ақы төлеу үшін қаражат жинақтауға мүмкіндік береді (салым бойынша сыйақы мөлшерлемесі ҚРҰБ базалық мөлшерлемесіне байланысты). Салым шарты кемінде бір жыл мерзімге жасалады. Бағдарлама іске қосылған сәттен бастап 158 мың депозит ашылды (оның ішінде 2025 жылы 88 мың депозит), бұл аталған өнімнің халық арасында жоғары сұранысқа ие екенін көрсетеді.
Қарыз беру
Банк өз салымшыларына тұрғын үй жағдайын жақсарту жөніндегі іс-шараларды жүргізу үшін тұрғын үй, аралық және алдын ала тұрғын үй қарыздарын береді.
Тұрғын үй қарызы ең төменгі қажетті соманы міндетті түрде жинақтау, жинақтау мерзімін сақтау (кемінде 3 жыл), тарифтік бағдарлама үшін жеке белгіленген бағалау көрсеткішінің ең төменгі мәніне қол жеткізу, төлем қабілеттілігін растау және берілген қарыз сомасын жабуға жеткілікті кепілмен қамтамасыз етуді ұсыну шарттары сақталған кезде беріледі. Кредиттеу мерзімі - 6 айдан 25 жылға дейін, қарыз бойынша сыйақы мөлшерлемесі - жылдық 3,5%-дан 5%-ға дейін (ЖТСМ 3,6%-дан 6,9%-ға дейін).
Аралық тұрғын үй қарызы ең төменгі қажетті соманы мерзімінен бұрын жинақтау немесе біржолғы енгізу (шарттық соманың кемінде 50%-ы) шартымен, кейіннен шарттық сома шегінде кредиттеу арқылы, сондай-ақ төлем қабілеттілігін және кепілмен қамтамасыз етудің жеткіліктілігін растаған кезде беріледі. Қарызды пайдалану мерзімі - 25 жылға дейін, қарыз бойынша сыйақы мөлшерлемесі - жылдық 6%-дан 8,5%-ға дейін (ЖТСМ 6,2%-дан 9,6%-ға дейін).
Алдын ала тұрғын үй қарызы мемлекеттік бағдарламалар және «Өз үйім» бағдарламасы шеңберінде беріледі. Алдын ала тұрғын үй қарызын пайдалану кезеңінде қарыз алушы қарыз бойынша тек сыйақыны өтейді және бір мезгілде шарттық соманың 50%-ына қол жеткізгенге дейін өзінің депозитіне жарналар енгізеді. Жинақтау мерзімі аяқталғаннан кейін жинақталған қаражат пен тұрғын үй қарызы алдын ала тұрғын үй қарызын өтеуге бағытталады. Алдын ала тұрғын үй қарызы бойынша өтеу және бір мезгілде жинақтау мерзімі 8 жылға дейін, қарыз бойынша сыйақы мөлшерлемесі - жылдық 2%-дан 18%-ға дейін (ЖТСМ жылдық 2%-дан 24,3%-ға дейін).
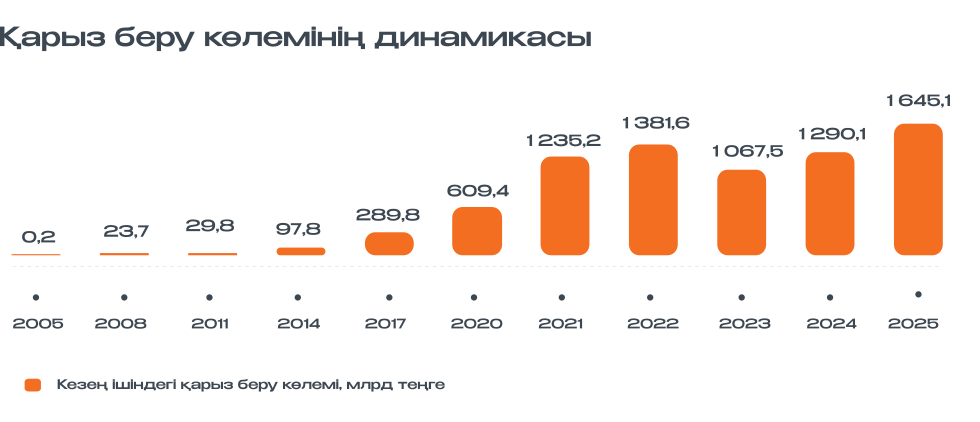
Банк өз қызметінің бүкіл кезеңінде қарыз беру көлемінің тұрақты өсімін көрсетіп келеді. 2012 жылдан бастап кредиттік портфельдің қарқынды өсуі, соның ішінде, халықты мемлекеттік және өңірлік тұрғын үй құрылысы бағдарламалары, сондай-ақ нарықтың әрбір сегментіне арналған Банктің меншікті бағдарламалары шеңберінде кредиттеумен байланысты.
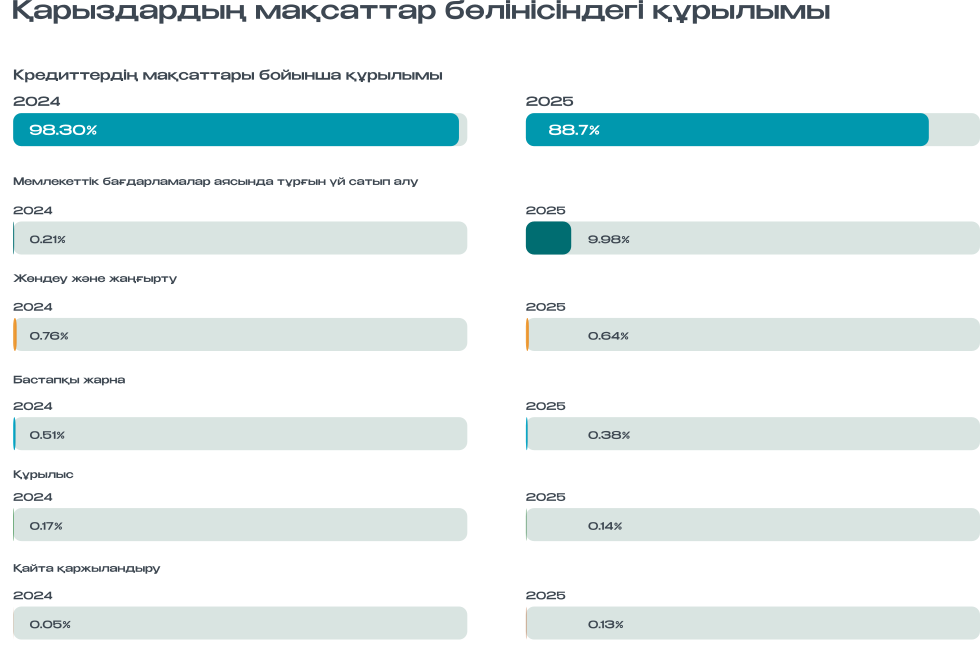
Банк кірістерінің басым бөлігін берілген қарыздар бойынша сыйақы есебінен алады. Банктің ең көп кіріс әкелетін өнімі аралық қарыз болып табылады. 2025 жылы берілген аралық қарыздар көлемі берілген қарыздардың жалпы сомасына қатысты 64%-ды құрады.
Жоспарлы көрсеткіштерді бағалау
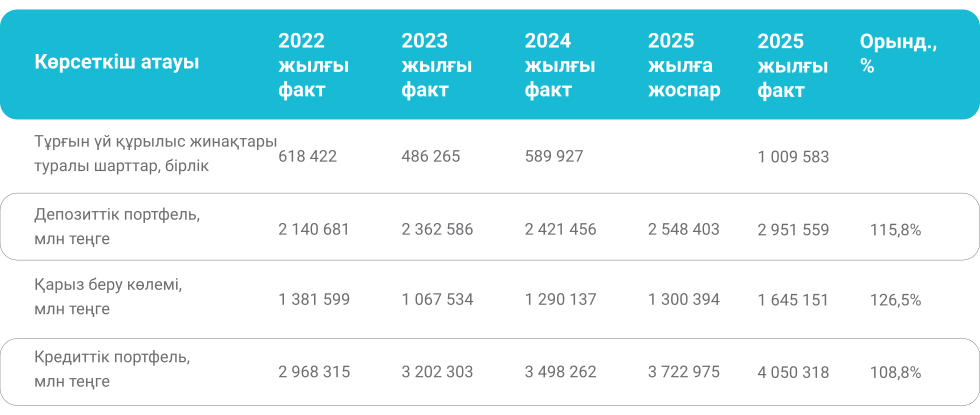
Банк өз қызметінің бүкіл кезеңінде шарттық сомасы 21,7 трлн теңгені құрайтын 6,1 млн шарт жасасты. Жүйеге салым сомасы 2,9 трлн теңге болатын 3,5 миллионнан астам салымшы тартылды. Халықтың ұзақ мерзімді салымдарының 37%-ы Отбасы банктің үлесіне тиесілі. Елдің жиынтық ипотекалық портфеліндегі Отбасы банктің үлесі 52%-ды құрайды, бұл оның нарықтағы көшбасшылық ұстанымын растайды.
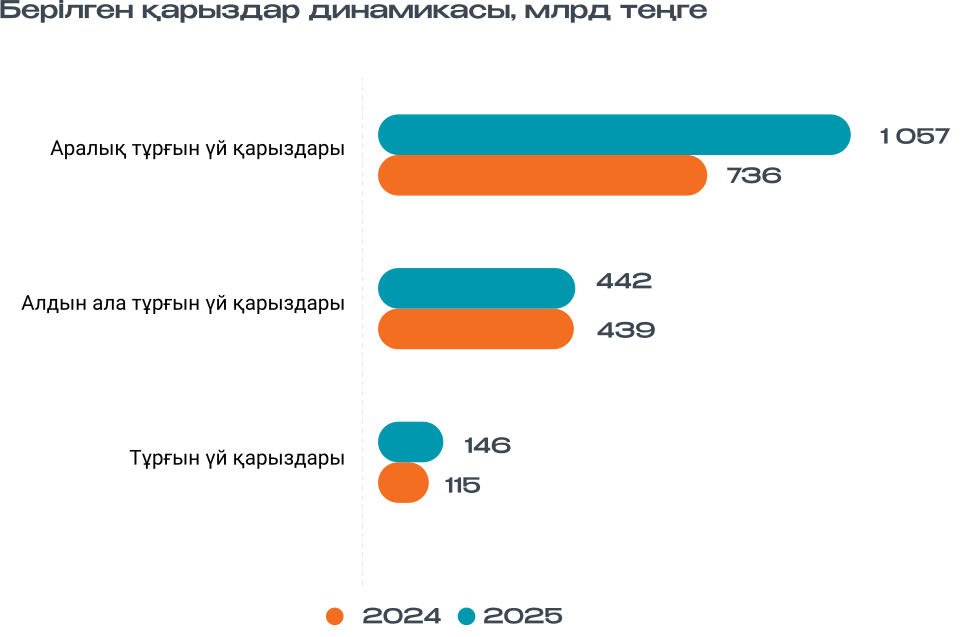
Банк қарыздарды тек жеке тұлғаларға береді. 2025 жылдың қорытындысы бойынша аралық тұрғын үй қарыздары 1 057 млрд теңгені құрады. Жыл соңындағы алдын ала тұрғын үй қарыздарының көлемі 442 млрд теңгеге жетті. Тұрғын үй қарыздарының көлемі 146 млрд теңгені құрады.
Даму стратегиясын іске асыру кезеңіндегі Банктің негізгі көрсеткіштерін талдау қызметтің барлық негізгі бағыттары бойынша тұрақты оң динамиканы көрсетеді. Бұл Банк өнімдерінің халық арасында жоғары сұранысқа ие екенін және оның Қазақстанның қаржы нарығындағы бәсекеге қабілеттілігін айғақтайды.
Мемлекеттік тұрғын үй бағдарламаларын іске асыру.
Мемлекетіміздің қызметіндегі басымдық азаматтардың әлеуметтік әл-ауқаты, алдымен тұрғын үй мәселесімен байланысты әл-ауқаты болып танылады. Осы мақсатта елде халықтың әлеуметтік осал топтарына ерекше назар аударылатын түрлі жеңілдікті тұрғын үй бағдарламалары енгізілуде. Осындай мемлекеттік тұрғын үй бағдарламаларының операторы Отбасы банк болып табылады. Соңғы жиырма жыл ішінде Отбасы банк көптеген қазақстандықтар үшін тұрғын үй мәселесін шешуде сенімді серіктеске айналды.
Өзінің бүкіл қызмет кезеңінде Банк 2005-2007, 2008-2010, 2011-2014 жылдарға арналған мемлекеттік тұрғын үй құрылысы бағдарламаларын, «Қолжетімді тұрғын үй - 2020» бағдарламасын, «2020 жылға дейінгі өңірлерді дамыту бағдарламасын», «2015-2019 жылдарға арналған «Нұрлы жол» инфрақұрылымды дамытудың мемлекеттік бағдарламасын», «Нұрлы жер» мемлекеттік тұрғын үй құрылысы бағдарламасын табысты іске асырды. Бүгінгі таңда аталған бағдарламалардың қолданылу мерзімі аяқталды.
Есепті жылы Банк «2023-2029 жылдарға арналған тұрғын үй-коммуналдық инфрақұрылымды дамыту тұжырымдамасын» (бұдан әрі - Тұжырымдама) жүзеге асырумен айналысты. Банк Тұжырымдаманың және оның «2-10-20», «5-10-20» бағыттарының операторы болып табылады және жергілікті атқарушы органдарда кезекте тұрған халықтың әлеуметтік осал топтарына қарыздар береді. Халықтың әлеуметтік осал топтарына, оның ішінде 1 және 2-топтағы мүгедектігі бар адамдар, мүгедектігі бар балаларды тәрбиелеп отырған немесе асырап отырған отбасылар, сондай-ақ көпбалалы отбасылар мен аналар, жетім балалар немесе ата-анасының қамқорлығынсыз қалған балалар және тағы басқалар жатады. Тұжырымдама шеңберінде Банк азаматтың санатына қарай жылдық 2% және 5% сыйақы мөлшерлемелері бойынша алдын ала тұрғын үй қарыздарын береді:
Олардың ішінде жылдық 2% мөлшерлемемен үміткерлер болып табылатындар:
- жетім балалар, ата-анасының қамқорлығынсыз қалған балалар;
- «Алтын алқа», «Күміс алқа» алқаларымен наградталған немесе бұрын «Батыр ана» атағын алған, сондай-ақ I және II дәрежелі «Ана даңқы» ордендерімен наградталған көпбалалы аналар, көпбалалы отбасылар;
- бірінші және екінші топтағы мүгедектігі бар адамдар;
- мүгедектігі бар балаларды тәрбиелеп отырған немесе асырап отырған отбасылар;
- кезекте тұрған азаматтардың өзге де санаттары Тұжырымдама шеңберінде 5% мөлшерлемемен кредиттеуге қатысады.
Тұжырымдаманың барлық қатысушылары кредит қаражаты есебінен жергілікті атқарушы органдар салған тұрғын үйді сатып алады.
2025 жылғы қыркүйектен бастап Банк мемлекеттік тұрғын үйді рәсімдеу Қазақстан Республикасының «Қазақстан Республикасының кейбір заңнамалық актілеріне тұрғын үй саясатын реформалау мәселелері бойынша өзгерістер мен толықтырулар енгізу туралы» Заңы шеңберінде, тұрғын үй жағдайын жақсартуға бағытталған мемлекеттік қолдау шараларын орындау қағидаларында айқындалған тәртіппен атқарылады (Қазақстан Республикасы Өнеркәсіп және құрылыс министрінің 2025 жылғы 30 мамырдағы №187 бұйрығымен бекітілген).
Тұрғын үй саясатын реформалау туралы заңмен тұрғын үйді бөлу кезінде бірінші кезектегі құқыққа ие санаттар тізбесі кеңейтілді. Осылайша, 2% бойынша жеңілдікті ипотекалық кредиттеуге қатысушылар болып мыналар танылады:
- жетім балалар, ата-анасының қамқорлығынсыз қалған балалар;
- «Алтын алқа», «Күміс алқа» алқаларымен наградталған немесе бұрын «Батыр ана» атағын алған, сондай-ақ I және II дәрежелі «Ана даңқы» ордендерімен наградталған көпбалалы аналар, көпбалалы отбасылар;
- бірінші және екінші топтағы мүгедектігі бар адамдар;
- мүгедектігі бар балаларды тәрбиелеп отырған немесе асырап отырған отбасылар;
- ҰОС ардагерлері, ҰОС ардагерлеріне теңестірілген адамдар;
- басқа мемлекеттердің аумағындағы ұрыс қимылдарының ардагерлері;
- жесірлер.
Жалпы, 2025 жылы мемлекеттік бағдарламалар шеңберінде рәсімдеуге жалпы ауданы 723 645 шаршы метр болатын 92,8 млрд теңге сомасына 124 объект (8 519 пәтер) түсті.
Мемлекеттік бағдарламалар шеңберінде (тұрғын үй жағдайын жақсартуға бағытталған мемлекеттік қолдау шаралары, Тұжырымдама) 2025 жылы қазақстандықтарға 67,8 млрд теңге сомасына 5 277 қарыз берілді, оның ішінде жылдық 5% мөлшерлемемен 44,9 млрд теңге сомасына 3 477 қарыз және жылдық 2% мөлшерлемемен 22,9 млрд теңге сомасына 1 800 қарыз берілді. «5-10-20» бағыты бойынша қарыздар қайтарылған қаражат есебінен ұсынылды. «2-10-20» бағыты бойынша қарыздар 2023 жылы бөлінген бюджет қаражатының қалдығы, сондай-ақ қайтарылған қаражат есебінен берілді. 2025 жылы мүгедектігі бар адамдарды, жетім балаларды, сондай-ақ көпбалалы отбасылар мен мүгедектігі бар балаларды тәрбиелеп отырған отбасыларды кредиттеу аталған қаражат есебінен жүргізілді.
Сонымен қатар есепті жылы Банк ұлттық даму институты ретінде коммуналдық тұрғын үй қорынан жалға берілетін тұрғын үйді бөлу функцияларын жүзеге асыра бастады (жергілікті атқарушы органдардың жалға берілетін тұрғын үйі).
Мемлекеттік қолдау шаралары шеңберінде тұрғын үйді іске асыру үшін жергілікті атқарушы органдар Банкке 8 519 пәтерді берді, оның ішінде 3 467 бірлік кредиттік тұрғын үй және 5 052 бірлік жалға берілетін тұрғын үй бар. Кредиттік тұрғын үй бойынша 940 пәтер сатып алу-сату шарттарын жасасу үшін жергілікті атқарушы органдарға берілді, 357 пәтер бойынша рәсімдеу аяқталып, тұрғын үй азаматтарға берілді. Жалға берілетін тұрғын үй бойынша 1 324 азамат тұрғын үй алуға келісім берді, олардың ішінде 1 151 пәтер бойынша материалдар жалдау шарттарын жасасу үшін жергілікті атқарушы органдарға берілді. Қалған азаматтар бойынша түгендеу рәсімдері жүргізілуде.
Жекеше тұрғын үй қорында жалға алынатын тұрғын үй үшін азаматтардың жекелеген санаттарына төлемдерді тағайындау және жүзеге асыру механизмін іске асыру.
2022 жылы Қазақстанда тұрғын үйге мұқтаж ретінде ЖАО-да есепте тұрған азаматтарды қолдау үшін жекеше тұрғын үй қорында жалға алынған тұрғын үй үшін жалдау ақысының бір бөлігін субсидиялау бағдарламасы іске қосылды. Осы бағдарламаның операторы Отбасы банк болды. Есепті жылы Банк аталған механизмді іске асыруды жалғастырды. 2025 жылы нақты бөлінген қаражат 9,7 млрд теңгені құрады, оның ішінде 7,6 млрд теңге - республикалық бюджет қаражаты, 2,1 млрд теңге - жергілікті бюджет қаражаты. Игерілген қаражат көлемі 9,5 млрд теңгені құрады (тиісінше 7,6 млрд және 1,9 млрд теңге). Пайдаланылмаған қаражат қалдығы тиісінше республикалық және жергілікті бюджеттерге қайтарылды. Есепті жылдың соңында көпбалалы отбасыларға, мүмкіндігі шектеулі балаларды тәрбиелеп отырған отбасыларға, жетім балаларға, сондай-ақ 1 және 2-топтағы мүгедектігі бар адамдарға 9 791 өтінім бойынша 9,5 млрд теңге сомасында төлемдер жүргізілді.
«Дипломмен ауылға» бағдарламасын іске асыру
2023 жылдан бастап Банк «Дипломмен ауылға» мемлекеттік бағдарламасын іске асырып келеді. Бағдарлама шеңберінде Банк ауылдық елді мекендерге жұмыс істеу және тұру үшін келген денсаулық сақтау, білім беру, әлеуметтік қамсыздандыру, мәдениет, спорт және агроөнеркәсіптік кешен салаларындағы мамандардың, ауылдар, кенттер, ауылдық округтер әкімдері аппараттарының мемлекеттік қызметшілерінің өтінімдерді қашықтан беруін, сондай-ақ жергілікті органдар үшін берілген өтінімдерді әкімшілендіруге арналған жеке кабинетті әзірлейді. Клиенттік сервисті жақсарту және мемлекеттік қызметтерді цифрландыру деңгейін арттыру үшін процесс толықтай онлайн-форматқа көшірілді. Нәтижесінде ауылдық аумақтарды дамыту шеңберінде бюджеттік кредиттер алуға өтінім беру және оларды өңдеу кезінде білім беру, денсаулық сақтау, агроөнеркәсіптік кешен мамандарының және жергілікті атқарушы органдардағы бағдарлама әкімшілерінің уақыты үнемделді.
2025 жылы Банк жергілікті атқарушы органдармен жалпы бюджет сомасы 30 млрд теңгеден асатын 183 тапсырма шартын жасасты. Бағдарлама бойынша жалпы сомасы 70 млрд теңгеге 9 917 қарыз, сондай-ақ жалпы сомасы 26 млрд теңгеге 17 513 көтерме жәрдемақы берілді.
«Корпоративтік» бағдарламасын іске асыру.
Бүгінгі таңда тұрғын үйді тек мемлекеттік кәсіпорындардың қызметкерлері ғана емес, өз қызметкерлерін қолдауға мүдделі жеке компаниялардың - зауыттардың, өндірістік кәсіпорындардың, медициналық мекемелердің және басқа да ұйымдардың қызметкерлері де сатып ала алады. Жұмысшы мамандықтары жылы шеңберінде жұмысшы мамандықтарының өкілдері үшін мүмкіндіктерді кеңейтуге және жұмыс берушілермен әріптестікті дамытуға ерекше назар аударылды. Бюджетке түсетін әлеуметтік жүктемені төмендету және жастарды өңірлерде ұстап қалу мақсатында Банк ірі компанияларға жыл сайын «Корпоративтік» бағдарламасы шеңберінде ынтымақтастық мүмкіндігін қарастыруды ұсынады.
«Корпоративтік» өнімі шеңберінде қорландырудың жалпы сомасы 5,6 млрд теңгені құрады, оның ішінде 2025 жылы бірқатар компаниялармен ынтымақтастықты дамытуға 757,3 млн теңге бөлінді. Олардың қатарында «Ш. Есенов атындағы Каспий технологиялар және инжиниринг университеті» КЕАҚ, «ЛС Групп» ЖШС, «Quantum TECH School» ЖШС, «FSSA» ЖШС және басқа да ұйымдар бар.
Жалпы, «Корпоративтік» бағдарламасы шеңберінде Банк компаниялардың 281 қызметкерінің тұрғын үй жағдайын жақсартуға жалпы сомасы 4,1 млрд теңгеге көмектесті, оның ішінде 2025 жылы жалпы сомасы 709,7 млн теңгеге 56 қарыз берілді.
Әскери қызметшілерге арналған «Әскери баспана» бағдарламасын іске асыру
Әскери бағдарлама да Банктің сұранысқа ие өнімдерінің бірі болып табылады. Қаржыландыру көзі ретінде Банк нарықтан нарықтық шарттармен қаражат тартады, сондай-ақ меншікті қаражатын пайдаланады. Бүгінгі таңда Отбасы банк арнайы салымдары ерекше мәртебеге және қол сұғылмаушылық кепілдігіне ие жалғыз банк болып табылады.
Қазақстан Республикасының Премьер-Министрі О.А. Бектенов 2025 жылғы 17 қазанда бекіткен Макроэкономикалық тұрақтылықты қамтамасыз ету және экономикалық реформалардың теріс салдарын бәсеңдету жөніндегі іс-шаралар жоспарын іске асыру шеңберінде Банк бұрын қолданыста болған «Әскери баспана» бағдарламасы аясында тұрғын үй төлемдерін алушыларға алдын ала тұрғын үй қарыздарын беруді қайта бастады, сондай-ақ «Наурыз» бағдарламасы шеңберінде тұрғын үй төлемдерін алушылар үшін «Наурыз Әскери» бағытын іске қосты.
2025 жылы қолданыстағы бағдарламалар шеңберінде тұрғын үй төлемдерін алушыларға жалпы сомасы 207,2 млрд теңгеге 11 709 қарыз берілді. Оның ішінде «Наурыз Әскери» бағыты бойынша 2025 жылғы қараша-желтоқсан аралығында 1,2 млрд теңге сомасына 32 қарыз берілді.
«Жасыл ипотека» экологиялық бағдарламасын іске асыру.
2023 жылдың басынан бастап Банк экологиялық таза тұрғын үйді ілгерілету жөніндегі стратегиялық бастаманы қолдай отырып, «жасыл стандарттар» бойынша салынған энергия тиімді тұрғын үй кешендерінен пәтер сатып алуға арналған Қазақстандағы алғашқы «жасыл ипотека» бағдарламасын іске асырып келеді. Бағдарлама азаматтардың денсаулығы мен қоршаған ортаны қорғауға бағытталған.
Бағдарламаны іске асырудың негізгі шарты - сатып алынатын тұрғын үйдің Қазақстанда қолданылатын жүйелердің бірі бойынша (OMIR, ГОСТ Р, BREEAM, LEED) сертификаттау деңгейіне қарамастан, сертификатталған «жасыл стандартқа» сәйкес келуі.
Бұл құрылыс салушының үйлерді салу кезінде экологиялық таза және қоршаған орта үшін қауіпсіз материалдарды пайдаланатынын, аумақты абаттандырып, көгалдандыратынын, барлық үйлердің ойластырылып орналастырылғанын, пәтерлерде ауа температурасын реттеуге болатынын, көлік қолжетімділігі бар екенін және тағы басқа талаптардың сақталатынын білдіреді.
Бүгінгі таңда Банк Қазақстанның бүкіл аумағы бойынша құрылыс салудың экологиялық стандарттарын сақтайтын 25 құрылыс салушымен ынтымақтастық орнатып, олармен меморандумдар жасасты. Банк осы бағыттағы ынтымақтастықты әрі қарай да белсенді дамытуды жоспарлап отыр. 2025 жылы 14,7 млрд теңге сомасына 570 қарыз берілді.
Тартылған қаражат
Банктің толыққанды қызметін қамтамасыз ету, сондай-ақ салымшылар алдындағы тұрғын үй қарыздарын беру бойынша міндеттемелерді орындау мақсатында Банк меншікті қаражатын, мемлекеттік бюджеттен және жергілікті атқарушы органдардың бюджетінен бөлінетін қаражатты, клиенттердің салымдарын және қаржы нарығында тартылған қаражатты (борыштық бағалы қағаздар шығару, түрлі ұйымдардан алынған қарыздар) пайдаланады.
Мемлекеттік және өңірлік бағдарламалар шеңберіндегі бүкіл қызмет кезеңінде Банк 972 млрд теңге көлемінде бюджет қаражатын тартты. 2026 жылғы 1 қаңтардағы жағдай бойынша 948 млрд теңге немесе тартылған қаражаттың жалпы көлемінің 97,5%-ы игерілді (қайтарымды қаражатты ескере отырып, 1 181 млрд теңге немесе тартылған қаражаттың жалпы көлемінің 121,42%-ы).
2025 жылы Банк «Қазақстан қор биржасы» АҚ алаңында жалпы сомасы 282 017 183 000 теңге болатын әлеуметтік облигацияларды (номиналды мәнде) жылдық 16,49-18,00% кірістілік диапазонында орналастырды.
Сату жүйесі
Банктің қызметі жеткілікті жоғары даму қарқынымен сипатталады, мұны негізгі көрсеткіштердің өсуі дәлелдейді. Мұндай динамика едәуір дәрежеде Банктің сату жүйесінің табысты жұмысымен қамтамасыз етілген. Ол филиалдарды, қызмет көрсету орталықтары мен нүктелерін, консультанттар мен агенттерді (жасалған агенттік келісімдер шеңберінде Банкке агенттік қызметтер көрсететін ұйымдарды), интернет-банкингті, видеобанкингті және басқа да арналарды қамтиды.
Банктің сату жүйесінің негізгі қатысушылар
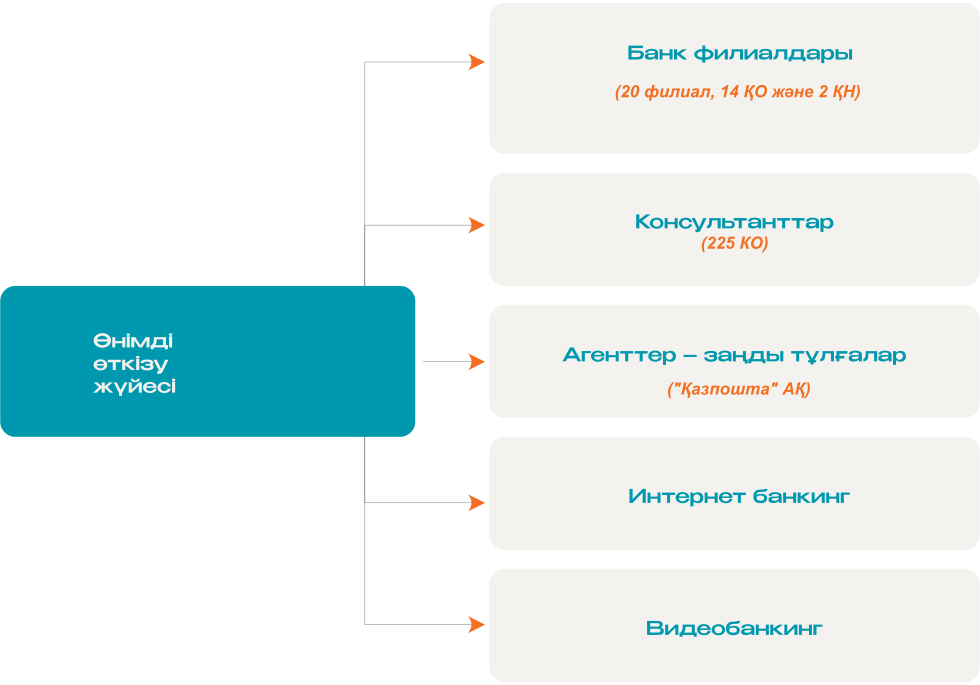
Банк клиент өнімдер мен қызметтерді өзіне ыңғайлы түрде, яғни өзіне қолайлы уақытта, қолайлы жерде және қолайлы тәсілмен пайдалана алатындай инфрақұрылым құруға ұмтылады.
Осы мақсаттарда Банк өз клиенттері үшін мынадай қызмет көрсету арналарын жүргізді:
- Банк бөлімшелері (филиалдар, қызмет көрсету орталықтары, қызмет көрсету нүктелері, колл-орталық);
- Банктің консультанттары (консультациялық орталықтар, көшпелі сервис);
- қашықтан қызмет көрсету арналарында қызметтер алу бойынша Банк бөлімшелеріндегі оператор-консультанттар (цифрлық гидтер);
- қашықтан қызмет көрсету арналарында қызметтер алуға сүйемелдеу көрсететін оператор-консультанттар (пошташылар);
- агент-заңды тұлға - «Қазпошта» АҚ;
- видеобанкинг;
- интернет-банкинг;
- Банктің мобильді қосымшасы;
Банктің әріптестері (Kaspi.kz, Қазақстан Республикасының Электрондық үкіметі, «Қазақстан Халық Банкі» АҚ, «Банк ЦентрКредит» АҚ), сондай-ақ коммуникациялық арналар:
- Банктің корпоративтік сайты;
- Quanysh-AI чат-боты (WhatsApp, Telegram мессенджерлері, мобильді қосымша, Банктің hcsbk.kz, otbasybank.kz, enpf-otbasy.kz сайттарындағы чат-бот виджеті);
- Банктің әлеуметтік желілердегі ресми парақшалары (Instagram, Facebook, ВКонтакте) және басқалар.
2025 жылы Банк цифрлық технологиялар мен клиенттік сервистерді дамытуды жалғастырды, есепті жылдың қорытындысы бойынша 5,3 млн клиенттік операция жүргізілді, қашықтан қызмет көрсету арналары арқылы орындалған операциялардың үлесі:
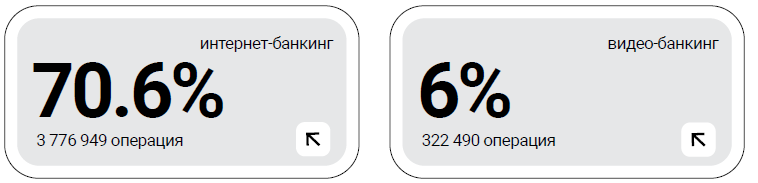
2025 жылдың қорытындысы бойынша Банк бөлімшелері 444 491 операция жүргізді, бұл операциялардың жалпы санының 8%-ын құрады. 2025 жылы агенттік желі арқылы 804 472 операция жүзеге асырылды, бұл операциялардың жалпы көлемінің 15%-ын құрады.
2025 жылы Банк бөлімшелеріндегі қызмет көрсетуге клиенттердің қанағаттану деңгейі (CSI) 4,82 балды құрады.
Анықтама: Банк бөлімшелеріндегі қызмет көрсетуге клиенттердің қанағаттану деңгейі (CSI) «Отбасы банк» АҚ-да CSI және NPS сервистік көрсеткіштерімен жұмыс істеу жөніндегі Банктің әдістемесіне сәйкес жүргізіледі.
Азаматтардың жекелеген санаттарына арналған арнайы сервис
Банк клиенттерге қамқорлық жасау мақсатында, оның ішінде жүріп-тұруы шектеулі азаматтар топтары және мүмкіндігі шектеулі азаматтар топтары үшін мынадай қызмет көрсету жағдайларын жасады:
- Банктің штаттан тыс консультанттары арқылы көшпелі сервис ұйымдастырылды. Банктің консультанттары мобильді планшеттердің көмегімен клиенттерге клиент үшін кез келген ыңғайлы жерде қызмет көрсете алады;
- бейнесервис арқылы сурдоаудармашы сервисінің көмегімен мылқау және нашар еститін клиенттерге қызмет көрсету мүмкіндігі іске асырылды;
- Банк бөлімшелерінде мүгедектігі бар адамдарға кезектен тыс қызмет көрсету мүмкіндігі ұйымдастырылды;
- Банк бөлімшелерінде пандустар, лифтілер, Банк қызметкерін шақыру батырмасы бар тактильді плиткалар және басқа да құралдар орнатылды;
- онлайн және офлайн білім беру сессиялары ұйымдастырылды. Оқыту іс-шаралары Банк қызметкерлерінің мүгедектігі бар клиенттермен тиімді және құрметпен өзара іс-қимыл жасау мәселелеріндегі құзыреттерін арттыруға бағытталды. Негізгі тақырыптарға «Денсаулығында шектеулері бар адамдармен сыпайы қарым-қатынас жасау қағидалары», «Мүгедектігі бар клиенттерге қызмет көрсетудің ерекшелігі» және «Банк қызметтерін мүмкіндігі шектеулі адамдар үшін бейімдеу» кірді;
- Банктің барлық бөлімшелері ҚР ЕХӘҚМ-нің «Мүгедектігі бар адамдарды әлеуметтік қорғау» ақпараттық порталында (https://inva.gov.kz/) орналастырылды.
Банк клиенттерге қамқорлық жасау мақсатында, оның ішінде жүріп-тұруы шектеулі азаматтар топтары және мүмкіндігі шектеулі азаматтар топтары үшін мынадай қызмет көрсету жағдайларын жасады:
- Банктің штаттан тыс консультанттары арқылы көшпелі сервис ұйымдастырылды. Банктің консультанттары мобильді планшеттердің көмегімен клиенттерге клиент үшін кез келген ыңғайлы жерде қызмет көрсете алады;
- бейнесервис арқылы сурдоаудармашы сервисінің көмегімен мылқау және нашар еститін клиенттерге қызмет көрсету мүмкіндігі іске асырылды;
- Банк бөлімшелерінде мүгедектігі бар адамдарға кезектен тыс қызмет көрсету мүмкіндігі ұйымдастырылды;
- Банк бөлімшелерінде пандустар, лифтілер, Банк қызметкерін шақыру батырмасы бар тактильді плиткалар және басқа да бейімдеу шешімдері орнатылды;
- жыл сайын Банк қызметкерлері үшін мүгедектігі бар клиенттерге қызмет көрсету бойынша онлайн-оқыту өткізіледі, оның ішінде сыпайы қарым-қатынас қағидалары, қызметтер көрсету ерекшеліктері және банк өнімдерін бейімдеу мәселелері қамтылады. Осылайша, 2025 жылы филиалдардың фронт-офисіндегі 640 қызметкер, агенттік желінің 1 111 консультанты және 44 әкімші-гид оқудан өтті;
- мүгедектігі бар адамдар, сондай-ақ халықтың жүріп-тұруы шектеулі топтары үшін кіру және қызмет көрсету қолжетімділігі туралы ақпарат Банктің hcsbk.kz ресми сайтында, Қазақстан Республикасы Еңбек және халықты әлеуметтік қорғау министрлігінің ресурсында, сондай-ақ «2ГИС» қосымшасында орналастырылды.
2025 жылы Банк мүгедектігі бар клиенттерге 6,2 млрд теңге сомасына 469 қарыз берді.
Байланыс орталығы
Банк клиенттердің мүддесі үшін тиімді дамуға ұмтыла отырып, клиенттерден кері байланыс алуға үлкен көңіл бөледі. Банк кері байланысты жазбаша өтініштер арқылы (қолма-қол, пошта байланысы арқылы, Банктің электрондық поштасына және интернет-ресурсына келіп түскен), сондай-ақ ауызша өтініштер арқылы (телефон арқылы және клиенттің Банкке тікелей келуі кезінде түскен) алады. Өтініштер болған жағдайда оларды қабылдау күнделікті негізде жүргізіледі.
AI қолданылатын клиенттік қызмет көрсетуді дамыту басқармасы
2020 жылдан бастап Банк клиенттермен өзара іс-қимылды жақсарту үшін инновациялық технологияларды белсенді енгізіп келеді. Негізгі құралдардың бірі Quanysh чат-боты болды. Бұл заманауи құрал WhatsApp, Telegram, Instagram сияқты танымал мессенджерлерде, сондай-ақ Банктің мобильді қосымшасында жұмыс істейді және клиенттерге ыңғайлы әрі жедел байланыс тәсілін ұсынады.
2025 жылы Банк мынадай нәтижелерге қол жеткізді:
- клиенттермен 3,7 миллион чат өңделді;
- бапталған чат-бот өтініштердің 98%-ын операторларды тарту қажеттілігінсіз сәтті өңдеді;
- чат-боттың орташа жауап беру уақыты 3-4 секундты құрады;
- 3 550 019 кіріс қоңырау өңделді. Бапталған IVR қоңыраулардың 60,40%-ын операторларды тарту қажеттілігінсіз сәтті өңдеді.
Жасанды интеллектіні дамыту: стратегия және жетістіктер
2025 жылғы 20 наурызда Банк жасанды интеллект технологиялары негізінде құрылған виртуалды көмекші - «Quanysh-AI» интеллектуалды чат-ботын іске қосты.
«Quanysh-AI» салымшылар мен қарыз алушыларға Банктің барлық өнімдері мен қызметтері бойынша тәулік бойы (24/7) консультация береді. Ол Отбасы банктің мобильді қосымшасына интеграцияланған, сондай-ақ WhatsApp және Telegram мессенджерлерінде және Банктің hcsbk.kz, otbasybank.kz, enpf-otbasy.kz сайттарында қолжетімді. Бұл оператордың жауабын күтпей, Банкпен жедел байланыс орнатуды қамтамасыз етеді.
Клиенттер ботқа мәтіндік және дауыстық хабарламалар арқылы қазақ және орыс тілдерінде жүгіне алады. Бұл қызмет көрсетуді пайдаланушылардың барлық санаттары үшін барынша ыңғайлы әрі қолжетімді етеді. hcsbk.kz сайтындағы «Отбасы инфо» бөлімінде («Жиі қойылатын сұрақтар» блогы) ЖИ-модуль енгізілді: жауаптар онлайн режимде қалыптастырылады, бұл клиенттерге өзекті ақпарат ұсынуды қамтамасыз етеді.
Жасанды интеллектіні енгізу, цифрлық платформаларды жаңғырту және клиенттік сервисті жетілдіру нәтижесінде Банк инновациялық даму бағытына қарай үлкен қадам жасады. Жаңа Quanysh-AI чат-боты клиенттер үшін ыңғайлы құрал ғана емес, технологиялардың қаржылық қызметтердің сапасы мен қолжетімділігін арттыруға қалай көмектесетінінің үлгісі болды. Мұның барлығы Банктің өзінің стратегиялық мақсаттары мен құндылықтарына бейілділігін растайды.
Сонымен қатар деректердің қауіпсіздігін қамтамасыз ету және ЖИ-ді Банктің ішкі жүйелерімен интеграциялау үшін мыналар әзірленді:
- бұлтты LLM-модельдермен жұмыс істеу кезінде құпия ақпаратты ұсыну жүйесі;
- жаңа Quanysh-AI чат-ботын Банктің дерекқорларымен интеграциялауға мүмкіндік беретін деректерді шифрлау жүйесі.
Чат-бот клиенттерге 7 негізгі бағыт бойынша дербес деректердің 40-тан астам тармағына қолжетімділік береді, оның ішінде:
- дербес деректер;
- депозиттер бойынша ақпарат;
- тұрғын үй төлемдерін алушыларға арналған арнайы шот бойынша ақпарат;
- шоттарға тыйым салу туралы ақпарат;
- БЗТ қаражатын пайдалану туралы ақпарат;
- жалға берілетін тұрғын үйді субсидиялау бағдарламасына қатысуға арналған өтінімдер бойынша ақпарат;
- кредиттер бойынша ақпарат;
- қолдау қызметіне өтініштің мәртебесі туралы ақпарат.
Қашықтан сату басқармасы
Банк қызметін, бизнес-процестерін, құзыреттерін, корпоративтік мәдениетін және бизнес-модельдерін цифрлық технологиялардың әлеуетін барынша пайдалана отырып, цифрлық Банк форматына кешенді көшіру бөлігіндегі стратегиялық міндеттерді іске асыруға сәйкес, Банк жаңа тәжірибе қалыптастыру үшін жаңа технологиялар негізінде инновациялық өнімдерді дамыту және енгізу бойынша жұмыстар жүргізуде. Осы бағытта 2020 жылдан бастап Банкте видеобанкинг қызметі жұмыс істейді. 2021 жылы аталған қызметті жетілдіру жұмыстары жүргізіліп, клиенттерге қашықтан қызмет көрсетудің жаңа функциясы - бейнеқоңырау арқылы депозитті онлайн ашу іске қосылды. Бұдан басқа, Банк өнімдерінің қолжетімділігін одан әрі арттыруда видеобанкинг арқылы консьерж-сервис негізінде онлайн-ипотека схемасы іске асырылды. Бұл өнім жанды қарым-қатынас арқылы қызмет көрсетудің үздік тәжірибелері мен цифрлық арналар мүмкіндіктерін біріктіретін Phygital форматына негізделген. Аталған функционалды енгізу Банк клиенттеріне ипотеканы қашықтан рәсімдеуді жеңілдетіп, Банк бөлімшелеріне бару қажеттілігін барынша азайтты, бұл эпидемиологиялық жағдай кезінде ерекше өзекті болды. 2025 жылы 288 млрд теңге сомасына 10 736 кредиттік өтінім ресімделді. Бейнеқоңыраулар Банк клиенттерінің уақытын үнемдеп, депозиттен кейінгі операциялар бойынша сервистерді қашықтан алуды қамтамасыз етті. Аталған функция 543 мың рет пайдаланылды.
Клиенттік талдау және қашықтан сатуды дамыту басқармасы
Депозиттік портфельді ұлғайту, сондай-ақ 2025 жылғы жоспарлы көрсеткіштерді орындау мақсатында Басқарма 290-нан астам маркетингтік кампания өткізді. Олардың нәтижесінде жалпы сомасы 294 млрд теңге болатын қаражат түсімдері алынды. ҚҚБ операторлары үшін 587-ден астам операциялық кампания дайындалып, іске қосылды, нәтижесінде 72 мың депозит ашылып, 10,7 мың қарыз рәсімделді.
Жыл соңында «Мемлекет сыйлықақысы 2025» ірі ауқымды маркетингтік кампаниясы өткізілді. Кампанияға қатысушылардың жалпы саны өз депозиттерін жалпы сомасы 454,2 млрд теңгеге толықтырған 2,2 млн-нан астам клиентті құрады. Кампанияны өткізу барысында 265 мыңнан астам қатысушы мемлекет сыйлықақысының ең жоғары мәніне (157 280 теңге) қол жеткізу үшін өз депозиттерін 200 АЕК-ке толықтырды.
CRM-ді дамыту шеңберінде клиенттің CRM карточкасын ҚҚБ операторына «бір терезе» қағидаты бойынша жұмыс істеуге мүмкіндік беретін деректермен толықтыруға бағытталған 35 пысықтау іске асырылды, сондай-ақ маркетингтік және операциялық кампанияларды дайындау және өткізу функционалы кеңейтілді.
2025 жылдың соңында TSA-VIDEOBANKING жүйесін жаңғырту бойынша жұмыстар жүргізілді, 12 пайдаланушылық/клиенттік пысықтау іске асырылды, сондай-ақ жүйенің жұмыс қабілеттілігін арттыру, процестерді оңтайландыру және жеделдету мақсатында жүйені жаңғырту жұмыстары жүргізілді.
Big Data / Data Governance енгізу жобасы шеңберінде мынадай жұмыстар орындалды:
- аналитикалық модельдер орындаған есептеулердің нәтижелерін көрсету үшін Oracle BI-де есеп жасалды;
- деректерге талдау жүргізіліп, бизнес-блок бөлімшелерінің деректер витриналарының карталары әзірленді;
- бизнес-аналитика және үлкен деректер массивтерімен жұмыс істеу саласындағы шешімдерді енгізу бойынша пилоттық жоба іске қосылды;
- бизнес-блок үшін Деректерді басқару стратегиясын енгізу жөніндегі іс-шаралар тізбесі бекітілді;
- бизнес-блок үшін Деректерді басқарудың уақытша тұжырымдамасы (Data Governance) бекітілді.
Жауапты кредиттеу және қаржылық өнімдер
Банк кредиттік өнімдерді ұсыну бойынша кредиттік қызметін Қазақстан Республикасының барлық өңірлерінде жүзеге асырады. Банктің кредиттік қызметінің негізгі бағыты Банк клиенттеріне кредиттік өнімдерді ұсыну болып табылады. Банк ТҚЖ салымшыларына кредиттік өнімдердің мынадай түрлерін ұсынады:
1) тұрғын үй қарыздары;
2) аралық тұрғын үй қарыздары;
3) алдын ала тұрғын үй қарыздары.
Кредиттік өнімдер Банктің барлық клиенттері үшін стандартты талаптармен Қазақстан Республикасының ұлттық валютасында ұсынылады. Қарыздар тұрғын үй құрылыс жинақтарының салымшыларына олармен жасалған тұрғын үй құрылыс жинақтары туралы шарттар және банктік қарыз шарттары (тұрғын үй қарызы, аралық тұрғын үй қарызы, алдын ала тұрғын үй қарызы) негізінде, Банктің қарыздар ұсыну жөніндегі ішкі құжаттарына және тарифтік бағдарламаларына сәйкес беріледі.
Банк клиенттері үшін кредиттік өнімдер бойынша кредиттеу шарттары клиент таңдаған тарифтік бағдарламаның талаптарымен айқындалады.
Банктің кредиттік өнімдері мен қызметтері бойынша пайдалану мерзімдері, сыйақы мөлшерлемелері, қарыздарды қайтару бойынша міндеттемелердің орындалуын қамтамасыз ету тәсілдері және басқа да базалық шарттар тарифтік бағдарламалармен және Банктің өзге де ішкі құжаттарымен белгіленеді.
Банктің кредиттік өнімді ұсынғаны үшін сыйақы мөлшерлемесі ТҚЖ туралы шарттың талаптарымен айқындалады. Банктік қарыз шарттарында банктік қарыз шартын жасасу күніне Банк ұсынған әдістердің ішінен қарыз алушы таңдаған қарызды өтеу әдісі міндетті түрде көрсетіледі. Қарыз бойынша сыйақы мөлшерлемесінің мөлшері тұрғын үй құрылыс жинақтары туралы шарт жасалған кезде белгіленеді және шарттың бүкіл қолданылу мерзімі ішінде тіркелген болып қалады. Тіркелген сыйақы мөлшерлемесі біржақты тәртіппен өзгертуге жатпайды. ТҚЖ салымшысы өз бастамасы бойынша бір тарифтік бағдарламадан екіншісіне ауысқан кезде қарыз бойынша тіркелген сыйақы мөлшерлемесі тараптардың келісімі бойынша ТҚЖ туралы шарттың қолданылу мерзімі ішінде оның талаптарын сақтай отырып, сондай-ақ Қазақстан Республикасының заңнамасына және Банктің ішкі құжаттарына сәйкес төмендету немесе ұлғайту жағына өзгертілуі мүмкін.
Банктік қарыз шарттарында Банк жасалған шарт шеңберінде қарызды беру және оған қызмет көрсетуге байланысты алынуға жататын комиссиялар мен өзге де төлемдердің толық тізбесін, сондай-ақ олардың мөлшерін көрсетеді.
Банк комиссиялық және өзге де алымдарды алуға құқылы, алайда өз қызметтері үшін ең төмен тарифтер саясатын ұстанады. Бұл тәсіл тұрғын үй құрылыс жинақтары жүйесіне жаңа клиенттерді барынша тартуға бағытталған және клиенттік базаны кеңейтуге ықпал етеді.
2025 жылы тарифтер жүйесінде мынадай өзгерістер болды:
- кредиттік өтінімді қарау үшін комиссия алынып тасталды;
- балалар үйлерінің тәрбиеленушілері үшін тұрғын үй құрылыс жинақтары туралы шартты мерзімінен бұрын бұзу және жинақтарды алу үшін комиссия алынып тасталды
Банк жеке және заңды тұлғаларға көрсетілетін банктік және өзге де қызметтер бойынша мөлшерлемелер мен тарифтер туралы ақпаратты өзінің интернет-ресурсында орналастырады.
Кредиттік портфель және қаржыландыру көрсеткіштері (SASB)
Кредиттік қызмет туралы ақпаратты ашудың ашықтығын арттыру мақсатында Банк коммерциялық банктер мен ипотекалық қаржыландыруға арналған SASB салалық стандарттарында көзделген көрсеткіштерді қосымша ашады.
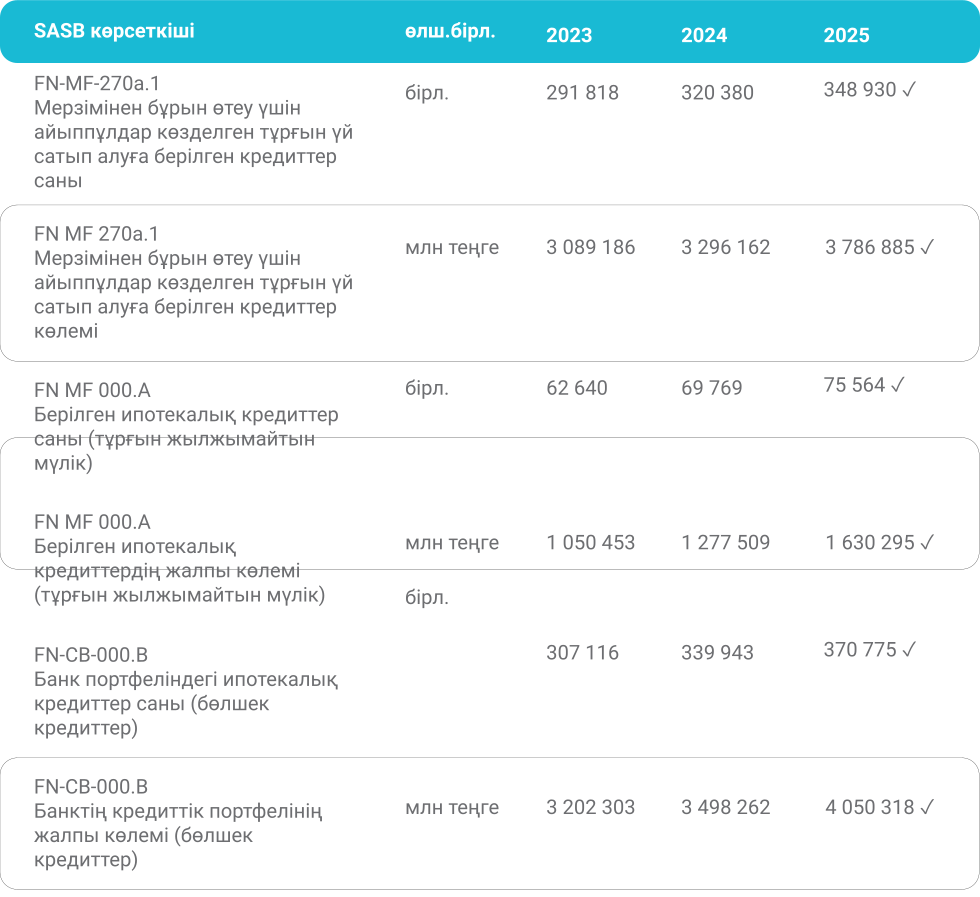
Көрсетілген көрсеткіштер бойынша толық ақпарат, оның ішінде есептеу әдістемесі және қосымша түсіндірмелер осы Есепке арналған SASB индексінде ұсынылған.
Клиенттерді дербес деректерге жауапкершілікпен қараудың маңыздылығы туралы ақпараттандыру, сондай-ақ халықтың саналы қаржылық мінез-құлқын қалыптастыруға, қаржылық құзыреттер деңгейін арттыруға және әртүрлі жастағы клиенттерді қаржылық сауаттылық мәселелеріне оқытуға жәрдемдесу мақсатында Банк 2025 жылы түрлі іс-шаралар мен ақпараттық бастамаларды өткізуді жалғастырды.
Банктің жарнамалық және PR-қызметі
Банк халықты тұрғын үйді тиімді шарттармен сатып алудың қолжетімді мүмкіндіктері туралы ақпараттандыра отырып, тұрғын үй құрылыс жинақтары жүйесін танымал етеді. Бұл жұмыстың маңызды бөлігі - қазақстандықтардың қаржылық сауаттылығын және Банктің өнімдері мен бағдарламалары туралы хабардарлығын арттыруға бағытталған кешенді PR-іс-шараларды іске асыру.
2025 жылы бұқаралық ақпарат құралдарында Отбасы банк туралы 10 061 жарияланым жарық көрді. Баспасөз қызметі өнімдерге, қызметтерге және бастамаларға арналған 96 пресс-релиз дайындап, таратты. Оларды медиада орналастыру қорытындысы бойынша 700 тегін материал жарияланды.
Сұрау салуларға жауаптар дайындалып, олардың нәтижелері бойынша Kursiv.kz, Kapital.kz, inbusiness.kz, BES.media, Tengrinews.kz, krisha.kz, informburo.kz, inform.kz ірі ақпараттық порталдарында Банктің өнімдері және ТҚЖ жүйесін іске асыру қорытындылары туралы түсіндіру материалдары жарияланды.
Жүргізілген маркетингтік зерттеу нәтижелері респонденттердің жалпы санының 86%-ы Банкке сенетінін көрсетті. Банктің танымалдығы 92,4%-ға дейін өсті. Клиенттердің қанағаттану деңгейі 96,2% деңгейінде сақталды.
Осылайша, 2025 жылы баспасөз қызметі Банктің ақпараттық кеңістікте жүйелі түрде қатысуын қамтамасыз етті. Коммуникациялық жұмыс ауқымды мемлекеттік және әлеуметтік бастамалар төңірегінде құрылып, тұрғын үй бағдарламалары мен Банк өнімдері бойынша жаңа шарттарды ашық, қолжетімді түрде түсіндіруге бағытталды.
2025 жылғы басым бағыттардың бірі «Наурыз қызметкер» жаңа бағытын іске қосу және іске асыруды ақпараттық сүйемелдеу болды. Осы бағытты іске асыру қорытындылары бақытты қоныс иелерінің оқиғаларымен бірге республикалық БАҚ-та кеңінен жарияланды. Сондай-ақ коммуникациялардың салмақты көлемі «Келешек» жаңа ерікті жинақ жүйесін түсіндіруге бағытталды. Бұл жұмыс шеңберінде бағдарламаның шарттарын, оның артықшылықтарын және азаматтар үшін ұзақ мерзімді құндылығын түсіндіретін материалдар сериясы дайындалды. Бұл жаңа өнім туралы түсінікті әрі сенімді қабылдауды қалыптастыруға, сондай-ақ оны Отбасы банкпен байланыстыруға мүмкіндік берді.
Банктің ұлттық даму институты ретіндегі жаңа рөлін түсіндіру үшін қазақстандықтар арасында танымал Nur.kz порталында арнайы ақпараттық парақша әзірленіп, іске қосылды. Онда тұрғын үйге кезекті жүргізу қағидаттары, іріктеу критерийлері, азаматтардың басым санаттары және тұрғын үйді бөлу механизмдері қолжетімді түрде түсіндірілді. Осы жобаны қолдау мақсатында 6 материал жарияланды. Мұндай формат кең аудиторияны қамтуға және кезекте тұрған азаматтар арасында ақпараттану деңгейін арттыруға мүмкіндік берді.
Сараптамалық және іскерлік медиамен жұмысқа бөлек назар аударылды. Жыл ішінде Банк басшылығы республикалық телевидениедегі ақпараттық бағдарламаларда сөз сөйледі. Басқарма төрағасы Ләззат Ибрагимованың Forbes порталына арналған сұхбаты ұйымдастырылды. Ол Банктің 2025 жылғы қызмет нәтижелеріне арналды. Сондай-ақ ішкі аудит департаментінің директоры Ғалия Смағұлдың Банктің тұрақтылығын қамтамасыз етудегі ішкі аудиттің рөлін ашып көрсететін сараптамалық сұхбаты жарияланды.
«Тұрғын үй құрылыс жинақтары: түрлі өңірлердегі озық тәжірибе және стратегиялық көшбасшылық» конференциясы маңызды халықаралық оқиға болды. Оны Банк Халықаралық тұрғын үй қаржыландыру одағының (IUHF) және Еуропалық құрылыс қоғамдары федерациясының (EFBS) қолдауымен ұйымдастырды. Баспасөз қызметі іс-шараның кеңінен жариялануын қамтамасыз етті - жарияланымдар 20-дан астам республикалық және салалық БАҚ-та жарық көрді. Қазақстан тұрғын үй саясаты саласындағы халықаралық диалог алаңы ретінде ұсынылды, бұл Банктің жаһандық деңгейдегі имиджін күшейтті.