
- Басты бет
- /
- 2025 жылы стратегиялық міндеттер шеңберіндегі жұмыс
2025 жылы стратегиялық міндеттер шеңберіндегі жұмыс
Мемлекеттік бағдарламаларды іске асыру
Есепті жылы Банк 2023-2029 жылдарға арналған тұрғын үй-коммуналдық инфрақұрылымды дамыту тұжырымдамасының (бұдан әрі - Тұжырымдама) операторы ретінде жергілікті атқарушы органдарда кезекте тұрған халықтың әлеуметтік осал топтарына қарыздар берді. Халықтың әлеуметтік осал топтарына, оның ішінде 1 және 2-топтағы мүгедектігі бар адамдар, мүгедектігі бар балалары бар немесе оларды тәрбиелеп отырған отбасылар, сондай-ақ көпбалалы отбасылар мен аналар, жетім балалар немесе ата-анасының қамқорлығынсыз қалған балалар және тағы басқалар жатады. Тұжырымдама аясында Банк азаматтың санатына қарай жылдық 2% және 5% сыйақы мөлшерлемелері бойынша алдын ала тұрғын үй қарыздарын береді.
Тұжырымдаманың барлық қатысушылары кредиттік қаражат есебінен жергілікті атқарушы органдар салған тұрғын үйді сатып алады.
2025 жылы мемлекеттік бағдарламалар бойынша іске асыруға жалпы ауданы 723 645 шаршы метр, сомасы 92,8 млрд теңге болатын 124 объект (8 519 пәтер) түсті.
Мемлекеттік бағдарламалар шеңберінде (Тұжырымдама, мемлекеттік қолдау шаралары) 2025 жылы қазақстандықтарға 67,8 млрд теңге сомасына 5 277 қарыз берілді, оның ішінде жылдық 5% мөлшерлеме бойынша 44,9 млрд теңге сомасына 3 477 қарыз және жылдық 2% мөлшерлеме бойынша 22,9 млрд теңге сомасына 1 800 қарыз берілді. «5-10-20» бағыты бойынша қарыздар қайтарымды қаражат есебінен берілді. «2-10-20» бағыты бойынша қарыздар 2023 жылы бөлінген бюджет қаражатының қалдығы, сондай-ақ қайтарылған қаражат есебінен берілді.
Үздік клиенттік сервис
Банк қызметін, бизнес-процестерін, құзыреттерін, корпоративтік мәдениетін және бизнес-модельдерін цифрлық технологиялардың әлеуетін барынша пайдалана отырып, цифрлық Банк форматына кешенді көшіру бөлігіндегі стратегиялық міндеттерді іске асыруға сәйкес, Банк жаңа тәжірибе қалыптастыру мақсатында жаңа технологияларды қолдана отырып, инновациялық өнімдерді дамыту және енгізу бойынша жұмыстар жүргізуде. Осы бағытта 2020 жылдан бастап Банкте видеобанкинг қызметі жұмыс істейді. Аталған функционалды енгізу Банк клиенттерінің ипотеканы қашықтан рәсімдеуіне жағдай жасап, Банк бөлімшелеріне бару қажеттілігін барынша қысқартты. 2025 жылы 288 млрд теңге сомасына 10 736 кредиттік өтінім ресімделді. Бейнеқоңыраулар Банк клиенттерінің уақытын үнемдеуге және депозиттен кейінгі операциялар бойынша сервистерді қашықтан алуға септігін тигізді. Осы функция 543 мың рет пайдаланылды. Сондай-ақ 2025 жылы аудио қызмет көрсету арқылы 1,3 млн-нан астам клиент сервис алды.
2025 жылы интернет-банкингтің депозиттік портфелі мынадай көрсеткіштерге қол жеткізді:
- жинақ көлемі 405,1 млрд теңгеден асты;
- депозиттер бойынша қаражат түсімдерінің сомасы 268 млрд теңгені құрады;
- 278 мыңнан астам жаңа шарт ашылды;
- депозиттік портфельдің белсенділігі 34,9% құрады.
Видеобанкинг портфелі бойынша мынадай көрсеткіштерге қол жеткізілді:
- жинақ көлемі 264,7 млрд теңгені құрады;
- депозиттер бойынша қаражат түсімдерінің сомасы 134 млрд теңгеден асты;
- жаңа шарттар саны 72 мыңды құрады;
- депозиттік портфельдің белсенділігі 35,6% құрады.
Клиенттерді Банктің онлайн-сервистері арқылы қашықтан қызмет көрсетуге тарту мақсатында 2025 жылы Банк бөлімшелеріндегі цифрлық гидтер саны 140 қызметкерге дейін ұлғайтылды, бұл қашықтан қызмет көрсету үлесін арттыруға жағдай жасады. 2025 жылы қашықтан қызмет көрсету арналарына ауыстырылған операциялардың үлесі 48% құрады.
Қазақстан Республикасының моноқалаларында, шағын қалаларында, аудан орталықтарында және шалғай ауылдық елді мекендерінде банк өнімдерін ілгерілету бойынша «Қазпошта» АҚ-мен бірлескен жобаның нәтижесінде Банкпен шарт жасасқан пошташылар саны артты. 2025 жылдың соңына қарай олардың саны елдің 17 өңірінен 251 адамды құрады. Олар халыққа қаржылық қызметтер көрсету үшін қашықтан қызмет көрсету арналарын тиімді қолдана отырып, жобаға белсенді қатысты. Нәтижесінде 2024-2025 жылдары пошташылардың қатысуымен 797 депозит ашылды.
Өнімдер мен қызметтерді дамыту
Банк өз өнімдері мен қызметтерін жетілдіру және дамыту бойынша тұрақты негізде жұмыс жүргізеді және халықтың барлық әлеуметтік топтарының мүдделеріне ерекше назар аударады.
Бүгінгі таңда Банк өз клиенттеріне бірқатар әлеуметтік тұрғын үй бағдарламаларын ұсынады: мемлекеттік бағдарламалар, жергілікті әкімдіктермен бірлескен өңірлік бағдарламалар, жастар бағдарламалары, әскери қызметшілерге арналған бағдарлама, әйелдер бағдарламасы, балалар бағдарламасы және басқалар.
Банк өнімдер желісін әзірлеу кезінде барлық әлеуметтік топтардың мүдделерінің ескерілуіне ерекше назар аударады және өз ұсыныстарын дамыту әрі бейімдеу бойынша тұрақты жұмыс жүргізеді. Банктің арнайы әлеуметтік бағдарламалар бойынша кредиттеу процестеріне ESG-факторлар енгізіледі.
Бүгінгі таңда Банктің өнімдер желісінде әрбір сегмент үшін сұранысқа ие көптеген өнімдер қалыптастырылған. Мемлекеттік бағдарламалардан бөлек, Банк өңірлік, жастарға арналған және корпоративтік тұрғын үй бағдарламаларын, әскери қызметшілерге, әйелдерге, балаларға арналған бағдарламаларды және басқа да бағдарламаларды табысты іске асыруда.
Банк жергілікті атқарушы органдармен жалпы бюджет сомасы 30 млрд теңгеден асатын 183 тапсырма шартын жасасты. Бағдарлама бойынша жалпы сомасы 70 млрд теңгеге 9 917 қарыз, сондай-ақ жалпы сомасы 26 млрд теңгеге 17 513 көтерме жәрдемақы берілді.
2025 жылы Банк «Наурыз» бағдарламасын іске асыруды жалғастырды. «Наурыз қызметкер» бағдарламасы «Наурыз» бағдарламасының бағыты болып табылады және жұмысшы мамандықтарының өкілдеріне «Наурыз» бағдарламасымен бірдей шарттарда ұсынылады.
Аталған бағдарламаның қатысушылары халықтың әлеуметтік осал топтары, жұмыс істейтін жастар, жас отбасылар, тұрғын үй төлемдерін алушылар, Банк салымшылары, моноқалалардың, аудан орталықтарының және ауылдық елді мекендердің тұрғындары, оның ішінде жергілікті атқарушы органдарда (бұдан әрі - ЖАО) кезекте тұрғандар болып табылады. Осы бағдарламаны іске асыру кезінде Банк облигациялық бағдарламаны тіркеді. «Наурыз» бағдарламасының шарттары мен әлеуметтік бағытын ескере отырып, Банктің облигацияларына әлеуметтік мәртебе берілді. Мемлекет облигациялар бойынша купондық сыйақы мөлшерлемелерін субсидиялайды. Бағдарламалар мынадай шарттар бойынша кредиттеуді көздейді: жылдық 7% - халықтың әлеуметтік осал топтары санаты бойынша тұрғын үйге мұқтаж ретінде есепте тұрған адамдар үшін; жылдық 9% - Қазақстан Республикасының қалған азаматтары мен қандастар үшін. Бастапқы жарна: бастапқы тұрғын үйді таза әрлеуде сатып алған кезде 10%-дан бастап; бастапқы тұрғын үйді қара әрлеуде не қайталама нарықта сатып алған кезде 20%-дан бастап құрайды. Қарыздың ең ұзақ мерзімі - 19 жылға дейін.
Сондай-ақ тұрғын үй төлемдерін алушылар үшін «Наурыз» бағдарламасының жаңа бағыты, «Наурыз Әскери» іске қосылды. Осы бағытта бастапқы жарна мөлшері қарыз сомасының 0%-ына дейін төмендетілді. Қарыз сомасы: Астана және Алматы қалалары үшін 36 млн теңгеге дейін, қалған өңірлер үшін 30 млн теңгеге дейін құрайды.
Банктің сұранысқа ие өнімдерінің бірі әскери бағдарлама болып табылады. Қаржыландыру көзі ретінде Банк нарықтан нарықтық шарттармен қаражат тартады, сондай-ақ меншікті қаражатын пайдаланады. Бүгінгі таңда Банк арнайы салымдары ерекше мәртебеге және қол сұғылмаушылық кепілдігіне ие жалғыз банк болып табылады.
2025 жылғы IV тоқсанда Банк тұрғын үй төлемдерін алушылар үшін «Әскери баспана» бағдарламасы (бұрынғы «Жаңа баспана» / әскери өнім) бойынша алдын ала тұрғын үй қарыздарын беруді қайта бастады. Қарыз бойынша сыйақы мөлшерлемесі бастапқы жарна 20%-дан бастап болған кезде жылдық 18%-ды құрайды.
2019 жылдан бастап Банк кәсіпорындарға өз қызметкерлерінің тұрғын үй жағдайын жақсартуға жәрдемдесуге бағытталған «Корпоративтік» бағдарламасын іске асырады. Бағдарлама қызметкерлерді тұрғын үймен қамтамасыз етуге өз қаражатын бөлуге дайын ұйымдарға арналған. Бұл әлеуметтік жағдайларды жақсартуға ғана емес, өңірлерде білікті мамандарды ұстап қалуға да ықпал етеді. Банк жыл сайын ірі компанияларды осы бастама төңірегінде ынтымақтастыққа шақырады.
2023 жылдың басынан бастап Банк экологиялық таза тұрғын үйді ілгерілету жөніндегі стратегиялық бастаманы қолдай отырып, «жасыл стандарттар» бойынша салынған энергия тиімді тұрғын үй кешендерінен пәтер сатып алуға арналған Қазақстандағы алғашқы «Жасыл ипотека» бағдарламасын іске асырып келеді. Бағдарлама азаматтардың денсаулығы мен қоршаған ортаны қорғауға бағытталған.
Бағдарламаны іске асырудың негізгі шарты - сатып алынатын тұрғын үйдің Қазақстанда қолданылатын қолданыстағы жүйелердің бірі бойынша (OMIR, ГОСТ Р, BREEAM, LEED), оның сертификаттау деңгейіне қарамастан, сертификатталған «жасыл стандартқа» сәйкес келуі. Бұл құрылыс салушы үйлерді салу кезінде экологиялық таза әрі қоршаған ортаға қауіпсіз материалдарды қолданатынын, аумақты абаттандырып, көгалдандыратынын, барлық үйлердің орналасуы мұқият ойластырылғанын, пәтерлерде ауа температурасын реттеу мүмкіндігі бар екенін, көлікке қолжетімділік қамтамасыз етілгенін және басқа да талаптардың сақталатынын білдіреді.
Бүгінгі таңда Банк Қазақстанның бүкіл аумағы бойынша құрылыс салудың экологиялық стандарттарын сақтайтын 25 құрылыс салушымен ынтымақтастық орнатып, олармен меморандумдар жасасты. Банк осы бағыттағы ынтымақтастықты әрі қарай да белсенді дамытуды жоспарлап отыр.
2025 жылы Банк «жасыл ипотека» бағдарламасын белсенді қаржыландыруды қолдау үшін меншікті қаражатын бөлді. Жыл ішінде Банк өзінің меншікті қаражатынан 14,73 млрд теңгені сәтті игерді. Нәтижесінде 2025 жылы осы бағдарлама шеңберінде Банк 570 клиентке 14,73 млрд теңге сомасына ипотекалық кредиттер берді. Жасыл ипотека іске асырылған сәттен бастап барлығы 46,14 млрд теңге сомасына 1 825 қарыз берілді. 2026 жылғы 1 қаңтардағы жағдай бойынша жасыл ипотека портфелі 43,2 млрд теңгені құрады, ал жасыл ипотеканың Банктің бүкіл кредиттік портфеліндегі үлесі 1,07% болды.
IT-инфрақұрылымды дамыту және бизнес-процестерді автоматтандыру
Қазіргі кезеңде Қазақстан Республикасының қаржы секторы цифрлық трансформацияға және озық технологиялық шешімдерді енгізуге тұрақты үрдіс көрсетуде. Қазіргі әлемдегі цифрландыру әлемдік экономикалық өсудің негізгі факторларының бірі болып табылады. Бұл үрдіс банк жүйесін де айналып өткен жоқ. Банк қызметінде цифрлық технологияларды қолдану Банктің одан әрі жұмыстарды жетілдіру және өнімдер мен қызметтерді кеңейту жөніндегі шешімдерін түбегейлі өзгертеді.
Банк секторында инновацияларды енгізу жылдамдығы артып келеді. Банк индустриясы - қарқынды цифрлық дамудың айқын мысалдарының бірі. Цифрлық банк Қазақстан Республикасының заңнамалық және өзге де нормативтік құқықтық актілерін ескере отырып, айналада болып жатқан өзгерістердің жылдамдығына сай дамуы тиіс.
Инновациялық технологияларды енгізудің негізгі басымдықтарын айқындайтын «Отбасы банк» АҚ-ның 2024-2026 жылдарға арналған ақпараттық технологияларды дамыту стратегиясына (бұдан әрі - IT стратегиясы) сәйкес Банк цифрлық арналарды дамытуды және ипотекалық кредиттеу нарығын дамыту үшін жағдай қалыптастыруды жүзеге асырады.
IT стратегиясы «Отбасы банк» АҚ-ның стратегиялық мақсаттарын шешуге бағытталған ақпараттық технологиялар мен инновацияларды дамыту жоспарын қалыптастыру мақсатында әзірленді.
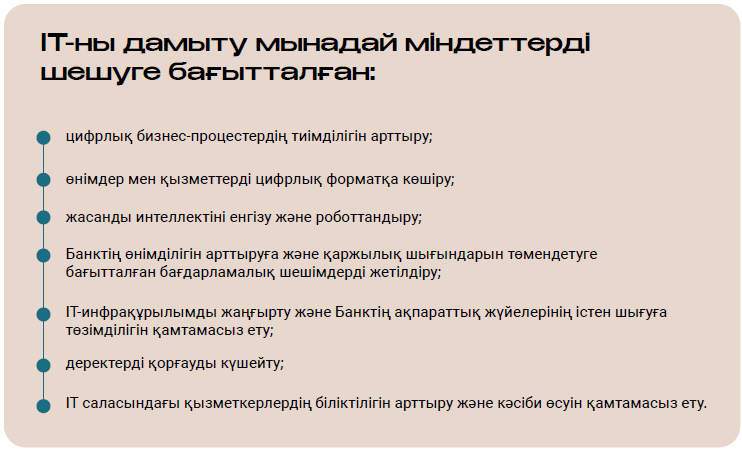
IT-ны дамытудың басты міндеттері - бизнес-процестерді цифрландырудағы базалық қажеттіліктерді жабу, функциялардың қайталануын жою және операциялық шығындарды төмендету. Бұған Банк 2021-2024 жылдар аралығында ішінара қол жеткізді. Осылайша, Банк бизнесінің цифрлық құрамдасын инновациялық дамыту кезеңіне көшу үшін негіз қаланды.
2024-2026 жылдарға арналған IT стратегиясының негізгі міндеттері ретінде микросервистік архитектура негізінде IT-платформаларды одан әрі дамыту, өнімдер мен қызметтерді цифрлық форматқа көшіру, кросс-сатуды кеңейту және клиенттік ұсыныстарды дербестендіру үшін барлық арналарда аналитика құралдарын кеңінен пайдалану, клиенттермен өзара іс-қимылдың омниканалды тәжірибесін қалыптастыру мақсатында жаңа қызметтерді енгізу, жаңа цифрлық шешімдер жасау және қолданыстағы шешімдерді жаңғырту айқындалды.
IT стратегиясының міндеттері шеңберінде Банк бизнестің іс жүзінде барлық бағыттарын қамтитын бірқатар инновациялық жобаларды одан әрі дамытуды жоспарлап отыр. Оларға қол операцияларын оңтайландыру және клиенттік операциялар мен өтініштерді өңдеуді жеделдету үшін роботтандыру технологияларын пайдалану, ашық API технологиясы есебінен клиенттердің банктік сервистерге және серіктестерге қолжетімділігін кеңейту, сондай-ақ геймификация элементтері мен мінез-құлық экономикасы қағидаттарын қолдана отырып, клиенттерге тауарлар мен қызметтер ұсынуға арналған технологияларды енгізу жатады.
Технологиялардың, ең алдымен интернет, цифрлық, мобильді және әлеуметтік платформалар саласындағы жылдам өзгерістері клиенттердің қалауының, мінез-құлық модельдерінің және шешім қабылдау тәсілдерінің мәнді өзгеруіне ықпал етеді. Банктің мақсаты - цифрлық бизнес-процестердің оңтайлы құрылымы бар динамикалық цифрлық банк құру, банк қызметтерін дамытудың озық технологияларын және банк қызметін көрсетудің инновациялық жүйелерін енгізуді қамтамасыз ету.
Қазіргі уақытта банк саласындағы IT-жобаларды интеграциялау бойынша екі негізгі бағыт бар.
Бірінші бағыт - клиенттік сервисті цифрландыру, Банктің ішкі және сыртқы коммуникацияларының тиімділігін арттыру.
Екінші бағыт - Банктің қосымшалары мен ақпараттық жүйелерінің өнімділігін арттыру.
IT стратегиясы шеңберінде Банк осы бағыттар бойынша жұмыс жүргізеді, сондай-ақ бизнес қажеттіліктеріне сәйкес IT-инфрақұрылымды дамытуды жалғастырады және инфрақұрылымды заманауи технологиялық деңгейде қолдауға ұмтылады.
Тәуекелдерді теңгерімді басқару
Банк тәуекелдерді басқару барысында мемлекеттің қаржы жүйесіне қатысушы ретінде Қазақстан Республикасы Ұлттық Банкінің талаптарын ескере отырып, әртүрлі тәсілдерді қолданады, олардың қатарына мыналар жатады:
- үш қорғаныс желісі жүйесі;
- Банктің тәуекел-аппетит стратегиясын, тәуекел-аппетит туралы мәлімдемені қалыптастыру;
- капитал жеткіліктілігін бағалау;
- өтімділік жеткіліктілігін бағалау;
- сезімталдықты талдау және сценарийлік талдау әдістерін қолдану арқылы стресс-тестілеу жүргізу;
- тәуекелдер бойынша көрсеткіштер туралы ақпаратты Банктің уәкілетті органдарына уақтылы жеткізу мақсатында басқарушылық есептілік жүйесінің болуын қамтамасыз ету.
Банк тәуекелдер деңгейін бағалау және айқындау үшін «Бәйтерек» ҰИХ» АҚ айқындайтын жалпы топтық тәсілдер бойынша тәуекелдер деңгейін есептеу метрикаларын да пайдаланады. Олардың қатарына активтерді тәуекел дәрежесі бойынша өлшеу (RWA), ықтимал шығындар тәуекелдерін олардың туындау ықтималдығын ескере отырып өлшеуге мүмкіндік беретін ықтималдық-статистикалық тәсіл (VaR), өтімділік тәуекелі мен пайыздық тәуекелді бағалау үшін ақша ағындарына GAP-талдау жасау жатады.
Бұл модельдер тәуекелдер деңгейін стратегиялық жоспарлауды жүзеге асыруға, тәуекелдерді басқару саласында қабылданған шешімдерге стратегиялық бақылау мен мониторинг жүргізуге көмектеседі.
Стратегияны табысты іске асыру үшін Банк тұрақты негізде стратегиялық мақсаттарға қол жеткізуге және Банктің қаржылық тұрақтылығына әсер етуі мүмкін негізгі тәуекелдерге талдау жүргізеді, сондай-ақ оларды барынша азайту жөніндегі тиісті шараларды әзірлейді.
Персоналды басқарудың тиімді жүйесі
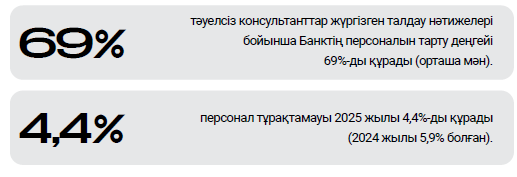
Банктің негізгі бәсекелестік артықшылығы - таланттарды іріктей білу, оларды кәсіби тұрғыдан дамыту, үздік қызметкерлерді жұмысқа қабылдау, сондай-ақ қолжетімді инклюзивті ортада оларды тиімді басқару. Осылайша, 2025 жылы Банк нарықта Банктің HR-брендін дамытуға, қолдауға және күшейтуге, Банк қызметкерлерінің білім деңгейі мен тәжірибесін арттыруға, кадрлық әкімшілендіру бөлігінде бизнес-процестерді автоматтандыруға және басқа да бағыттарға арналған бірқатар іс-шаралар өткізді.
Қаржылық тұрақтылықты сақтау
Банктің қаржылық тұрақтылығы Банктің стратегиялық мақсаттарына қол жеткізу үшін қаржыны басқару арқылы қамтамасыз етіледі. Мемлекеттік бағдарламаларды, сондай-ақ Банктің меншікті қаражаты есебінен іске асырылатын бағдарламаларды табысты іске асыру нәтижесінде соңғы 5 жылда Банктің кірістері мен таза пайдасының жыл сайынғы өсімі байқалады. Банктің кірістері 449 869 млн теңгені құрады, бұл 2024 жылмен салыстырғанда 80 692 млн теңгеге көп. Банктің 2025 жылғы таза пайдасы 126 434 млн теңгені құрады, бұл жоспардан 6 359 млн теңгеге немесе 105%-ға жоғары. Есепті кезеңде уақытша бос ақша қаражатының орташа өлшемді кірістілігі 15,88% деңгейінде қалыптасты.
ESG қағидаттарын енгізу
2025 жылы Банк халықаралық Sustainable Fitch рейтингтік агенттігі берген ESG-рейтингін «3» деңгейін сақтай отырып, 55 балдан 60 балға дейін арттырды. Бағаның өсуі Банктің тұрақты дамуға жүйелі көзқарасын, ESG-ақпаратты ашудың ашықтығын және бизнестің әлеуметтік әсерін, оның ішінде Scopes 1-3 бойынша парниктік газдар шығарындылары туралы деректерді жариялауды, сондай-ақ гендерлік теңдік пен еңбекақы төлеу бойынша көрсеткіштерді кеңейтуді көрсетеді.
Есепті жылы Банк Тұрақты даму стратегиясын бекітіп, экологиялық және әлеуметтік тәуекелдерді басқаруға, жасыл қаржыландыруды дамытуға және корпоративтік басқарудың ашықтығын арттыруға жүйелі тәсілді бекітті. Құжат Банктің жалпы даму стратегиясына интеграцияланған және 2030 жылға дейінгі негізгі ESG-бағдарларды айқындайды.