
- Басты бет
- /
- Тұрғын үй құрылыс жинақ жүйесінің мемлекеттік саясаты
Тұрғын үй құрылыс жинақ жүйесінің мемлекеттік саясаты
Қазақстан үшін азаматтарды қолжетімді және сапалы тұрғын үймен қамтамасыз ету әлеуметтік саясаттың маңызды бағыттарының бірі болып табылады. Экономикалық өсу және мемлекеттің әлеуметтік бағдарлануы 2000 жылғы 7 желтоқсандағы «Қазақстан Республикасындағы тұрғын үй құрылыс жинақтары туралы» Қазақстан Республикасының Заңымен реттелетін тұрғын үй құрылыс жинақтары (ТҚЖ) жүйесінің қалыптасуына негіз болды.
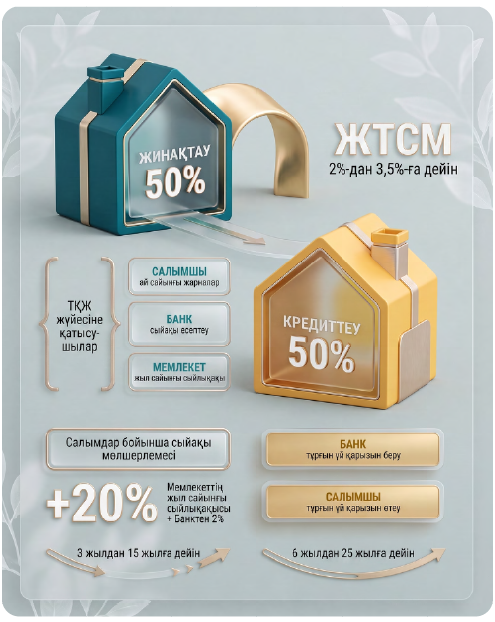
ТҚЖ жүйесі қаржыландырудың тұйық моделін білдіреді. Осыған сәйкес тұрғын үй жағдайын жақсарту салымшылардың қаражатын тұрғын үй құрылыс жинақтары жүйесіне тарту және кейіннен оларға тұрғын үй қарыздарын беру есебінен қамтамасыз етіледі. ТҚЖ жүйесінің қазақстандық моделіне негіз ретінде бұрын Шығыс Еуропа елдерінде де кеңінен таралған неміс моделі алынды. Қазақстандағы ТҚЖ жүйесі 23 жылдан астам уақыт бойы табысты қолданылып келеді және халық арасында танымалдылығының тұрақты өсуін көрсетуде.
Тұрғын үй құрылыс жинақтары жүйесінің ерекшелігі тұрғын үй жағдайын жақсарту үшін төмен пайыздық мөлшерлемелермен тұрғын үй қарыздарын алу мақсатында Банктің жинақ шоттарында қаражатты алдын ала жинақтауда.
Халықтың салымдары «Қазақстан Республикасындағы тұрғын үй құрылыс жинақтары туралы» Қазақстан Республикасының Заңына сәйкес меншік нысанына қарамастан мемлекеттік сыйлықақымен ынталандырылады (салым сомасының 20%-ы, ынталандырылатын салымның ең жоғары сомасы 200 АЕК-ке дейін).
Салымшының мемлекеттік, өңірлік, сондай-ақ Банктің меншікті бағдарламалары шеңберінде тұрғын үй сатып алу мүмкіндігі де бар. Тұрғын үй құрылыс жинақтары түріндегі қаражатты тыйым салудан және ақшаға өндіріп алуды қолданудан заңнамалық қорғау ерекше маңызға ие. 2025 жылғы 12 шілдеден бастап мұндай қорғау берілген банктік қарыздар бойынша кепіл нысанасы болып табылатын салымдардағы қаражатқа да қолданылады.
Бүгінгі таңда Отбасы банк елде тұрғын үй құрылыс жинақтары жүйесін іске асыратын жалғыз банк болып табылады.
Тұрғын үй құрылыс жинақ жүйесі
Кредиттер мақсаттары
Банк өз салымшыларына тұрғын үй жағдайын жақсарту жөніндегі іс-шараларды жүргізу үшін тұрғын үй, аралық және алдын ала тұрғын үй қарыздарын ұсынады, оның ішінде:
1) Тұрғын үй салу (жер учаскесін сатып алуды қоса алғанда), тұрғын үйді сатып алу, оның ішінде жақсарту мақсатында айырбастау арқылы сатып алу.
2) Тұрғын үйді жөндеу және жаңғырту (құрылыс материалдарын сатып алуды, мердігерлік жұмыстарға ақы төлеуді қоса алғанда).
3) Тұрғын үй жағдайын жақсарту жөніндегі іс-шараларға байланысты туындаған міндеттемелерді өтеу.
4) Банктерден және банк операцияларының жекелеген түрлерін жүзеге асыратын ұйымдардан ипотекалық тұрғын үй қарызын алу үшін бастапқы жарна енгізу.