
- Главная
- /
- Результаты основной деятельности
Результаты основной деятельности
Прием вкладов
В Банке действуют тарифные программы "Баспана", "Табысты", которые позволяют вкладчику самому решать, сколько лет он будет копить, под какой процент он хочет получить жилищный заем. При этом требуется накопление 50% от договорной суммы. Ставка вознаграждения по накоплениям составляет 2-5,5% годовых (ГЭСВ – до 14-17,1% годовых (с учетом премии государства)).
Ежемесячная сумма взносов рассчитана так, что при условии их равномерного внесения в течение срока накопления клиент по окончании срока накопления достигнет необходимого значения оценочного показателя. Значение оценочного показателя увеличивается при осуществлении вкладчиком досрочных платежей на первоначальном этапе накопления.
Депозиты могут пополняться излишками на пенсионных счетах вкладчиков. Если вкладчик единого накопительного пенсионного фонда имеет средства сверх порога достаточности, то он может использовать единовременные пенсионные выплаты на пополнение своего депозита в Банке, для дальнейшего получения займов в целях улучшения жилищных условий.
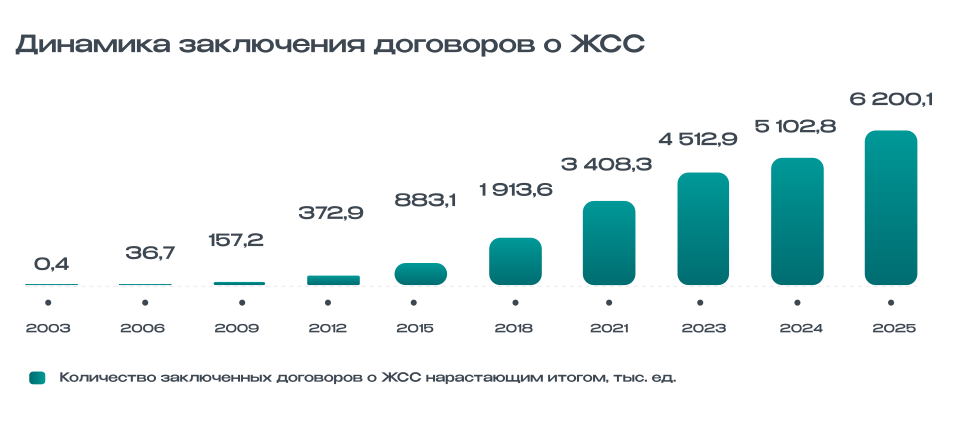
Темп заключения договоров Банком показывает стремительное последовательное увеличение участия населения в развитии казахстанской системы жилстройсбережений.
Также действует тарифная программа "Государственный образовательный накопительный вклад "Aqyl", которая позволяет накапливать средства для оплаты образовательных услуг организаций образования-участников, в том числе зарубежных организаций образования, реализующих образовательные программы технического и профессионального, послесреднего, высшего и послевузовского образования (ставка вознаграждения по вкладу зависит от базовой ставки НБРК). Договор вклада заключается на срок не менее одного года. С момента запуска программы было открыто 158 тысяч депозитов (из них 88 тысяч за 2025 год), что свидетельствует о высокой востребованности данного продукта среди населения.
Выдача займов
Банк предоставляет своим вкладчикам жилищные, промежуточные и предварительные жилищные займы на проведение мероприятий по улучшению жилищных условий.
Жилищный заем выдается при обязательном условии накопления минимальной необходимой суммы, соблюдения срока накопления (не менее 3 лет), достижения минимального значения оценочного показателя, установленного индивидуально для тарифной программы, подтверждения платежеспособности и предоставления залогового обеспечения, достаточного для покрытия суммы выданного займа. Срок кредитования – от 6 месяцев до 25 лет, ставки вознаграждения по займу – от 3,5% до 5% годовых (ГЭСВ от 3,6% до 6,9%).
Промежуточный жилищный заем выдается при условии досрочного накопления или единовременного внесения минимально необходимой суммы (не менее 50% от договорной суммы) с последующим кредитованием в пределах договорной суммы, а также при подтверждении платежеспособности и достаточности залогового обеспечения. Срок пользования займом – до 25 лет, ставки вознаграждения по займу – от 6% до 8,5% годовых (ГЭСВ от 6,2% до 9,6%).
Предварительный жилищный заем выдается в рамках государственных программ и Программы "Свой дом". В период пользования предварительным жилищным займом заемщик погашает только вознаграждение по займу и одновременно осуществляет взносы на свой депозит до достижения 50% от договорной суммы. По истечении срока накопления накопленные сбережения и жилищный заем направляются на погашение предварительного жилищного займа. Срок погашения и одновременного накопления по предварительному жилищному займу составляет до 8 лет, ставки вознаграждения по займу – от 2% до 18% годовых (ГЭСВ от 2% до 24,3% годовых).
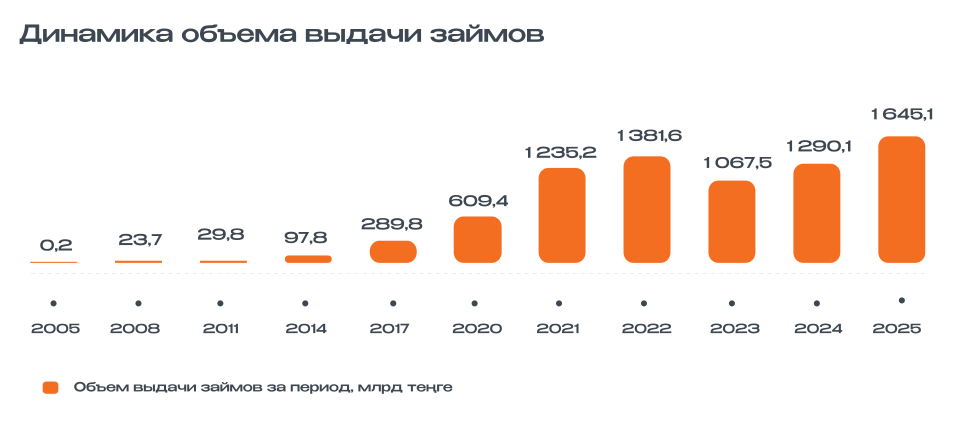
Банк показывает уверенный рост выдачи займов на протяжении всего периода деятельности. Динамичный рост кредитного портфеля с 2012 года связан, в частности, с кредитованием населения в рамках государственных, региональных программ жилищного строительства и собственных программ Банка для каждого сегмента рынка.
Оценка плановых показателей
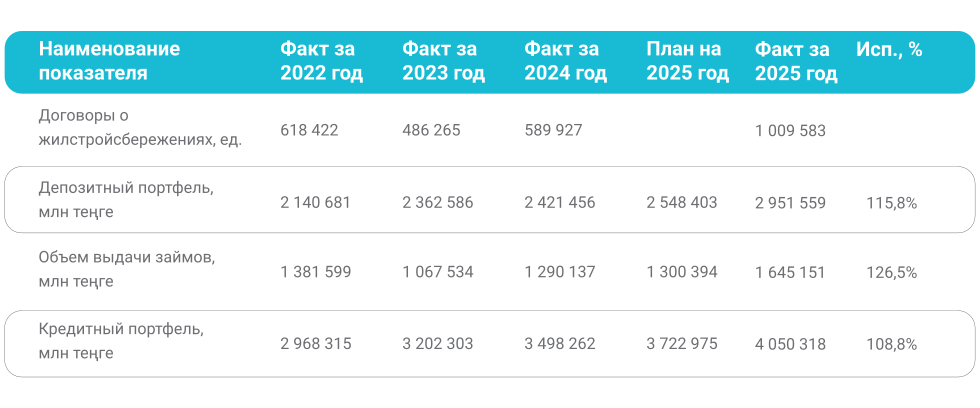
В целом за весь период своей деятельности Банк заключил 6,1 млн договоров с договорной суммой 21,7 трлн теңге. В систему привлечено более 3,5 миллиона вкладчиков с суммой вклада 2,9 трлн теңге. На долю Отбасы банка приходится 37% долгосрочных вкладов населения. Доля Отбасы банка в совокупном ипотечном портфеле страны составляет 52%, что подтверждает его лидирующие позиции на рынке.
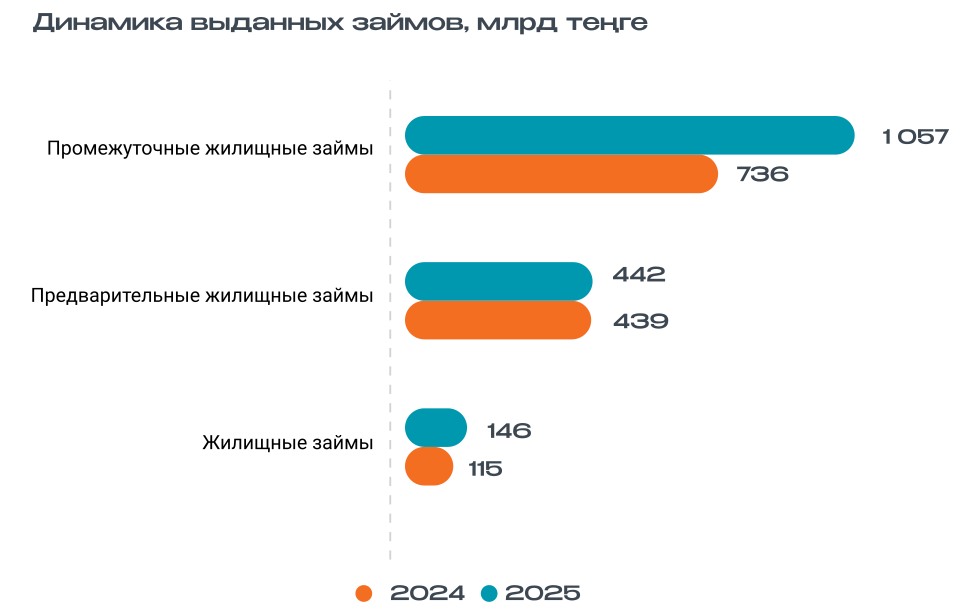
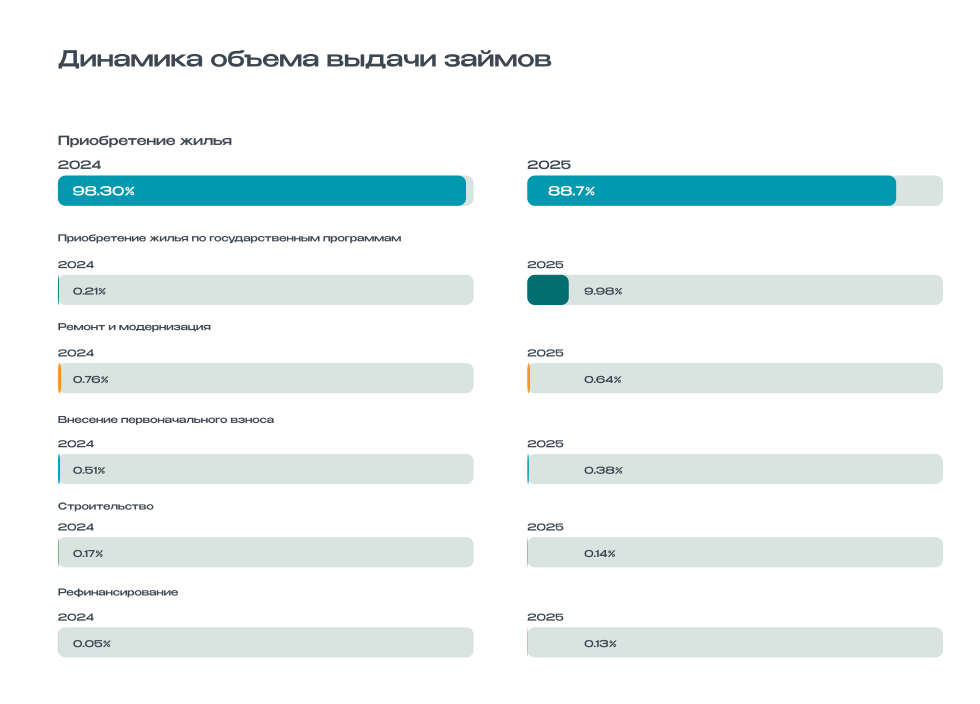
Банк выдает займы только физическим лицам. Промежуточные жилищные займы по итогам 2025 года составили 1 057 млрд теңге. Объем предварительных жилищных займов на конец года достиг 442 млрд теңге. Объем жилищных займов составил 146 млрд теңге.
Анализ основных показателей Банка за период реализации Стратегии развития демонстрирует устойчивую положительную динамику по всем основным направлениям деятельности, что свидетельствует о высоком уровне востребованности продуктов Банка среди населения, его конкурентоспособности на финансовом рынке Казахстана.
Реализация государственных жилищных программ.
Приоритетом деятельности нашего государства признается социальное благополучие граждан, прежде всего связанное с жилищным вопросом. Для этого в стране внедряются различные льготные жилищные программы, где особое внимание уделяется социально уязвимым слоям населения. Оператором таких государственных жилищных программ является Отбасы банк. На протяжении последних двадцати лет Отбасы банк стал надежным союзником для многих казахстанцев в решении их жилищного вопроса.
За весь период своей деятельности Банк успешно реализовал государственные программы жилищного строительства 2005–2007, 2008–2010, 2011-2014 годов, программу "Доступное жилье - 2020", "Программу развития регионов до 2020 года", "Государственную программу инфраструктурного развития "Нұрлы жол" на 2015–2019 годы", "Государственную программу жилищного строительства "Нұрлы жер". На сегодняшний день указанные программы завершили свое действие.
В отчетном году Банком осуществлялась реализация "Концепции развития жилищно-коммунальной инфраструктуры на 2023-2029 годы” (далее – Концепция). Банк выступает оператором Концепции и ее направлений - "2-10-20", "5-10-20" и представляет займы социально уязвимым слоям населения, являющимся очередниками местных исполнительных органов. К социально уязвимым слоям населения относятся, в том числе, лица с инвалидностью 1 и 2 групп, семьи, имеющие или воспитывающие детей с инвалидностью, а также многодетные семьи и матери, дети-сироты или дети, оставшиеся без попечения родителей, и так далее. В рамках Концепции Банком выдаются предварительные жилищные займы по ставкам вознаграждения 2% и 5% годовых в зависимости от категории гражданина:
из них претендентами под 2% годовых являются:
- дети-сироты, дети, оставшиеся без попечения родителей;
- многодетные матери, награжденные подвесками "Алтын алқа", "Күміс алқа" или получившие ранее звание "Мать-героиня", а также награжденные орденами "Материнская слава" I и II степени, многодетные семьи;
- лица с инвалидностью первой и второй групп;
- семьи, имеющие или воспитывающие детей с инвалидностью;
- иные категории очередников принимают участие в кредитовании в рамках Концепции под 5%.
Все участники Концепции приобретают за счет кредитных средств жилье, построенное местными исполнительными органами.
С сентября 2025 года реализация государственного жилья Банком осуществляется в рамках Закона Республики Казахстан «О внесении изменений и дополнений в некоторые законодательные акты Республики Казахстан по вопросам реформирования жилищной политики» в порядке, определенном Правилами реализации мер государственной поддержки, направленных на улучшение жилищных условий (утверждены приказом Министра промышленности и строительства РК от 30.05.2025 г. №187).
Законом по реформированию жилищной политики расширен перечень категорий, имеющих первоочередное право при распределении жилья. Так, участниками льготного ипотечного кредитования по 2% признаются:
- дети-сироты, дети, оставшиеся без попечения родителей;
- многодетные матери, награжденные подвесками "Алтын алқа", "Күміс алқа" или получившие ранее звание "Мать-героиня", а также награжденные орденами "Материнская слава" I и II степени, многодетные семьи;
- лица с инвалидностью первой и второй групп;
- семьи, имеющие или воспитывающие детей с инвалидностью;
- ветераны ВОВ, лица, приравненные к ветеранам ВОВ;
- ветераны боевых действий на территории других государств;
- вдовы (вдовцы).
В целом в 2025 году в рамках государственных программ на реализацию поступило 124 объекта (8 519 квартир) общей площадью 723 645 кв. м. на сумму 92,8 млрд теңге.
В рамках государственных программ (Концепция, меры государственной поддержки, направленные на улучшение жилищных условий) в 2025 году казахстанцам было выдано 5 277 займов на сумму 67,8 млрд теңге, из них 3 477 займов на сумму 44,9 млрд теңге по ставке в 5% годовых и 1 800 займов на сумму 22,9 млрд теңге по ставке 2% годовых. Займы по направлению "5-10-20" были выданы за счет возвратных средств. По направлению "2-10-20" выдача займов осуществлялась за счет остатка бюджетных средств, выделенных в 2023 году, а также возвратных средств. Кредитование в 2025 году лиц с инвалидностью, детей-сирот, а также многодетных семей и семей, воспитывающих детей с ограниченными возможностями, осуществлялось за счет указанных средств.
Вместе с тем в отчетном году Банк в качестве национального института развития начал осуществлять функции по распределению арендного жилья из коммунального жилищного фонда (арендное жилье местных исполнительных органов).
Банку для реализации жилья в рамках мер государственной поддержки местными исполнительными органами передано 8 519 квартир, в том числе 3 467 единиц кредитного жилья и 5 052 единицы арендного жилья. По кредитному жилью 940 квартир переданы в местные исполнительные органы для заключения договоров купли-продажи, по 357 квартирам оформление завершено и жилье выдано гражданам. По арендному жилью согласие на получение жилья дали 1 324 гражданина, из которых по 1 151 квартире материалы переданы в местные исполнительные органы для заключения договоров найма. По остальным гражданам проводятся процедуры инвентаризации.
Реализация механизма по назначению и осуществлению выплат отдельным категориям граждан за жилище, арендуемое в частном жилищном фонде.
В 2022 году в Казахстане была запущена программа субсидирования части арендной платы за жилье, арендованное в частном жилищном фонде, для поддержки граждан, состоящих на учете в МИО в качестве нуждающихся в жилище. Оператором данной программы выступил Отбасы банк. В отчетном году Банк продолжил реализацию данного механизма. В 2025 году фактически выделено 9,7 млрд теңге, из них 7,6 млрд теңге – средства республиканского бюджета, 2,1 млрд теңге – средства местных бюджетов. Объем освоенных средств составляет 9,5 млрд теңге (7,6 млрд и 1,9 млрд теңге соответственно). Остаток неиспользованных средств был возвращен в республиканский и местные бюджеты соответственно. На конец отчетного года многодетным семьям, семьям, воспитывающим детей с ограниченными возможностями, детям-сиротам, а также инвалидам 1 и 2 групп были произведены выплаты по 9 791 заявкам на сумму 9,5 млрд теңге.
Реализация программы "С Дипломом в село".
С 2023 года Банк реализует государственную программу "С Дипломом в село". В рамках программы Банк разрабатывает дистанционную подачу заявок специалистами в области здравоохранения, образования, социального обеспечения, культуры, спорта и агропромышленного комплекса, государственных служащих аппаратов акимов сел, поселков, сельских округов, прибывших для работы и проживания в сельские населенные пункты и личный кабинет для местных органов для администрирования поданных заявок. Для улучшения клиентского сервиса и увеличения цифровизации государственных услуг, процесс был полностью перенесен в онлайн-формат, что позволило сэкономить время специалистам образования, здравоохранения, агропромышленного комплекса и администраторам программы в местных исполнительных органах по подаче и обработке заявок на получение бюджетных кредитов в рамках развития сельских территорий.
В 2025 году Банком подписано 183 единицы договоров поручения с местными исполнительными органами на общую сумму бюджета более 30 млрд теңге. По программе всего выдано 9 917 займов на общую сумму 70 млрд теңге, а также 17 513 подъемных пособий на общую сумму 26 млрд теңге.
Реализация региональных программ.
Региональные программы направлены на закрепление и поддержку специалистов, востребованных в регионах, таких как врачи, учителя, журналисты, спортсмены, работники культуры и других специальностей. Региональные программы реализуются посредством предоставления местными исполнительными органами возвратных бюджетных кредитов Отбасы банку начиная с 2017 года.
Отбасы банк ведет активную работу по реализации региональных программ, направленных на поддержку молодежи в регионах Казахстана. На сегодняшний день молодежные программы реализуются во всех регионах страны, за исключением Акмолинской, Туркестанской и Восточно-Казахстанской областей.
Общий объем финансирования региональных программ составляет 272,4 млрд теңге (местные акиматы – 223,6 млрд теңге, Отбасы банк – 48,8 млрд теңге), в том числе в 2025 году объем финансирования региональных программ составил 83,9 млрд теңге (местные акиматы – 75,9 млрд теңге, Отбасы банк – 8 млрд теңге).
Также в общий объем финансирования региональных программ вошли молодежные программы, бюджет которых составил 217,6 млрд теңге (местные акиматы – 179,2 млрд теңге, Отбасы банк - 38,4 млрд теңге), в том числе в 2025 году объем финансирования молодежных программ составил 74,5 млрд теңге (местный акимат – 68,5 млрд теңге, Отбасы банк – 6 млрд теңге).
В 2025 году в рамках региональных программ было выдано 5 035 займов на общую сумму 94,8 млрд теңге, из них в рамках молодежных программ было выдано 4 105 займов на общую сумму 77,8 млрд теңге. Это успешный пример продуктивного взаимодействия Банка с местными исполнительными органами регионов.
Реализация программы "Корпоративный".
Сегодня приобрести жилье могут не только сотрудники государственных предприятий, но и работники частных компаний — заводов, производственных предприятий, медицинских учреждений и других организаций, заинтересованных в поддержке своих сотрудников. В рамках Года рабочих профессий особое внимание было уделено расширению возможностей для представителей рабочих специальностей и развитию партнерства с работодателями. В целях снижения социальной нагрузки на бюджет и удержания молодежи в регионах Банк предлагает крупным компаниям на ежегодной основе рассматривать возможность сотрудничества в рамках программы "Корпоративный”.
Всего в рамках продукта "Корпоративный" общая сумма фондирования составила 5,6 млрд теңге, в том числе в 2025 году на развитие сотрудничества с рядом компаний было выделено 757,3 млн теңге включая НАО "Каспийский университет технологий и инжиниринга имени Ш. Есенова", ТОО "ЛС Групп", ТОО "Quantum TECH School", ТОО "FSSA" и другие.
В целом в рамках программы "Корпоративный" Банк помог улучшить жилищные условия 281 работнику компаний на общую сумму 4,1 млрд теңге, в том числе в 2025 году было выдано 56 займов на общую сумму 709,7 млн теңге.
Реализация программы для военнослужащих "Әскери баспана".
Военная программа также является одним из востребованных продуктов Банка. В качестве источника фондирования Банк привлекает средства на рынке по рыночным условиям, а также использует собственные средства. На сегодня Отбасы банк является единственным банком, в котором специальные вклады имеют особый статус и гарантию неприкосновенности.
В рамках реализации Плана мероприятий по обеспечению макроэкономической стабильности и нивелированию негативных последствий экономических реформ, утвержденного Премьер-Министром Республики Казахстан О.А. Бектеновым от 17.10.2025 г., Банком возобновлено предоставление предварительных жилищных займов получателям жилищных выплат в рамках ранее действовавшей программы "Әскери Баспана", а также в рамках программы "Наурыз" запущено направление "Наурыз Әскери" для получателей жилищных выплат.
В 2025 году в рамках действующих программ получателям жилищных выплат выдано 11 709 займов на общую сумму 207,2 млрд теңге. В том числе по направлению «Наурыз Әскери» за период с ноября по декабрь 2025 года выдано 32 займа на сумму 1,2 млрд теңге.
Реализация экологической программы "Зеленая ипотека".
С начала 2023 года Банк реализует первую в Казахстане программу "зеленая ипотека" на покупку квартир в энергоэффективных жилых комплексах, построенных по "зеленым стандартам", поддерживая тем самым стратегическую инициативу по продвижению экологически чистого жилья. Программа ориентирована на защиту здоровья граждан и окружающей среды.
Основным условием реализации программы является соответствие приобретаемого жилья "зелёному стандарту", сертифицированного по одной из существующих систем в Казахстане (OMIR, ГОСТ Р, BREEAM, LEED), независимо от его уровня сертификации.
Это значит, что застройщик при строительстве домов использует экологичные и безопасные для окружающей среды материалы, благоустраивает и озеленяет территорию, все дома размещены продуманно, в квартирах можно регулировать температуру воздуха, есть транспортная доступность и т. д.
На сегодняшний день Банк сотрудничает с 25 застройщиками по всей территории Казахстана, соблюдающими экологические стандарты строительства, заключив с ними меморандумы. Банк планирует и далее активно развивать сотрудничество в этом направлении. В 2025 году было выдано 570 займов на сумму 14,7 млрд теңге.
Привлеченные средства
Для полноценной деятельности Банка, а также в целях обеспечения исполнения обязательств перед вкладчиками по выдаче им жилищных займов Банк использует собственные средства, средства, выделяемые из государственного бюджета и бюджета местных исполнительных органов, вклады клиентов и привлеченные средства на финансовом рынке (выпуск долговых ценных бумаг, займы от различных организаций).
За весь период деятельности в рамках государственных и региональных программ Банком было привлечено бюджетных средств в размере 972 млрд теңге. По состоянию на 1 января 2026 года освоено 948 млрд теңге или 97,5% от общего объема привлеченных средств (с учетом возвратных средств 1 181 млрд теңге или 121,42% от общего объема привлеченных средств).
В 2025 году Банк разместил на площадке АО "Казахстанская фондовая биржа" социальные облигации на общую сумму 282 017 183 000 теңге (в номинальном выражении) в диапазоне доходностей 16,49–18,00% годовых.
Система продаж
Деятельность Банка характеризуется достаточно высокими темпами развития, о чем свидетельствует рост ключевых показателей. Такая динамика в немалой степени обеспечена успешной работой системы продаж Банка, которая включает филиалы, центры и точки обслуживания, консультантов и агентов (организаций, оказывающих Банку агентские услуги в рамках заключенных агентских соглашений), интернет-банкинг, видеобанкинг и др.
Основные участники системы продаж Банка
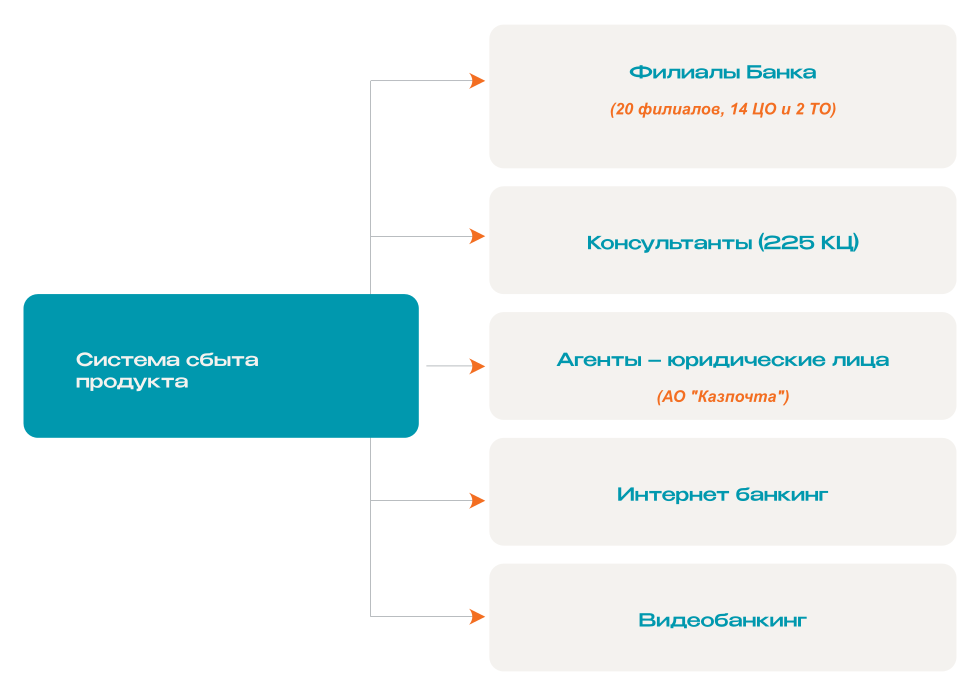
Банк стремится создать такую инфраструктуру, где клиент мог бы воспользоваться продуктами и услугами так, как ему удобно, то есть в удобное ему время, в удобном месте и удобным способом.
В этих целях Банк реализовал для своих клиентов следующие каналы обслуживания:
- отделения Банка (филиалы, центры обслуживания, точки обслуживания, колл-центр);
- консультанты Банка (консультационные центры, выездной сервис);
- операторы-консультанты (цифровые гиды) в отделениях Банка по получению услуг в дистанционных каналах обслуживания;
- операторы-консультанты (почтальоны) при сопровождении в получении услуг в дистанционных каналах обслуживания;
- агент-юридическое лицо АО "Казпочта";
- видео-банкинг;
- интернет-банкинг;
- мобильное приложение Банка;
- партнеры Банка (Kaspi.kz, Электронное правительство Республики Казахстан, АО "Народный Банк Казахстана", АО "Банк ЦентрКредит"); а также коммуникационные каналы:
- корпоративный сайт Банка;
- чат-бот Quanysh-AI (мессенджеры WhatsApp, Telegram, в мобильном приложении, виджет чат-бота на сайтах Банка: hcsbk.kz, otbasybank.kz, enpf-otbasy.kz);
- официальные страницы Банка в социальных сетях (Instagram, Facebook, ВКонтакте) и др.
В 2025 году Банк продолжил развитие цифровых технологий и клиентских сервисов. По итогам отчетного года проведено 5,3 млн клиентских операций, при этом доля операций, проведенных через дистанционные каналы, составляет:
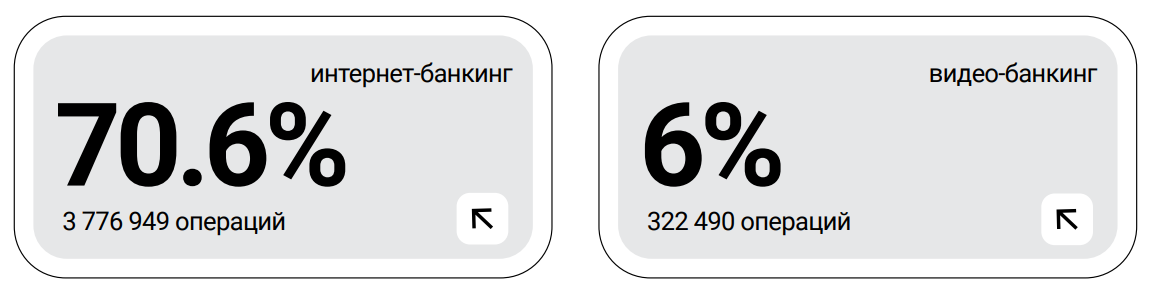
По итогам 2025 года отделениями Банка была проведена 444 491 операция, или 8% от общего количества операций. Агентской сетью в 2025 году было осуществлено 804 472 операции, что составило 15% от общего объема операций.
Уровень удовлетворенности клиентов (CSI) обслуживанием в отделениях Банка за 2025 год составил 4,82 балла.
Справочно: Уровень удовлетворенности клиента (CSI) обслуживанием в отделениях Банка проводится в соответствии с Методикой Банка по работе с сервисными показателями CSI и NPS в АО "Отбасы банк".
Специальный сервис для отдельных категорий граждан
Банком с целью заботы о клиентах, в том числе для маломобильных групп граждан и групп граждан с ограниченными возможностями, созданы следующие условия обслуживания:
- организован выездной сервис внештатными консультантами Банка. Консультанты Банка с помощью мобильных планшетов могут обслуживать клиентов в любом удобном для клиента месте;
- реализована возможность обслуживания глухонемых и слабослышащих клиентов с помощью сервиса сурдопереводчика посредствам видео-сервиса;
- в отделениях Банка организована возможность обслуживания лиц с инвалидностью вне очереди;
- в отделениях Банка установлены пандусы, лифты, тактильные плитки с кнопкой вызова сотрудника Банка и др;
- были организованы как онлайн, так и очные образовательные сессии. Обучающие мероприятия были направлены на повышение компетенций сотрудников Банка в вопросах эффективного и уважительного взаимодействия с клиентами с инвалидностью. Основные темы включали "Правила вежливого общения с людьми, имеющими ограничения здоровья", "Специфика обслуживания клиентов с инвалидностью" и "Адаптация банковских услуг для лиц с ограниченными возможностями";
- все отделения Банка размещены на Информационном портале МТСЗ РК «Социальная защита лиц с инвалидностью» (https://inva.gov.kz/).
Банком с целью заботы о клиентах, в том числе для маломобильных групп граждан и групп граждан с ограниченными возможностями, созданы следующие условия обслуживания:
- организован выездной сервис внештатными консультантами Банка. Консультанты Банка с помощью мобильных планшетов могут обслуживать клиентов в любом удобном для клиента месте.
- реализована возможность обслуживания глухонемых и слабослышащих клиентов с помощью сервиса сурдопереводчика посредством видео-сервиса.
- в отделениях Банка организована возможность обслуживания лиц с инвалидностью вне очереди.
- в отделениях Банка установлены пандусы, лифты, тактильные плитки с кнопкой вызова сотрудника Банка и другие адаптивные решения.
- ежегодно проводится онлайн-обучение работников Банка по обслуживанию клиентов с инвалидностью, включая правила вежливого общения, особенности предоставления услуг и адаптацию банковских продуктов. Так, в 2025 году обучение прошли 640 работников фронт-офиса филиалов, 1 111 консультантов агентской сети и 44 администратора-гида.
- размещена информация о доступности входа и обслуживания для лиц с инвалидностью, а также маломобильных групп населения на официальном сайте Банка hcsbk.kz, Министерства труда и социальной защиты населения Республики Казахстан, а также в приложении "2ГИС".
В 2025 году Банк выдал 469 займов клиентам с инвалидностью на сумму 6,2 млрд теңге.
Контакт-центр
Банк уделяет большое внимание получению обратной связи от клиентов, стремясь к эффективному развитию в интересах клиентов. Обратную связь Банк получает через письменные обращения (поступившие нарочным, почтовой связью, на электронную почту и интернет – ресурс Банка), и устные обращения (поступившие по телефону и при непосредственном посещении клиентом Банка). Прием обращений, в случае их наличия, производится на ежедневной основе.
Управление развития клиентского обслуживания с AI
С 2020 года Банк активно внедряет инновационные технологии для улучшения современный инструмент функционирует в популярных мессенджерах WhatsApp, Telegram, Instagram, а также в мобильном приложении банка, предоставляя клиентам удобный и оперативный способ взаимодействия с клиентами, одним из ключевых инструментов стал чат-бот Quanysh. Этот способ общения.
В 2025 году Банк достиг следующих результатов:
- обработано 3,7 миллиона чатов с клиентами.
- настроенный чат-бот успешно обработал 98% обращений без необходимости привлечения операторов.
- среднее время ответа чат-бота составило 3-4 секунды.
- обработано 3 550 019 входящих звонков. Настроенный IVR успешно обработал 60,40% звонков без необходимости привлечения операторов.
Развитие искусственного интеллекта: стратегия и достижения
20 марта 2025 года Банк запустил интеллектуального чат-бота «Quanysh-AI» — виртуального помощника, созданного на базе технологий искусственного интеллекта.
«Quanysh-AI» консультирует вкладчиков и заемщиков по всем продуктам и услугам банка в круглосуточном режиме (24/7). Он интегрирован в мобильное приложение Отбасы банка, а также доступен в мессенджерах WhatsApp и Telegram и на сайтах Банка – hcsbk.kz, otbasybank.kz, enpf-otbasy.kz, обеспечивая мгновенную связь с Банком без ожидания ответа оператора.
Клиенты могут обращаться к боту как текстовыми, так и голосовыми сообщениями — на казахском и русском языках. Это делает обслуживание максимально удобным и доступным для всех категорий пользователей. В разделе «Отбасы инфо» (блок «Часто задаваемые вопросы») на сайте hcsbk.kz внедрён ИИ-модуль: ответы формируются в режиме онлайн, что обеспечивает предоставление клиентам актуальной информации.
Благодаря внедрению искусственного интеллекта, модернизации цифровых платформ и совершенствованию клиентского сервиса, Банк сделал значительный шаг в сторону инновационного развития. Новый чат-бот Quanysh-AI стал не только удобным инструментом для клиентов, но и примером того, как технологии помогают повышать качество и доступность финансовых услуг. Все это подтверждает приверженность Банка своим стратегическим целям и ценностям.
Кроме того, для обеспечения безопасности данных и интеграции ИИ с внутренними системами Банка были разработаны:
- система предоставления конфиденциальной информации при работе с облачными LLM-моделями.
- система шифрования данных, позволяющая интеграцию нового чат-бота Quanysh-AI с базами данных Банка.
Чат-бот предоставляет клиентам доступ к более чем 40 пунктам персональных данных по 7 основным направлениям, включая:
- персональные данные.
- информацию по депозитам.
- информацию по специальному счету для получателей жилищных выплат.
- информацию об аресте счетов.
- информацию об использовании средств ЕПВ.
- информацию по заявкам на участие в программе субсидирования арендного жилья.
- информацию по кредитам.
- информация о статусе обращения в службу поддержки.
Управление дистанционных продаж
В соответствии с реализацией стратегических задач в части комплексного перехода деятельности Банка, бизнес-процессов, компетенций, корпоративной культуры и бизнес-моделей в цифровой Банк, с максимальным использованием возможностей цифровых технологий, Банком проводятся работы по развитию и внедрению инновационных продуктов с использованием новых технологий для образования нового опыта. Так, с 2020 года в Банке функционирует услуга видеобанкинга. В 2021 году проводились работы по совершенствованию данной услуги – запущена новая функция дистанционного обслуживания клиентов – онлайн открытие депозита посредством видеозвонка. Кроме того, в рамках дальнейшей доступности продуктов Банка была реализована схема онлайн-ипотеки через консьерж-сервис посредством видеобанкинга. Данный продукт сочетает в себе лучшие практики обслуживания живого общения и с помощью цифровых каналов – Phygital. Внедрение данного функционала помогло клиентам Банка оформлять ипотеку удаленно и сократить посещение отделений Банка до минимума, что особенно актуально было в эпидемиологической обстановке. За 2025 год было оформлено 10 736 кредитных заявок на 288 млрд теңге. Видеозвонки помогли сэкономить время клиентам Банка и получить сервисы удаленно по постдепозитным операциям. Данной функцией воспользовались 543 тыс раз.
Управление клиентского анализа и развития дистанционных продаж
С целью наращивания депозитного портфеля, а также исполнения плановых показателей в 2025 году Управлением было проведено более 290 маркетинговых кампаний, результатами которых стали полученные притоки на общую сумму 294 млрд тг. Подготовлено и запущено более 587 операционных кампаний для операторов ДДО, в результате которых было открыто 72 тыс. депозитов, оформлено 10,7 тыс. займов.
В конце года проведена крупномасштабная маркетинговая кампания «Премия государства 2025» общее количество участников кампании составило более 2,2 млн клиентов, пополнивших свои депозиты на общую сумму 454,2 млрд тг, в процессе проведения кампании более 265 тыс. участников пополнили свои депозиты на 200 МРП для достигли максимального значения премии государства (157 280 тг.). В рамках развития CRM было реализовано 35 доработок, направленных на наполнение карточки клиента CRM данными, позволяющими оператору ДДО работать по принципу «одного окна», а также был расширен функционал для подготовки и проведения маркетинговых и операционных кампаний.
В конце 2025 года проведены работы по модернизации системы TSA-VIDEOBANKING, реализовано 12 пользовательских/клиентских доработок, а также проведены работы по модернизации системы с целью повышения работоспособности, оптимизации и ускорения процессов.
В рамках проекта по внедрению Big Data / Data Governance были выполнены следующие работы:
- создан отчёт в Oracle BI для отображения результатов расчётов, выполненных аналитическими моделями;
- проведён анализ данных и разработаны карты витрин данных подразделений бизнес-блока;
- запущен пилотный проект по внедрению решений в области бизнес-аналитики и работы с большими массивами данных;
- утверждён перечень мероприятий по внедрению Стратегии управления данными для бизнес-блока;
- утверждена Временная концепция управления данными (Data Governance) для бизнес-блока.
Ответственное кредитование и финансовые продукты
Банк осуществляет свою кредитную деятельность по предоставлению кредитных продуктов во всех регионах Республики Казахстан. Основным направлением кредитной деятельности Банка является предоставление кредитных продуктов клиентам Банка. Банк предоставляет вкладчикам ЖСС следующие виды кредитных продуктов:
1) Жилищные займы;
2) Промежуточные жилищные займы;
3) Предварительные жилищные займы.
Кредитные продукты предоставляются на стандартных условиях для всех клиентов Банка в национальной валюте Республики Казахстан. Выдача займов осуществляется вкладчикам ЖСС на основании заключенных с ними договоров о жилищных строительных сбережениях и договоров банковского займа (жилищного займа, промежуточного жилищного займа, предварительного жилищного займа) в соответствии с внутренними документами Банка по предоставлению займов и тарифными программами Банка.
Условия кредитования для клиентов Банка, по кредитным продуктам определяются условиями выбранной клиентом тарифной программы.
Сроки пользования, ставки вознаграждения, способы обеспечения исполнения обязательств по возврату займов и другие базовые условия по кредитным продуктам и услугам Банка, устанавливаются тарифными программами и иными внутренними документами Банка.
Ставка вознаграждения Банка за предоставление кредитного продукта определяется условиями договора о ЖСС. В договорах банковского займа в обязательном порядке указывается метод погашения займа по выбору заемщика из предложенных Банком на дату заключения договора банковского займа. Размер ставки вознаграждения по займу устанавливается в момент заключения договора о жилищных строительных сбережениях и остается фиксированным в течение всего срока действия договора. Фиксированная ставка вознаграждения не подлежит изменению в одностороннем порядке. При переходе вкладчика ЖСС по собственной инициативе из одной тарифной программы в другую фиксированная ставка вознаграждения по займу по соглашению сторон может быть изменена в сторону уменьшения/увеличения в течение срока действия договора о ЖСС с соблюдением его условий, и в соответствии с законодательством Республики Казахстан и внутренними документами Банка.
В договорах банковского займа Банк указывает полный перечень комиссий и иных платежей, а также их размеры, подлежащие взиманию в связи с выдачей и обслуживанием займа в рамках заключенного договора.
Банк вправе взимать комиссионные и иные сборы, но придерживается политики минимальных тарифов за свои услуги. Данный подход направлен на максимальное привлечение новых клиентов в систему жилищных строительных сбережений и способствует расширению клиентской базы.
В 2025 году в системе тарифов произошли следующие изменения:
- исключена комиссия за рассмотрение кредитной заявки;
- исключена комиссия за досрочное расторжение договора о жилищных строительных сбережениях и снятие накоплений воспитанниками детских домов.
Банк размещает информацию о ставках и тарифах за банковские и иные услуги, оказываемые физическим и юридическим лицам на своем интернет-ресурсе.
Показатели кредитного портфеля и финансирования (SASB)
В целях повышения прозрачности раскрытия информации о кредитной деятельности Банк дополнительно раскрывает показатели, предусмотренные отраслевыми стандартами SASB для коммерческих банков и ипотечного финансирования.
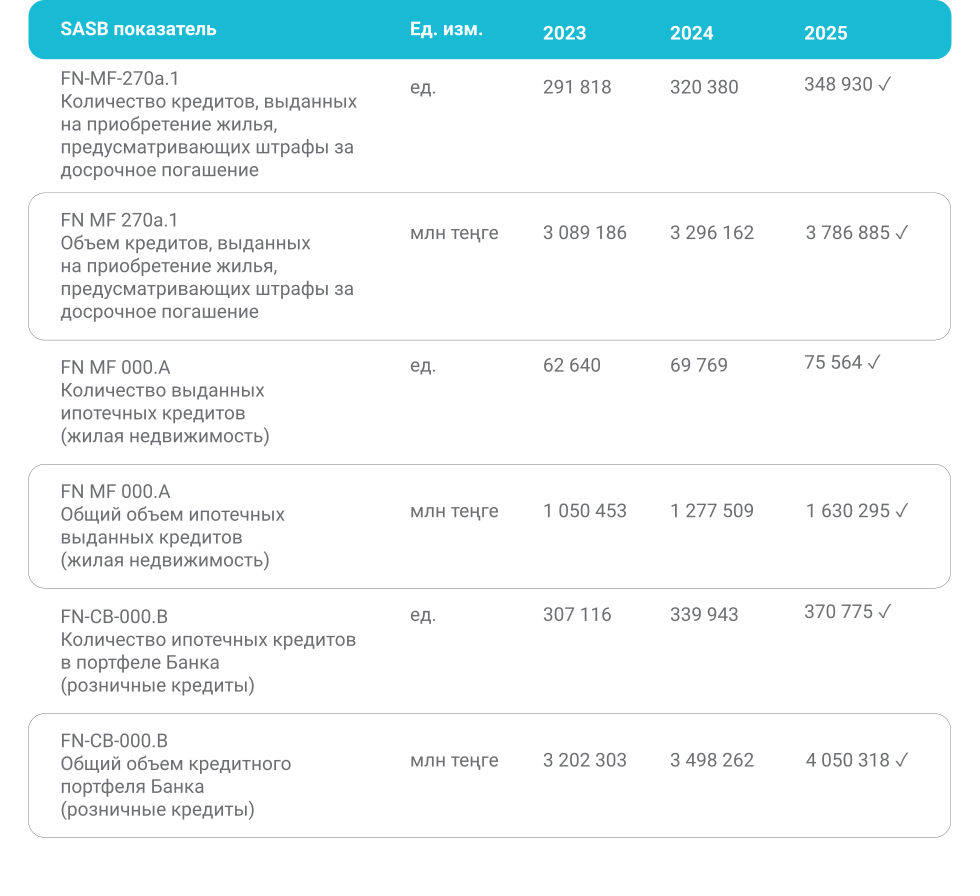
Подробная информация по указанным показателям, включая методологию расчета и дополнительные пояснения, представлена в SASB индексе к настоящему Отчету.
В целях информирования клиентов о важности ответственного отношения к персональным данным, а также содействия формированию у населения разумного финансового поведения, повышению уровня финансовых компетенций и обучению клиентов разного возраста вопросам финансовой грамотности Банк в 2025 году продолжил проведение различных мероприятий и информационных инициатив.
Рекламная и PR-деятельность Банка
Банк популяризирует систему жилищных строительных сбережений, информируя население о доступных возможностях приобретения жилья на выгодных условиях. Важная часть этой работы - реализация комплексных PR-мероприятий, направленных на повышение финансовой грамотности казахстанцев и осведомленности о продуктах и программах Банка.
В 2025 году в средствах массовой информации вышла 10 061 публикация с упоминанием Отбасы банк. Пресс-службой было подготовлено и распространено 96 пресс-релизов, посвящённых продуктам, услугам и инициативам. По итогам их размещения в медиа опубликовано 700 бесплатных материалов.
Были подготовлены ответы на запросы, по результатам которых опубликованы разъясняющие материалы о продуктах Банка и итогах реализации системы ЖСС на крупных информационных порталах Kursiv.kz, Kapital.kz, inbusiness.kz, BES.media, Tengrinews.kz, krisha.kz, informburo.kz, inform.kz.
Результаты проведенного маркетингового исследования показали, что 86 % от общего количества респондентов доверяют Банку. Узнаваемость банка выросла до 92,4%. Поддержание степени удовлетворенности клиентов 96,2%.
Так, в 2025 году пресс-служба обеспечила системное присутствие Банка в информационном поле. Коммуникационная работа была выстроена вокруг масштабных государственных и социальных инициатив, с фокусом на прозрачность, доступность и разъяснение новых условий по жилищным программам и продуктам банка.
Одним из приоритетных направлений 2025 года стало информационное сопровождение запуска и реализации нового направления «Наурыз жұмыскер». Было обеспечено широкое освещение в республиканских СМИ итогов реализации данного направления с историями счастливых новоселов. Также значительный объем коммуникаций был направлен на разъяснение новой добровольной накопительной системы «Келешек». В рамках этой работы были подготовлены серии материалов, объясняющих условия программы, её преимущества и долгосрочную ценность для граждан. Это позволило сформировать понятное и доверительное восприятие нового продукта, а также ассоциировать его с Отбасы банком.
Для разъяснения новой роли банка как национального института развития была разработана и запущена специальная информационная страница на популярном среди казахстанцев портале Nur.kz. Там в доступной форме объяснены принципы ведения очереди на жильё, критерии отбора, приоритетные категории граждан и механизмы распределения жилья. Опубликовано 6 материалов в поддержку данного проекта. Такой формат позволил охватить широкую аудиторию и повысить уровень информированности среди очередников.
Отдельное внимание уделено работе с экспертными и деловыми медиа. В течение года руководство Банка выступала в информационных программах на республиканском телевидении. Было организовано интервью председателя правления банка Ляззат Ибрагимовой для портала Forbes. Оно было посвящено результатам деятельности банка за 2025 год. Также вышло экспертное интервью директора департамента внутреннего аудита Галии Смагул, раскрывающее роль внутреннего аудита в обеспечении устойчивости банка.
Значимым международным событием стала конференция «Жилищно-строительные сбережения: передовой опыт и стратегическое лидерство в различных регионах». Ее организовал банк при поддержке Международного союза жилищного финансирования (IUHF) и Европейской федерации строительных обществ (EFBS). Пресс-служба обеспечила широкое освещение мероприятия - публикации вышли более чем в 20 республиканских и отраслевых СМИ. Казахстан был представлен как площадка для международного диалога в сфере жилищной политики, что усилило имидж банка на глобальном уровне.