
- Басты бет
- /
- Тәуекелдерді басқару
Тәуекелдерді басқару
Банктің Тәуекелдерді басқару саясатына сәйкес Банктің Директорлар кеңесі таңдалған бизнес-модельге, қызмет ауқымына, операциялардың түрлері мен күрделілігіне сәйкес келетін тәуекелдерді басқару жүйесінің болуын қамтамасыз етеді және Банктің қаржылық тұрақтылығы мен тұрақты жұмыс істеуін қамтамасыз ету үшін ірі тәуекелдерді анықтау, өлшеу және бағалау, мониторингтеу, бақылау және оларды барынша азайту рәсімдерінің тиісті процесін қамтамасыз етеді.
Банктің тәуекелдерді басқару мәдениетінің жоғары деңгейінің негізгі факторы Банктің уәкілетті алқалы органдарын, оның ішінде Банктің Директорлар кеңесін тәуекелдерге байланысты мәселелер, оның ішінде тәуекелдерді басқару саясаты мен рәсімдері бойынша тұрақты ақпараттандыру болып табылады. Тәуекелдерді басқару бөлігінде Банктің Директорлар кеңесінің айрықша құзыретіне Банктің Жарғысымен, Банктің ішкі құжаттарымен, сондай-ақ Банктің Директорлар кеңесі туралы ережемен регламенттелген өкілеттіктер жатады. Банктің Директорлар кеңесі өзіне жүктелген міндеттерді тиімді орындау мақсатында Банктің Директорлар кеңесі жанындағы уәкілетті алқалы органдармен, Банк Басқармасымен және тәуекел-менеджмент басшысымен өзара іс-қимыл жасау арқылы тәуекелдерді басқаруға, ішкі аудитке, Қазақстан Республикасы заңнамасының және Банктің ішкі құжаттарының талаптарын сақтауға мониторинг пен бақылауды жүзеге асырады. Банктің Директорлар кеңесінің Тәуекелдер және ішкі бақылау жөніндегі комитеті өзінің өкілеттіктерін, құзыретін, сондай-ақ жұмыс қағидаттарын айқындайтын ережеге сәйкес қызметін жүзеге асырады. Бұл алқалы орган тәуекелдерді басқару бөлімшелерінен және басқа да жауапты бөлімшелерден Банктің ағымдағы тәуекелдер деңгейі, тәуекел-аппетит деңгейлері және қажет болған жағдайда тәуекелдер деңгейін төмендету тетіктері туралы деректер мен есептерді тұрақты түрде алады.
Банкте Банктің Директорлар кеңесі әзірлеп, бекіткен Банктің тәуекел-аппетит стратегиясы қолданылады, ол Банктің жалпы стратегиясын іске асыру шеңберінде Банк қызметіне тән қабылданатын тәуекелдер көлемінің нақты шектерін айқындайды, сондай-ақ тәуекелдердің іске асуына жол бермеу не олардың Банктің қаржылық жағдайына теріс әсерін барынша азайту мақсатында Банк қызметінің тәуекел-профилін айқындайды.
Тәуекел-аппетит стратегиясына сәйкес Банктің Директорлар кеңесі Банктің тәуекел-аппетит туралы мәлімдемесін бекітеді. Тәуекел-аппетит туралы мәлімдеме шеңберінде Банктің әрбір маңызды тәуекелі бойынша Банктің қабылданған бизнес-моделі ескеріле отырып, тәуекел-аппетит деңгейлерінің сандық және сапалық көрсеткіштер жиынтығы бекітіледі. Банктің тәуекел-тәбет жөніндегі мәлімдемесіне сәйкес тәуекел-тәбет деңгейлерінің сақталуына мониторинг мерзімді негізде жүргізіледі. Оның нәтижелері бойынша ақпарат тәуекелдер жөніндегі басқарушылық есептілік шеңберінде Банктің уәкілетті органдарының, оның ішінде Банктің Директорлар кеңесінің қарауына жолданады.
Банктің қызметіне тән негізгі қаржылық тәуекелдер нарықтық тәуекелді (валюталық тәуекел, пайыздық тәуекел), өтімділік тәуекелін, кредиттік тәуекелді және операциялық тәуекелді қамтиды.
2026 жылғы 01.01 жағдай бойынша тәуекел-аппетиттің агрегатталған деңгейлерінің сақталуы туралы ақпарат (млн теңге)
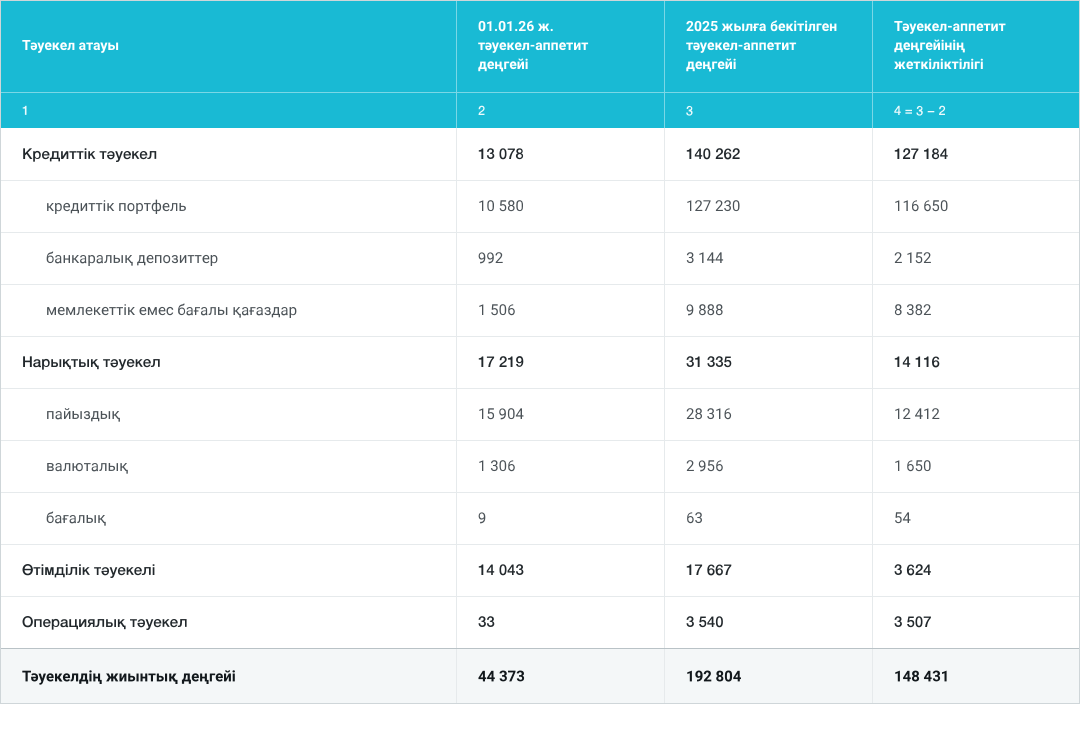
2026 жылғы 01.01 жағдай бойынша кредиттік, нарықтық, өтімділік және операциялық тәуекелдердің ағымдағы жиынтық деңгейі 44 млрд теңгені құрайды және тәуекел-аппетиттің бекітілген деңгейі шегінде орналасқан, бұл 2025 жылға бекітілген тәуекел-аппетит деңгейінің 23%-ын құрайды.
Капитал жеткіліктілігін бағалау мақсатында Банкте Банктің Директорлар кеңесі бекіткен Капитал жеткіліктілігін бағалаудың ішкі процесі туралы ереже (КЖБІП) әзірленіп, енгізілді. КЖБІП шеңберінде Банкте Банк қызметіне тән маңызды тәуекел түрлерін анықтау, бағалау және бақылау, сондай-ақ Банктің стратегиясына, маңызды тәуекелдерді жан-жақты бағалау нәтижелеріне, Банктің қаржылық орнықтылығын ішкі және сыртқы тәуекел факторларына қатысты стресс-тестілеуге және Банктің меншікті капиталының жеткіліктілігіне қойылатын талаптарға сүйене отырып, капиталды жоспарлау жүргізіледі.
Банктің ағымдағы тәуекелдерінің меншікті капитал жеткіліктілігі деңгейіне әсерін бағалау*
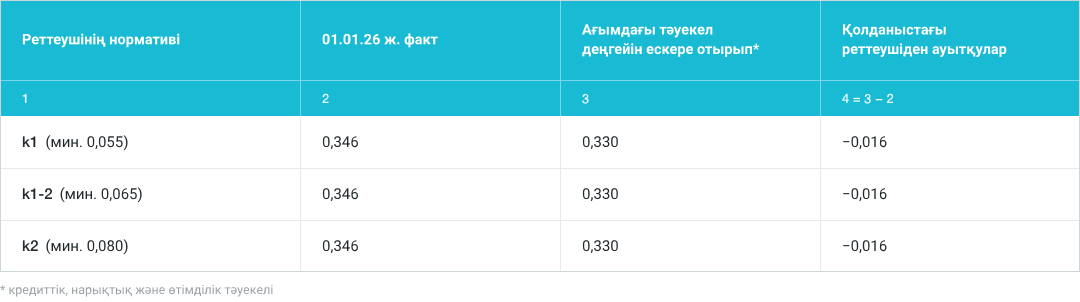
Ағымдағы жиынтық тәуекел деңгейін ескере отырып, капитал жеткіліктілігі барлық коэффициенттер бойынша -0,016-ға төмендейді, дегенмен оның мәні меншікті капитал көлемінің жоғары болуына байланысты (758 млрд теңге) реттеуші орган белгілеген ең төменгі талаптардан жоғары деңгейде сақталады.
Валюталық тәуекел. Банктің валюталық тәуекелге ұшырағыштығы Банктің бизнес-моделінің ерекшелігін ескере отырып, ең төмен деңгейде. Банк әкімшілік-шаруашылық қызметпен байланысты операцияларды, сондай-ақ «Ұлттық қор - балаларға» жобасын іске асыру шеңберінде клиенттердің қаражатын айырбастауды қоспағанда, шетел валютасымен операциялар жүргізбейді. Бұдан басқа, Банктің қаржы құралдары портфелінде АҚШ долларында номинацияланған купондық халықаралық облигациялар бар.
Пайыздық тәуекел. Банктің пайыздық тәуекелі сыйақы мөлшерлемелерінің қолайсыз өзгеруі салдарынан шығындардың туындау тәуекелін білдіреді.
Пайыздық тәуекелді басқару шеңберінде Банк кірістілігі мен құны пайыздық мөлшерлеме арқылы айқындалатын сезімтал активтер мен пассивтерге талдау жүргізеді. Пайыздық тәуекелге ұшырағыштықты бақылау үшін Банк пайыздық ГЭП-талдау құралын пайдаланады, оның мақсаты пайыздық мөлшерлеменің өзгеруі салдарынан пайыздық тәуекелге ұшырағыштық қандай уақыт аралығында қалыптасатынын айқындау болып табылады.
Өтімділік тәуекелі. Өтімділік жеткіліктілігін бағалау мақсатында Банкте Банктің Директорлар кеңесі бекіткен Өтімділік жеткіліктілігін бағалаудың ішкі процесі туралы ереже (ӨЖБІП) әзірленіп, енгізілді. ӨЖБІП шеңберінде Банкте өтімділік тәуекелін анықтау, бағалау, мониторингтеу және бақылау бойынша тиімді процесс жүргізіледі. Бұл процесс әртүрлі уақыт аралықтарында активтер, міндеттемелер және баланстан тыс құралдар бойынша ақша ағындарын болжауды қамтиды. Банк өтімділік тәуекелінің деңгейіне әсер ететін барлық баланстық және баланстан тыс баптарды, сондай-ақ қажет болған жағдайда өтімділік тәуекелін реттеу мақсатында Банктің қорландыру тарту қажеттілігін жабу үшін нарықтағы өтімділік деңгейін бағалайды.
Банктің бизнес-моделінің ерекшелігін ескере отырып, Банктің тұрақты қорландыру базасы негізінен халықты қолжетімді тұрғын үймен қамту жөніндегі мемлекеттік бағдарламалар шеңберіндегі бюджет қаражатынан және тұрғын үй құрылыс жинақтарынан тұрады.
ӨЖБІП шеңберінде активтер мен пассивтер бойынша міндеттемелерді өтеу мерзімдері сәйкес келмеген, сондай-ақ өтімді активтер мен қорландыру көздерінің көлемі жеткіліксіз болған жағдайда, оның ішінде қаржы нарығындағы жағдайды ескере отырып, Банктің өтімділік тәуекеліне ұшырау деңгейі бағаланады.
Банктің өтімділік тәуекелін басқарудың негізгі мақсаты өтімділіктің жеткілікті деңгейін бағалау әдістері мен оны қолдау рәсімдерін айқындау болып табылады. Банктің өтімділік тәуекелін басқару міндеттемелерді өтеу мерзімі басталған кезде оларды реттеу үшін қажетті өтімді активтер деңгейін талдау, әртүрлі қаржыландыру көздеріне қолжетімділікті сақтау, қаржыландыруға байланысты проблемалар туындаған жағдайға арналған жоспарлардың болуы, сондай-ақ өтімділік тәуекелі бойынша тәуекел-тәбет деңгейіне және реттеушінің өтімділік жөніндегі пруденциялық нормативтер бөлігіндегі талаптарына сәйкес өтімділік нормативтерінің сақталуын бақылау арқылы жүргізіледі.
Банктің бизнес-моделінің ерекшелігін ескере отырып, өтімділік тәуекелін барынша азайту бойынша негізгі шаралар мыналар болып табылады:
- реттеуші белгілеген лимиттердің және Банктің өтімділік тәуекелі бойынша ішкі лимиттерінің сақталуын мониторингтеу;
- Банктің өтімділік бойынша күнделікті (күн ішіндегі) позициясын бақылау;
- Банктің активтері мен пассивтеріне мерзімдер бойынша ГЭП-талдау жүргізу, оның мақсаты өтімділік тәуекеліне ұшырағыштық қандай уақыт аралығында қалыптасатынын айқындау және белгілі бір уақыт аралығында қалыптасқан өтімділік теңгерімсіздігі шамасының Банктің өз міндеттемелері бойынша жауап беру мүмкіндігіне әсерін бағалау болып табылады;
- әртүрлі сценарийлер кезінде өтімділік тәуекелі бойынша стресс-тестілеуді тұрақты жүргізу.
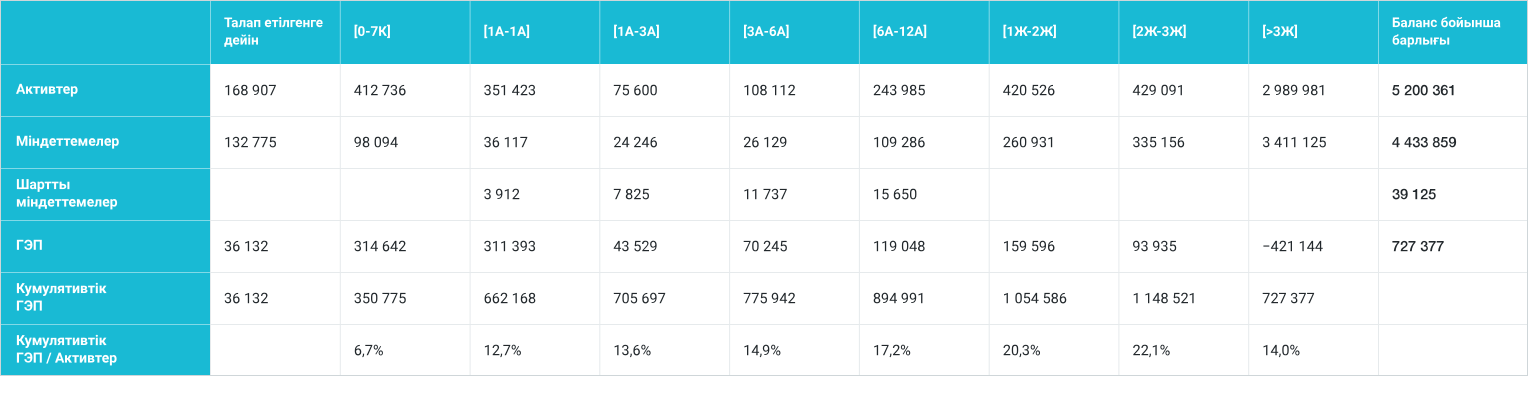
Төмендегі кестеде 2026 жылғы 01.01 жағдай бойынша өтімділік ГЭП-і көрсетілген (млн теңге):
Өтімділік ГЭП-ін жасау кезінде мынадай жорамалдар пайдаланылды:
- барлық активтер мен міндеттемелер өтеу мерзімдеріне қарай уақыт аралықтары бойынша бөлінді;
- шартты міндеттемелер бір айда тұрғын үй қарыздарын беру есебінен бөлінді (бұрын берілген алдын ала және аралық қарыздарды есепке алмағанда).
Таза ГЭП бойынша қалыптасқан теріс алшақтық «3 жылдан жоғары» мерзімдегі жеке тұлғалардың депозиттеріндегі жинақталған қаражаттың 2 263 млрд теңге мөлшерінде ұлғаюымен, сондай-ақ шығарылған бағалы қағаздардың 760 млрд теңге мөлшерінде өтелуімен байланысты.
Сонымен бірге барлық уақыт мерзімдері бойынша өтімділіктің кумулятивтік ГЭП-і оң мәнге ие. Кумулятивтік ГЭП-тің жиынтық активтерге қатынасының ең төменгі мәні «7 күнге дейін» мерзіміне тиесілі және 6,7%-ды құрайды. Банк кумулятивтік ГЭП бойынша Банктің активтерінен кемінде - 2% мөлшерінде бекітілген ішкі лимиттерді сақтайды.
Кредиттік тәуекелдер
«Шешімдер қабылдау жүйесі» шеңберінде аралық және алдын ала қарыздар бойынша жаңа скорингтік карталар әзірленіп, енгізілді.
2025 жылдың соңында ХҚЕС-ке сәйкес құрылған провизиялардың үлесі кредиттік портфельдің 0,27%-ын, Банктің 20 ірі кредитінің үлесі Банктің кредиттік портфелінің 0,06%-ын құрады, бұл кредиттік портфельдің шоғырлану тәуекелінің жоқтығын көрсетеді. Кепілмен қамтамасыз ету құрылымында жылжымайтын мүліктің үлесі барлық кепілмен қамтамасыз етудің 85,20%-ын құрады. К/К (кредит/кепіл) жалпы орташа өлшенген коэффициенті 43,61%-ға тең, бұл консервативті кепіл саясатын көрсетеді.
Салыстыру үшін, 2024 жылдың соңында ХҚЕС-ке сәйкес құрылған провизиялардың үлесі кредиттік портфельдің 0,22%-ын, Банктің 20 ірі кредитінің үлесі Банктің кредиттік портфелінің 0,06%-ын құраған, бұл кредиттік портфельдің шоғырлану тәуекелінің жоқтығын көрсетеді. Кепілмен қамтамасыз ету құрылымында жылжымайтын мүліктің үлесі барлық кепілмен қамтамасыз етудің 87,1%-ын құраған. К/К (кредит/кепіл) жалпы орташа өлшенген коэффициенті 43,24%-ға тең болды, бұл консервативті кепіл саясатын көрсетеді.
Операциялық тәуекелдер
Банктегі операциялық тәуекелдерді басқару жүйесі (бұдан әрі - ОТБЖ) Қазақстан Республикасы заңнамасының талаптарына, Банктік қадағалау жөніндегі Базель комитетінің ұсынымдарына, тәуекелдерді басқарудың жалпы қабылданған қағидаттары мен банктік тәжірибесіне, сондай-ақ жалпы қабылданған халықаралық тәжірибеге сәйкес қалыптастырылған.
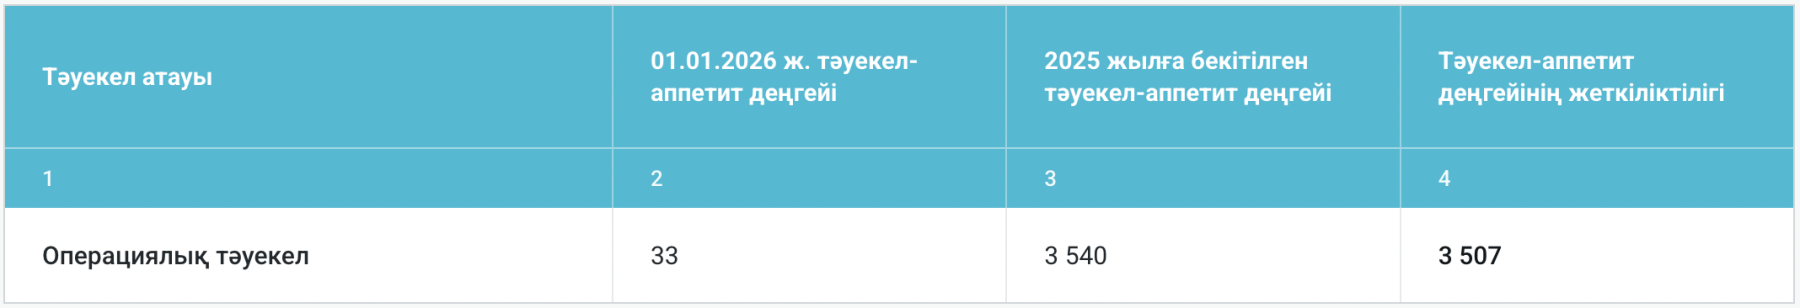
Банктің ОТБЖ инфрақұрылымы мыналарды қамтиды:
1) операциялық тәуекелдерді анықтау: қолданыстағы және енгізілетін ішкі рәсімдер мен жүйелерге, сондай-ақ Банк көрсететін өнімдер мен қызметтерге талдау жүргізу;
2) операциялық тәуекелдерді бағалау: операциялық тәуекелдерді олардың өзгеру деңгейіндегі үрдістерді айқындау мақсатында өлшеу;
3) операциялық тәуекелдерді стратегиялық басқару: Банкте операциялық тәуекелдерді үздіксіз басқару қағидаттарын әзірлеу;
4) операциялық тәуекелдерді үздіксіз басқару Банктің барлық құрылымдық бөлімшелері тарапынан атқарылды және Банктің барлық құрылымдық бөлімшелерінде операциялық тәуекелге ұшырау деңгейін төмендетуді, сондай-ақ операциялық тәуекел оқиғаларының теріс ықпалдарын жоюды қамтиды;
5) операциялық тәуекелдер бойынша мониторинг және есептілік ұсыну: операциялық тәуекел деңгейіне және операциялық тәуекел бойынша тәуекел-тәбет деңгейіне сәйкестікке мониторинг Банк тарапынан тұрақты негізде жүргізіледі. Операциялық тәуекелді мониторингтеу мақсатында Банк тәуекелдерді басқару процестеріне тартылған басшылық пен алқалы органдар үшін басқарушылық есептілік жүйесін пайдаланады, қойылған мақсаттарға қол жеткізуге ықпал ететін тәуекелдерге, өзгеріп отыратын мән-жайлар мен жағдайларға тұрақты бағалау жүргізіледі және тәуекелдерді басқару бойынша ұсынымдар әзірленеді. Басқарушылық есептілік бойынша ақпарат Банктің Директорлар кеңесіне / Басқармасына тоқсан сайынғы/ай сайынғы негізде ұсынылады;
6) алдын алу/жұмсарту (бақылау): операциялық шығындарға әкелетін оқиғалардың немесе мән-жайлардың туындау ықтималдығын болдырмауға/төмендетуге немесе ықтимал шығындар мөлшерін азайтуға бағытталған іс-шаралар кешенін жүргізу.
2025 жылы операциялық тәуекел оқиғалары туралы ішкі деректерді жинау және талдау үшін пайдаланылатын дерекқор жетілдірілді.
Ақпараттық қауіпсіздік тәуекелдерін және ақпараттық технологиялар тәуекелдерін басқару
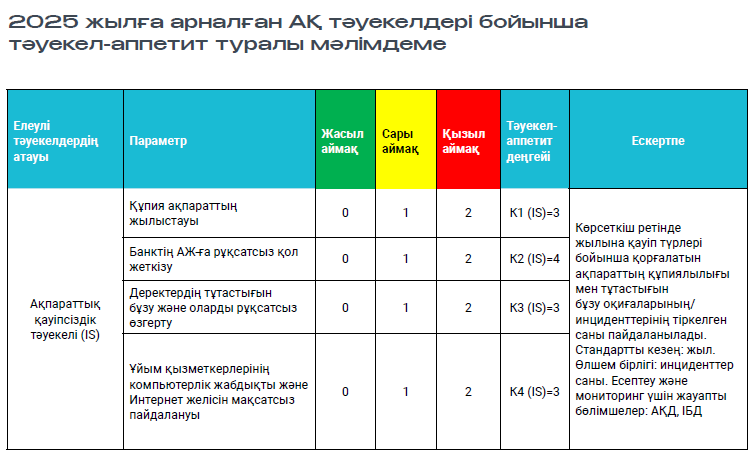
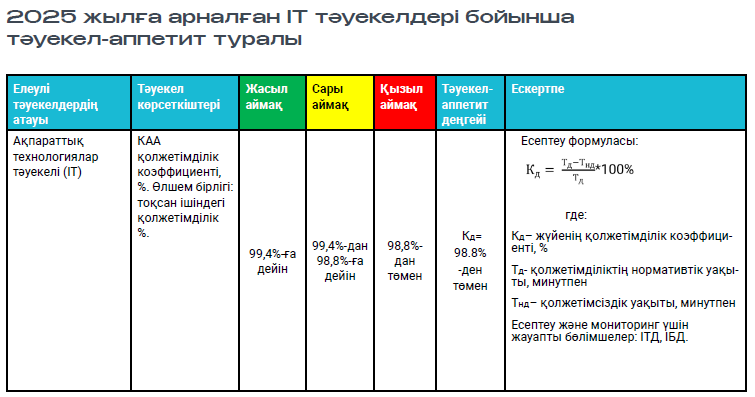
Қазақстан Республикасы заңнамасының талаптарына сәйкес ақпараттық қауіпсіздік және ақпараттық технологиялар (бұдан әрі - АҚ және IT) тәуекелдерін басқару жүйелерінің тиімді жұмыс істеуін қамтамасыз ету мақсатында мынадай құжаттар әзірленіп, өзекті күйде қолдау көрсетіледі:
1) IT және АҚ тәуекелдерін басқару жөніндегі саясаттар;
2) IT тәуекелдерін басқару жөніндегі қағидалар;
3) АҚ тәуекелдерін бағалау әдістемесі;
4) ақпараттық қауіпсіздік тәуекелдері бойынша ықтимал залалды айқындау әдістемесі;
5) «Отбасы банк» АҚ ақпараттық қауіпсіздік және ақпараттық технологиялар тәуекелдері бойынша тәуекел-аппетиттің бақылау көрсеткіштерін айқындау әдістемесі.
2025 жылы ішкі бақылау бөлімшесінің жетекшілігімен критикалық ақпараттық активтер тізбесін қалыптастыру жөніндегі жұмыс тобы Банктің ақпараттық активтерін жіктеу бойынша іс-шаралар жүргізіп, Банктің критикалық ақпараттық активтерінің тізбесін бекітті.
2025 жылы Банктің жауапты бөлімшелері АҚ және IT тәуекелдерінің деңгейін бағалауды жүргізді. АҚ және IT тәуекелдері бойынша есеп шеңберіндегі тәуекелдерді бағалау нәтижелері Банк басшылығына ұсынылды.
Ішкі бақылау бөлімшесі кезеңдік негізде IT және АҚ тәуекелдері бойынша есептерді Ақпараттық қауіпсіздік жөніндегі комитетке, Банктің Басқармасы мен Директорлар кеңесіне ұсынады.
Қызметтің үздіксіздігін басқару
Банк қызметінің үздіксіздігін басқару бос тұрып қалу уақытын болдырмау немесе барынша қысқарту, негізгі бизнес-процестерді жедел қалпына келтіру және шығындарды барынша азайту есебінен Банктің кез келген инциденттерге тұрақтылығын қамтамасыз етуге бағытталған. Осы мақсаттарда мыналар әзірленіп, бекітілді және өзекті күйде қолдау көрсетіледі:
- Банк қызметінің үздіксіздігін басқару саясаты;
- Банк қызметінің үздіксіздігін басқару қағидалары;
- қызмет бағыттары бойынша Банк қызметінің үздіксіздігін қамтамасыз ету жоспарлары.
Жыл сайын осы бағыт бойынша мынадай іс-шаралар өткізіледі:
- Банк персоналын қызметтің үздіксіздігі мәселелері бойынша оқыту;
- Банктің критикалық маңызды процестері мен қызмет бағыттары бойынша қызметке әсерді талдау;
- Банк қызметінің үздіксіздігін қамтамасыз ету жоспарларын тестілеу және талдау;
- күтпеген мән-жайлар тәуекелдерін талдау, олар бойынша тәуекелдерге ден қою жөніндегі іс-шаралар жоспары жасалды.
Комплаенс-тәуекел
Комплаенс-бақылау - бұл заңнама, нормативтік құжаттар, қадағалау органдарының қағидалары мен стандарттары, ұйымның өзге де нормативтік құжаттамасы талаптарының сақталмау тәуекелдерімен байланысты ұйымдағы басқару және бақылау жүйесі.
Комплаенс-бақылау ішкі бақылау функциясының құрамдас бөлігі болып табылады, оның мақсаты - Банктің қаржы нарығында қызметтер көрсету және операциялар жүргізу тәртібін регламенттейтін заңнама ережелерінің, қадағалау органдары талаптарының, Банктің ішкі құжаттарының Банк қызметкерлері тарапынан сақталуын бақылау арқылы инвесторлардың, банктердің және олардың клиенттерінің мүдделерін қорғау.
Бүгінгі таңда комплаенс Банктің жұмыс істеуінің және оның ұйымдастырушылық құрылымының ажырамас бөлігі болып табылады.
Комплаенс-тәуекелдерді басқарудың тиімді жүйесі және оны тиісті деңгейде қолдау басшылыққа Банктің бизнес-мақсаттарының толық іске аспауына байланысты барлық маңызды тәуекелдерді уақтылы анықтауға көмектеседі.
Белгіленген нормаларды сақтау үшін жауапкершілік Банктің комплаенс-мәдениетіне негізделеді, ол үш қорғаныс желісінің құрылған жүйесінде көрініс табады:
1) Бірінші қорғаныс желісі өз құзыреті шегінде және комплаенс-тәуекелді басқару мәселелері бойынша Банктің ішкі құжаттарына сәйкес комплаенс-тәуекелді басқаруды жүзеге асырады (бірінші деңгейдегі бақылау). Қатысушылар - Банк қызметкерлері, Банктің құрылымдық бөлімшелерінің басшылары;
2) Екінші қорғаныс желісі комплаенс-тәуекелді басқаруды және комплаенс-бақылауды жүзеге асырады (екінші деңгейдегі бақылау). Қатысушылар: бас комплаенс-бақылаушы, комплаенс-бақылау бөлімшесі;
3) Үшінші қорғаныс желісі комплаенс-тәуекелді басқару жүйесінің тиімділігіне тәуелсіз бағалау жүргізеді (үшінші деңгейдегі бақылау). Қатысушы - ішкі аудит бөлімшесі.
Комплаенс-тәуекелдерді басқару жүйесінің барлық қатысушылары өз құзыреті мен жауапкершілігі шеңберінде Қазақстан Республикасы заңнамасының, Банктің қызметіне ықпал ететін және Қазақстан Республикасы мойындаған шет мемлекеттер заңнамасының, Банктің ішкі қағидалары мен рәсімдерінің және жалпы қабылданған мінез-құлық нормаларының талаптарын қатаң әрі мүлтіксіз сақтай отырып, комплаенс-тәуекелдерді басқаруды жүзеге асырады.
Комплаенс-тәуекелдерді басқарудың негізгі мақсаты Қазақстан Республикасы заңнамасының, уәкілетті органның нормативтік құқықтық актілерінің, Банктің ішкі құжаттары мен рәсімдерінің, сондай-ақ Банктің қызметіне ықпал ететін және Қазақстан Республикасы мойындаған шет мемлекеттер заңнамасының талаптарын сақтамау салдарынан Банкте қаржылық шығындардың туындауы және оған заңдық санкциялардың қолданылуы сияқты комплаенс-тәуекелдерді барынша азайту және/немесе қолайлы деңгейде ұстап тұру болып табылады.
Комплаенс-тәуекелді тиімді басқару мақсатында комплаенс-бақылау бөлімшесі комплаенс-тәуекелдің туындау себептерін анықтау және бағалау бойынша жұмыс жүргізеді:
- комплаенс-тәуекелдердің іске асу оқиғаларын жинау және талдау тұрақты негізде жүзеге асырылады. Бұл үшін аудиторлық тексерулердің нәтижелері және операциялық шығындар мен оқиғалардың бірыңғай ішкі дерекқоры пайдаланылады, клиенттердің шағымдары қаралады;
- комплаенс-бақылау бөлімшесі жаңа өнімдер мен қызметтерді енгізуге қатысады;
- Банктің ішкі құжаттары мен процестерінің Қазақстан Республикасы заңнамасының талаптарына сәйкестігіне ішкі тексерулер тұрақты негізде жүргізіледі (2025 жылы комплаенс-бақылау бөлімшесі 6 тексеру жүргізді);
- «Өз клиентіңді біл» қағидаты іске асырылды;
- комплаенс-тәуекелдер картасын жасай отырып, комплаенс-тәуекелдер тізілімі жүргізіледі;
- Банкте комплаенс-мәдениетті нығайту шеңберінде оқыту семинарлары өткізіледі.
Банк қызметінің Қазақстан Республикасының заңнамасына сәйкестігін қамтамасыз ету мақсатында комплаенс-бақылау бөлімшесі тұрақты негізде Қазақстан Республикасының заңнамасына енгізілетін өзгерістер мен толықтыруларға мониторинг жүргізеді, кейіннен жаңа ішкі құжаттарды әзірлеу, Банктің ішкі құжаттары мен рәсімдеріне тиісті өзгерістер/толықтырулар енгізу бойынша ұсынымдар береді.
Қылмыстық жолмен алынған кірістерді заңдастыруға (жылыстатуға), терроризмді қаржыландыруға және жаппай қырып-жою қаруын таратуды қаржыландыруға қарсы іс-қимыл туралы заңнама талаптарын орындау шеңберінде (бұдан әрі - ҚЖК/ТҚ/ЖҚҚТҚ) Банкте қаржылық мониторинг жүйесі жұмыс істейді.
Қаржылық мониторинг жүйесінің негізгі мақсаты ҚЖК/ТҚ/ЖҚҚТҚ саласындағы Қазақстан Республикасы заңнамасының талаптарын орындауды қамтамасыз ету, Банктің қылмыстық жолмен алынған кірістерді заңдастыруға (жылыстатуға), терроризмді қаржыландыруға және жаппай қырып-жою қаруын таратуды қаржыландыруға тартылуына жол бермеу, Банктің ішкі бақылау жүйесінің тиімділігін тәуекелдерді басқару үшін жеткілікті деңгейде қолдау арқылы қаржылық мониторингке жататын банктік операцияларды және қылмыстық жолмен алынған кірістерді заңдастыруға (жылыстатуға), терроризмді қаржыландыруға және жаппай қырып-жою қаруын таратуды қаржыландыруға байланысты ақшамен немесе мүлікпен өзге де операцияларды жүзеге асыру кезінде туындайтын тәуекелдерді барынша азайту болып табылады.
Банкте «Өз клиентіңді біл» қағидаты іске асырылған, іскерлік қатынастар орнату кезінде тиісті тексеру рәсімдері жүргізіледі, қаржылық мониторингке жататын операциялар бойынша мәліметтердің қаржылық мониторинг жөніндегі уәкілетті органға толық және уақтылы ұсынылуы қамтамасыз етіледі.
Банк мынадай санкциялық режимдерді ұстанады:
- санкцияға ұшыраған тұлғалармен іскерлік қатынастарға түспейді;
- халықаралық экономикалық санкциялармен тыйым салынған/шектелген қызметтерді (тікелей/жанама), оның ішінде халықаралық экономикалық санкцияларды бұзу/айналып өту мақсатында көрсетілетін қызметтерді ұсынбайды;
- санкциялық тізімдерге енгізілген тұлғалардың және (немесе) ұйымдардың пайдасына (тікелей немесе жанама) Банк арқылы төлемдер жүргізбейді, сондай-ақ халықаралық экономикалық санкциялармен тыйым салынған операцияларды, төлемдерді, аударымдарды жасамайды.
2025 жылға бекітілген Комплаенс-бағдарламаға (Жоспарға) сәйкес барлық жоспарланған іс-шаралар белгіленген мерзімдерде орындалды. Осылайша, мынадай негізгі іс-шаралар орындалды:
- Банктің қызметін регламенттейтін Қазақстан Республикасының заңнамасындағы өзгерістерге/толықтыруларға мониторинг жүргізу шеңберінде заңнамадағы өзгерістер бойынша 37 қысқаша шолу дайындалды, Банктің ішкі құжаттары мен қызметін заңнама талаптарына сәйкес келтіру жөніндегі іс-шаралар жоспарына 7 Жоспар/толықтыру әзірленіп, бекітілді;
- ҚМА-ға хабарламалар жіберу, ҚЖК/ТҚ/ЖҚҚТҚ бойынша рәсімдерді автоматтандыру, оның ішінде сценарийлерді автоматтандыру, заңнамадағы өзгерістерге байланысты әдіснамалық жұмыс, сондай-ақ Банктегі ҚЖК/ТҚ мақсатындағы ішкі бақылау қағидаларының талаптарына сәйкес өзге де жұмыстар жүргізілді;
- Банктің бөлімшелері заңнама талаптарын ескере отырып, комплаенс-тәуекелді басқару саясатын сақтау бойынша жүргізілетін жұмыс шеңберінде 6 комплаенс-тексеру өткізілді, олардың нәтижелері бойынша Есептер дайындалып, түзету және/немесе ескерту іс-шараларының жоспарлары бекітілді;
- Банкпен ерекше қатынастар арқылы байланысты тұлғалардың 23 тізілімі, сондай-ақ Банктің инсайдерлер тізімдері қалыптастырылды;
- комплаенс-тәуекелдер сәйкестендіріліп, комплаенс-тәуекелдерге бағалау жүргізілді, оның нәтижелері Банк Басқармасымен бекітілді;
- комплаенс-тәуекелді бақылау туралы есептілік тоқсан сайынғы негізде дайындалып, Банктің Директорлар кеңесінің бекітуіне шығарылды;
- сыбайлас жемқорлыққа қарсы іс-қимыл бойынша жүргізілетін жұмыс шеңберінде сыбайлас жемқорлыққа қарсы мониторинг және сыбайлас жемқорлық тәуекелдеріне ішкі талдау жүргізілді;
- мына тақырыптар бойынша оқыту семинарлары өткізілді:
«Кірістерді жылыстату және терроризмді қаржыландыру тәуекелдерін басқару жүйесі»;
«Банктік құпия және оны сақтамаудың салдары»;
«Банкте сыбайлас жемқорлыққа қарсы іс-қимыл туралы».
ESG-тәуекелдер
ESG-тәуекелдерді басқару Банктің тәуекелдерді басқарудың интеграцияланған жүйесінің бөлігі болып табылады және тәуекел-менеджменттің жалпы архитектурасына кіріктірілген. ESG-тәуекелдер Банктің қаржылық тұрақтылығына, іскерлік беделіне және стратегиялық мақсаттарына қол жеткізуіне ықпал етуі мүмкін экологиялық, әлеуметтік тәуекелдер мен корпоративтік басқару тәуекелдерінің жиынтығы ретінде қарастырылады.
ESG-тәуекелдер Банктің Тәуекелдер тізіліміне жеке топ ретінде енгізілген және кредиттік, нарықтық, стратегиялық, операциялық, комплаенс-тәуекелмен, өтімділік тәуекелімен, сондай-ақ ақпараттық қауіпсіздік және ақпараттық технологиялар тәуекелдерімен қатар ескеріледі.
SG-тәуекелдерді сәйкестендіру кезінде мыналар ескеріледі:
- инвесторлардың, клиенттердің, қызметкерлердің және өзге де мүдделі тараптардың күтулерін;
- сыртқы және ішкі әсер ету факторларын талдауды;
- Банктің жобаларын іске асырудың әртүрлі кезеңдерінде туындайтын ықтимал қақтығыстар мен тәуекелдерді бағалауды.
Талдау нәтижелері бойынша ESG-тәуекелдердің тізбесі қалыптастырылады, ол Тәуекелдер тізілімінің құрамында Директорлар кеңесімен бекітіледі.
ESG-тәуекелдер құрылымы мыналарды қамтиды:
Экологиялық тәуекелдер - Қазақстан Республикасының қоршаған ортаны қорғау саласындағы заңнамасы талаптарының және өзге де экологиялық міндеттемелердің сақталмау тәуекелдері.
Әлеуметтік тәуекелдер - еңбек заңнамасын сақтау, еңбек қауіпсіздігі мен еңбекті қорғауды қамтамасыз ету, қызметкерлердің құқықтарын қорғау, персоналдың тартылу деңгейі және адами капиталды дамытуға байланысты тәуекелдер.
Корпоративтік басқару тәуекелдері - ішкі бақылау жүйесінің тиімділігіне, Директорлар кеңесі тарапынан қадағалау сапасына және корпоративтік басқару қағидаттарының сақталуына байланысты тәуекелдер.
ESG-тәуекелдер туындау ықтималдығы және ықтимал салдар дәрежесі критерийлері бойынша бағаланады. Жүргізілген бағалау қорытындысы бойынша әлеуметтік тәуекелдер мен корпоративтік басқару тәуекелдері төмен деңгейге, экологиялық тәуекелдер орташа деңгейге жатқызылды.
ESG-тәуекелдерге мониторинг тұрақты негізде ұйымдастырылып, ақпарат Банктің уәкілетті органдарына ұсынылады. Тәуекелдер тізілімі ESG-тәуекелдерді жүйелі қадағалау, талдау және барынша азайту құралы ретінде пайдаланылады, бұл Банктің тұрақты дамуына және клиенттер мен қоғамға ықтимал теріс әсерді төмендетуге ықпал етеді.
Климаттық тәуекелдер.
Банк климаттық тәуекелдерді тәуекелдерді басқарудың жалпы жүйесіне интеграциялауды дәйекті түрде дамытып келеді, халықаралық стандарттарды, оның ішінде IFRS S2 стандартын, сондай-ақ Қаржы нарығын реттеу және дамыту агенттігінің әдіснамалық нұсқауларын басшылыққа алады. Климаттық факторлардың банк тәуекелдерінің дәстүрлі санаттарын - кредиттік тәуекелден бастап операциялық және стратегиялық тәуекелдерге дейін - тікелей немесе жанама түрде күшейтуі мүмкін екенін түсіну Банктің осы тәуекелдерді басқаруға жүйелі тәсілінің негізіне алынды.
Банк халықаралық консультанттармен бірлесіп, физикалық және өтпелі тәуекелдерді жіктеуді қамтитын климаттық тәуекелдерді бағалаудың меншікті әдіснамасын әзірледі. Әдіснама шеңберінде географиялық деректерді, кепілдер туралы ақпаратты және жылжымайтын мүлік түрлерін пайдалана отырып, кредиттік портфельдің климаттық тәуекелдерге ұшырау деңгейіне бастапқы диагностика жүргізілді. Нәтижесінде ипотекалық портфельдің су тасқындарына, температуралық ауытқуларға және басқа да климаттық құбылыстарға қатысты ең осал аймақтары анықталды. Климаттық факторлардың портфельге әсерін стресс-тестілеу және сценарийлік талдау Банктің тәуекелдерді бағалау жөніндегі тұрақты тәжірибесіне енгізілді.
Климаттық тәуекелдерді басқару қолданыстағы тәуекел-процесс шеңберінде: сәйкестендіру, бағалау, мониторинг және ден қою кезеңдері арқылы атқарылады. Физикалық тәуекелдер, мысалы, экстремалды ауа райы жағдайларынан (паводктер мен көшкіндер) кепіл мүлкінің зақымдану ықтималдығы, энергия тиімділігі нормаларының қатаңдатылуына, энергия тиімді тұрғын үйге сұраныстың өсуіне және қорландыру саясатының өзгеруіне байланысты өтпелі тәуекелдермен қатар бағаланады.
Есепті жылы Банк климаттық факторларды тәуекел-аппетитке, Тәуекелдер тізіліміне және есептілікке енгізу бойынша ішкі рәсімдерді әзірлеп, енгізді, сондай-ақ қызметтің негізгі көрсеткіштерін (ҚНК) бекітті. Климаттық тәуекелдер тәуекелдерді бағалау және басқару процестеріне интеграцияланған, Тұрақты даму стратегиясы климаттық әсерді басқару және парниктік газдар шығарындыларын қысқарту саласындағы қызметтің негізгі көрсеткіштерін бекітеді. Бұдан басқа, Банк қысқа мерзімді, орта мерзімді және ұзақ мерзімді көкжиектерде капитал мен өтімділіктің жүйелік климаттық күйзелістерге тұрақтылығын бағалау үшін климаттық стресс-тестілеу және сценарийлік талдау тәсілдерін енгізді.
Банк күшейіп келе жатқан экологиялық және реттеушілік сын-қатерлер жағдайында бейімделгіштікті, ашықтықты және сенімділікті қамтамасыз ететін климаттық тәуекелдерді басқарудың кешенді, сандық тұрғыдан негізделген және стратегиялық тұрғыдан кіріктірілген тетігін қалыптастырады.