
- Басты бет
- /
- Экономикалық орта
Экономикалық орта
Макроэкономикалық индикаторлар
Болжамдарға сәйкес, әлемдік экономиканың өсу қарқыны тұрақты деңгейде сақталып, 2026 жылы шамамен 3,3% құрайды, бұл 2025 жылғы 3,3% бағалау көрсеткішіне сәйкес келеді.
Жаһандық инфляция 2025 жылғы 4,1% бағалау деңгейінен төмендеп, 2026 жылы 3,8%-ға дейін қысқарады деп күтілуде. Жаһандық инфляция алдыңғы жылдардағы ең жоғары мәндерден кейін төмендеуін жалғастырды. Бағалаулар бойынша, оның деңгейі 2024 жылы шамамен 5,9%-ға және 2025 жылы шамамен 4,5%-ға дейін төмендеді. Бұл ретте дамыған экономикасы бар елдер инфляция бойынша нысаналы бағдарларға қалыптасушы нарықтары бар елдер мен дамушы экономикаларға қарағанда жылдамырақ қол жеткізеді деп күтілуде. Базалық инфляция біртіндеп төмендеуде, бұл ішкі сұраныс пен қызметтер құны тарапынан қысымның сақталып отырғанын көрсетеді.
2025 жылы Қазақстан экономикасының өсімі жылдық мәнде 6,5%-ды құрады. Жоғары өсу қарқыны көлік, құрылыс, сауда салаларында, сондай-ақ тау-кен өндіру және өңдеу өнеркәсібінде сақталды.
2025 жылы неғұрлым қатаң фискалдық саясатқа қарамастан, квазимемлекеттік сектордың белсенділігі есебінен проинфляциялық қысым сақталуда. 2025 жылы мемлекеттік бюджет балансы ЖІӨ-нің 2,7%-ы мөлшерінде тапшылықпен қалыптасты, ал мұнай кірістерін есепке алмағанда - 7,1%.
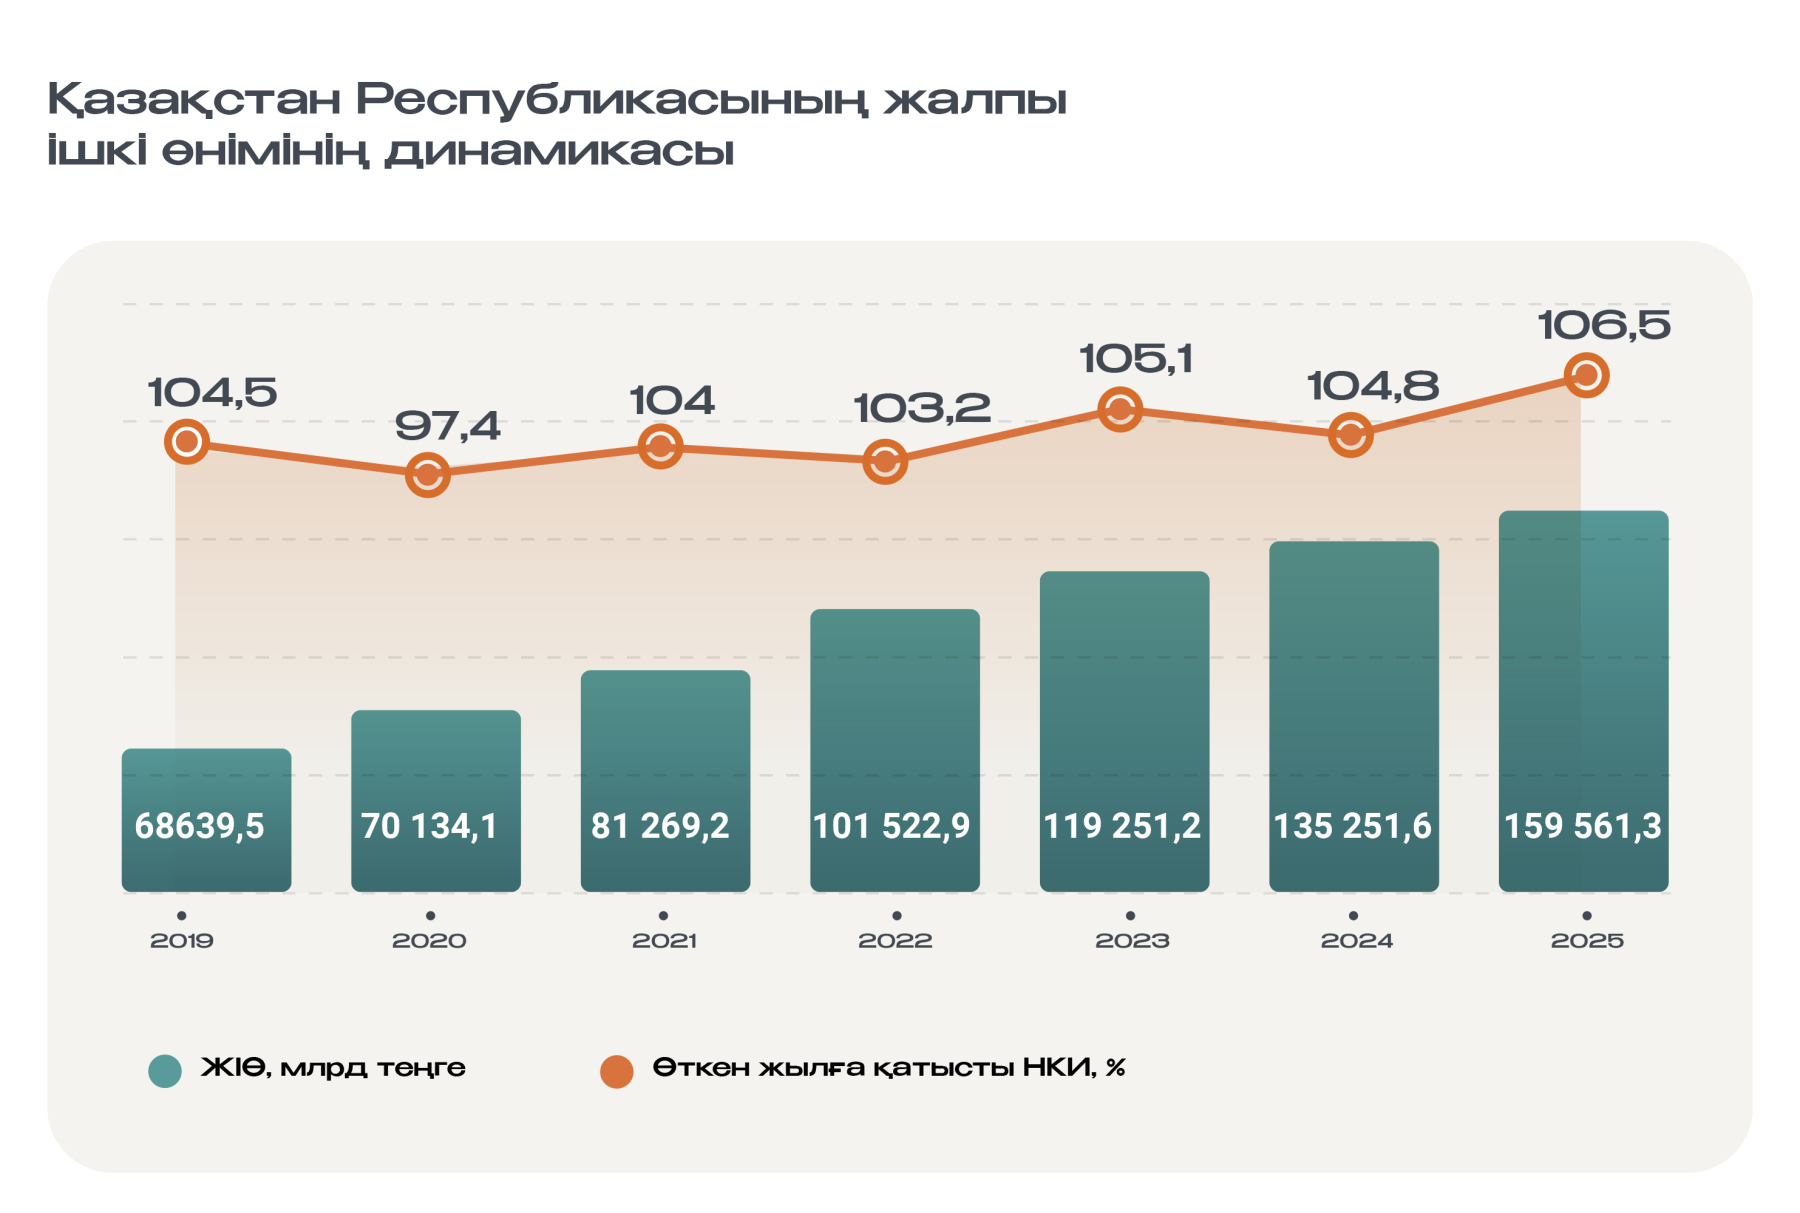
2025 жылдың қорытындысы бойынша Қазақстанның жалпы ішкі өнімі (ЖІӨ) 6,5%-ға өсті, бұл өткен жылғы 4,8% деңгейіндегі өсіммен салыстырғанда жеделдегенін көрсетеді.
2025 жылдың соңына қарай теңге бағамы АҚШ доллары үшін 502,57 теңгеге дейін нығайды. Бұған Ұлттық қордан шетел валютасын сату, алтынмен операцияларды айнадай көрсету механизмін енгізу, квазимемлекеттік сектор компанияларының валюталық түсімді міндетті түрде сатуы, сондай-ақ БЖЗҚ үшін валюта сатып алуды уақытша тоқтату сияқты бірқатар факторлар әсер етті.
2026 жылғы 1 қаңтардағы жағдай бойынша ел халқының саны 20 495,9 мың адамды құрады, оның ішінде қала халқы - 13 029 мың адам (64%), ауыл халқы - 7 466,1 мың адам (36%). 2025 жылғы 1 қаңтармен салыстырғанда халық саны 195,3 мың адамға немесе 0,96%-ға ұлғайды.
2025 жылғы IV тоқсанда Қазақстан Республикасы бойынша жалақының медианалық мәні (жалақы қатарының орталық деңгейі) 339 912 теңгені құрады. Орташа айлық номиналды жалақы (кәсіпкерлік қызметпен айналысатын шағын кәсіпорындарды есепке алмағанда) 473 158 теңгені құрады. Номиналды жалақы индексі өткен жылдың тиісті тоқсанына қатысты 108,8%-ды, нақты мәнде 96,8%-ды құрады.
2025 жылы тұрғын үй қорының жалпы ауданы 447,3 млн шаршы метрді құрады, оның ішінде қалалық жерде 297,9 млн шаршы метр, ауылдық жерде 149,3 млн шаршы метр. Өткен жылмен салыстырғанда тұрғын үй қорының ауданы 13 млн шаршы метрге ұлғайды.
2025 жылы бір тұрғынға шаққандағы тұрғын үймен қамтамасыз етілу деңгейі 25,1 шаршы метрді құрады, оның ішінде қалалық жерде 27,4 шаршы метр, ауылдық жерде 21,3 шаршы метр. Өткен жылмен салыстырғанда көрсеткіш 0,6 шаршы метрге ұлғайды.
Банк секторының негізгі көрсеткіштері
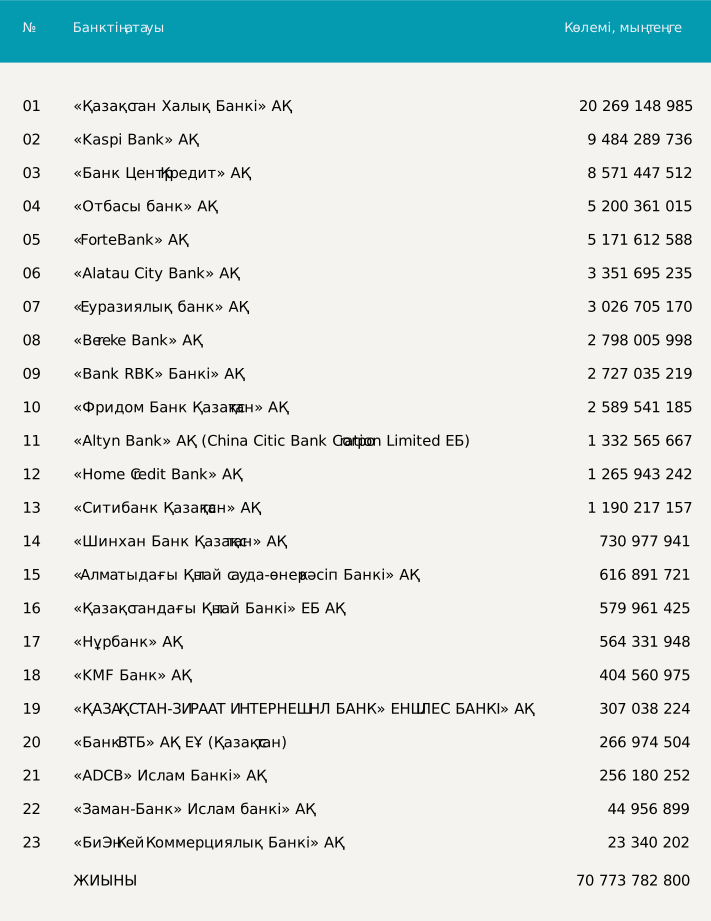
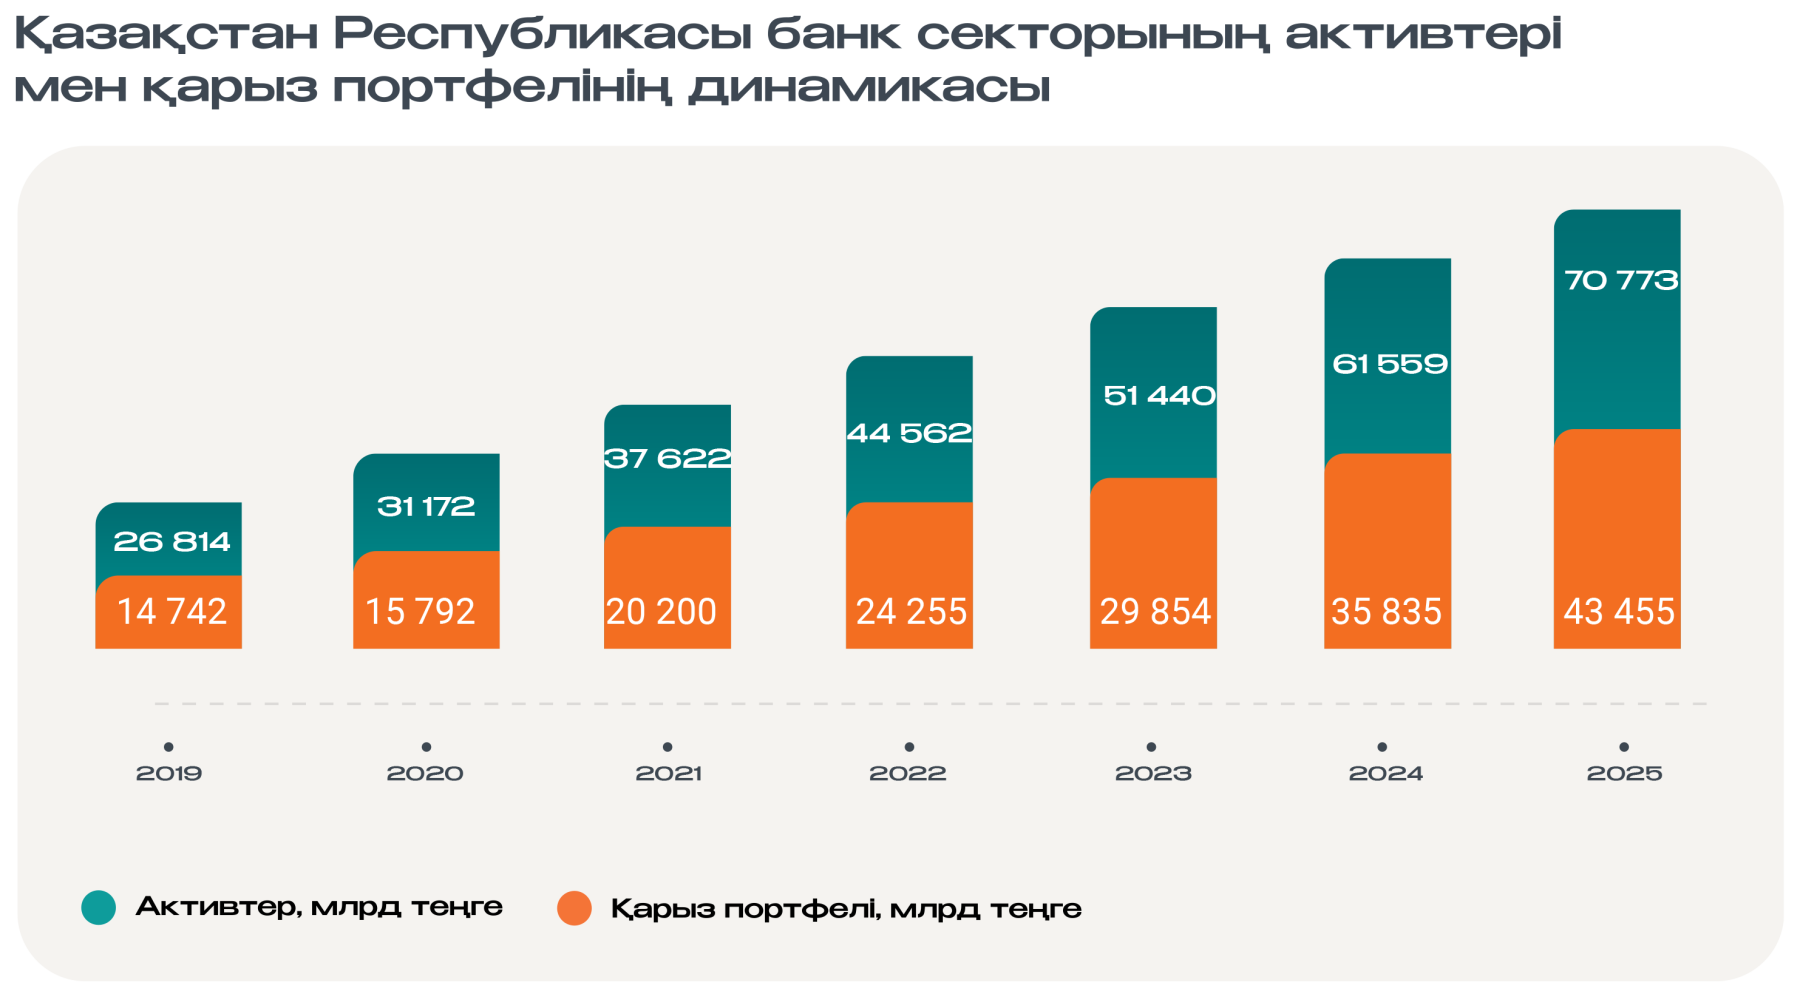
2025 жылдың соңындағы жағдай бойынша Қазақстан Республикасының банк секторы 23 екінші деңгейлі банктен тұрады. Өткен жылы ЕДБ-ның жиынтық активтері 15%-ға ұлғайып, 70,8 трлн теңгені құрады.
2026 жылғы 01.01 жағдай бойынша екінші деңгейлі банктердің активтері:
Жиынтық активтер құрылымында ең үлкен үлесті қарыз портфелі алады - 61%. 2025 жылы банктердің қарыз портфелінің көлемі 21,2%-ға ұлғайып, 2026 жылғы 01.01 жағдай бойынша 43,5 трлн теңгені құрады.
Екінші деңгейлі банктер берген экономикаға кредиттер 2025 жылы 19%-ға ұлғайып, 40,2 трлн теңгеге жетті (2024 жылы өсім 21% болған).
Соңғы уақытта екінші деңгейлі банктер арасында ипотека нарығындағы іс жүзінде жалғыз белсенді қатысушы Отбасы банк болып табылады. 2025 жылы Банктің кредиттік портфелінің көлемі 16%-ға өсіп, 3,4 трлн теңгеден 4 трлн теңгеге дейін ұлғайды (2024 жылы өсім 6% болған). Тұрғын үй салуға және сатып алуға берілген кредиттер көлемінің 58%-ын Отбасы банк берді.
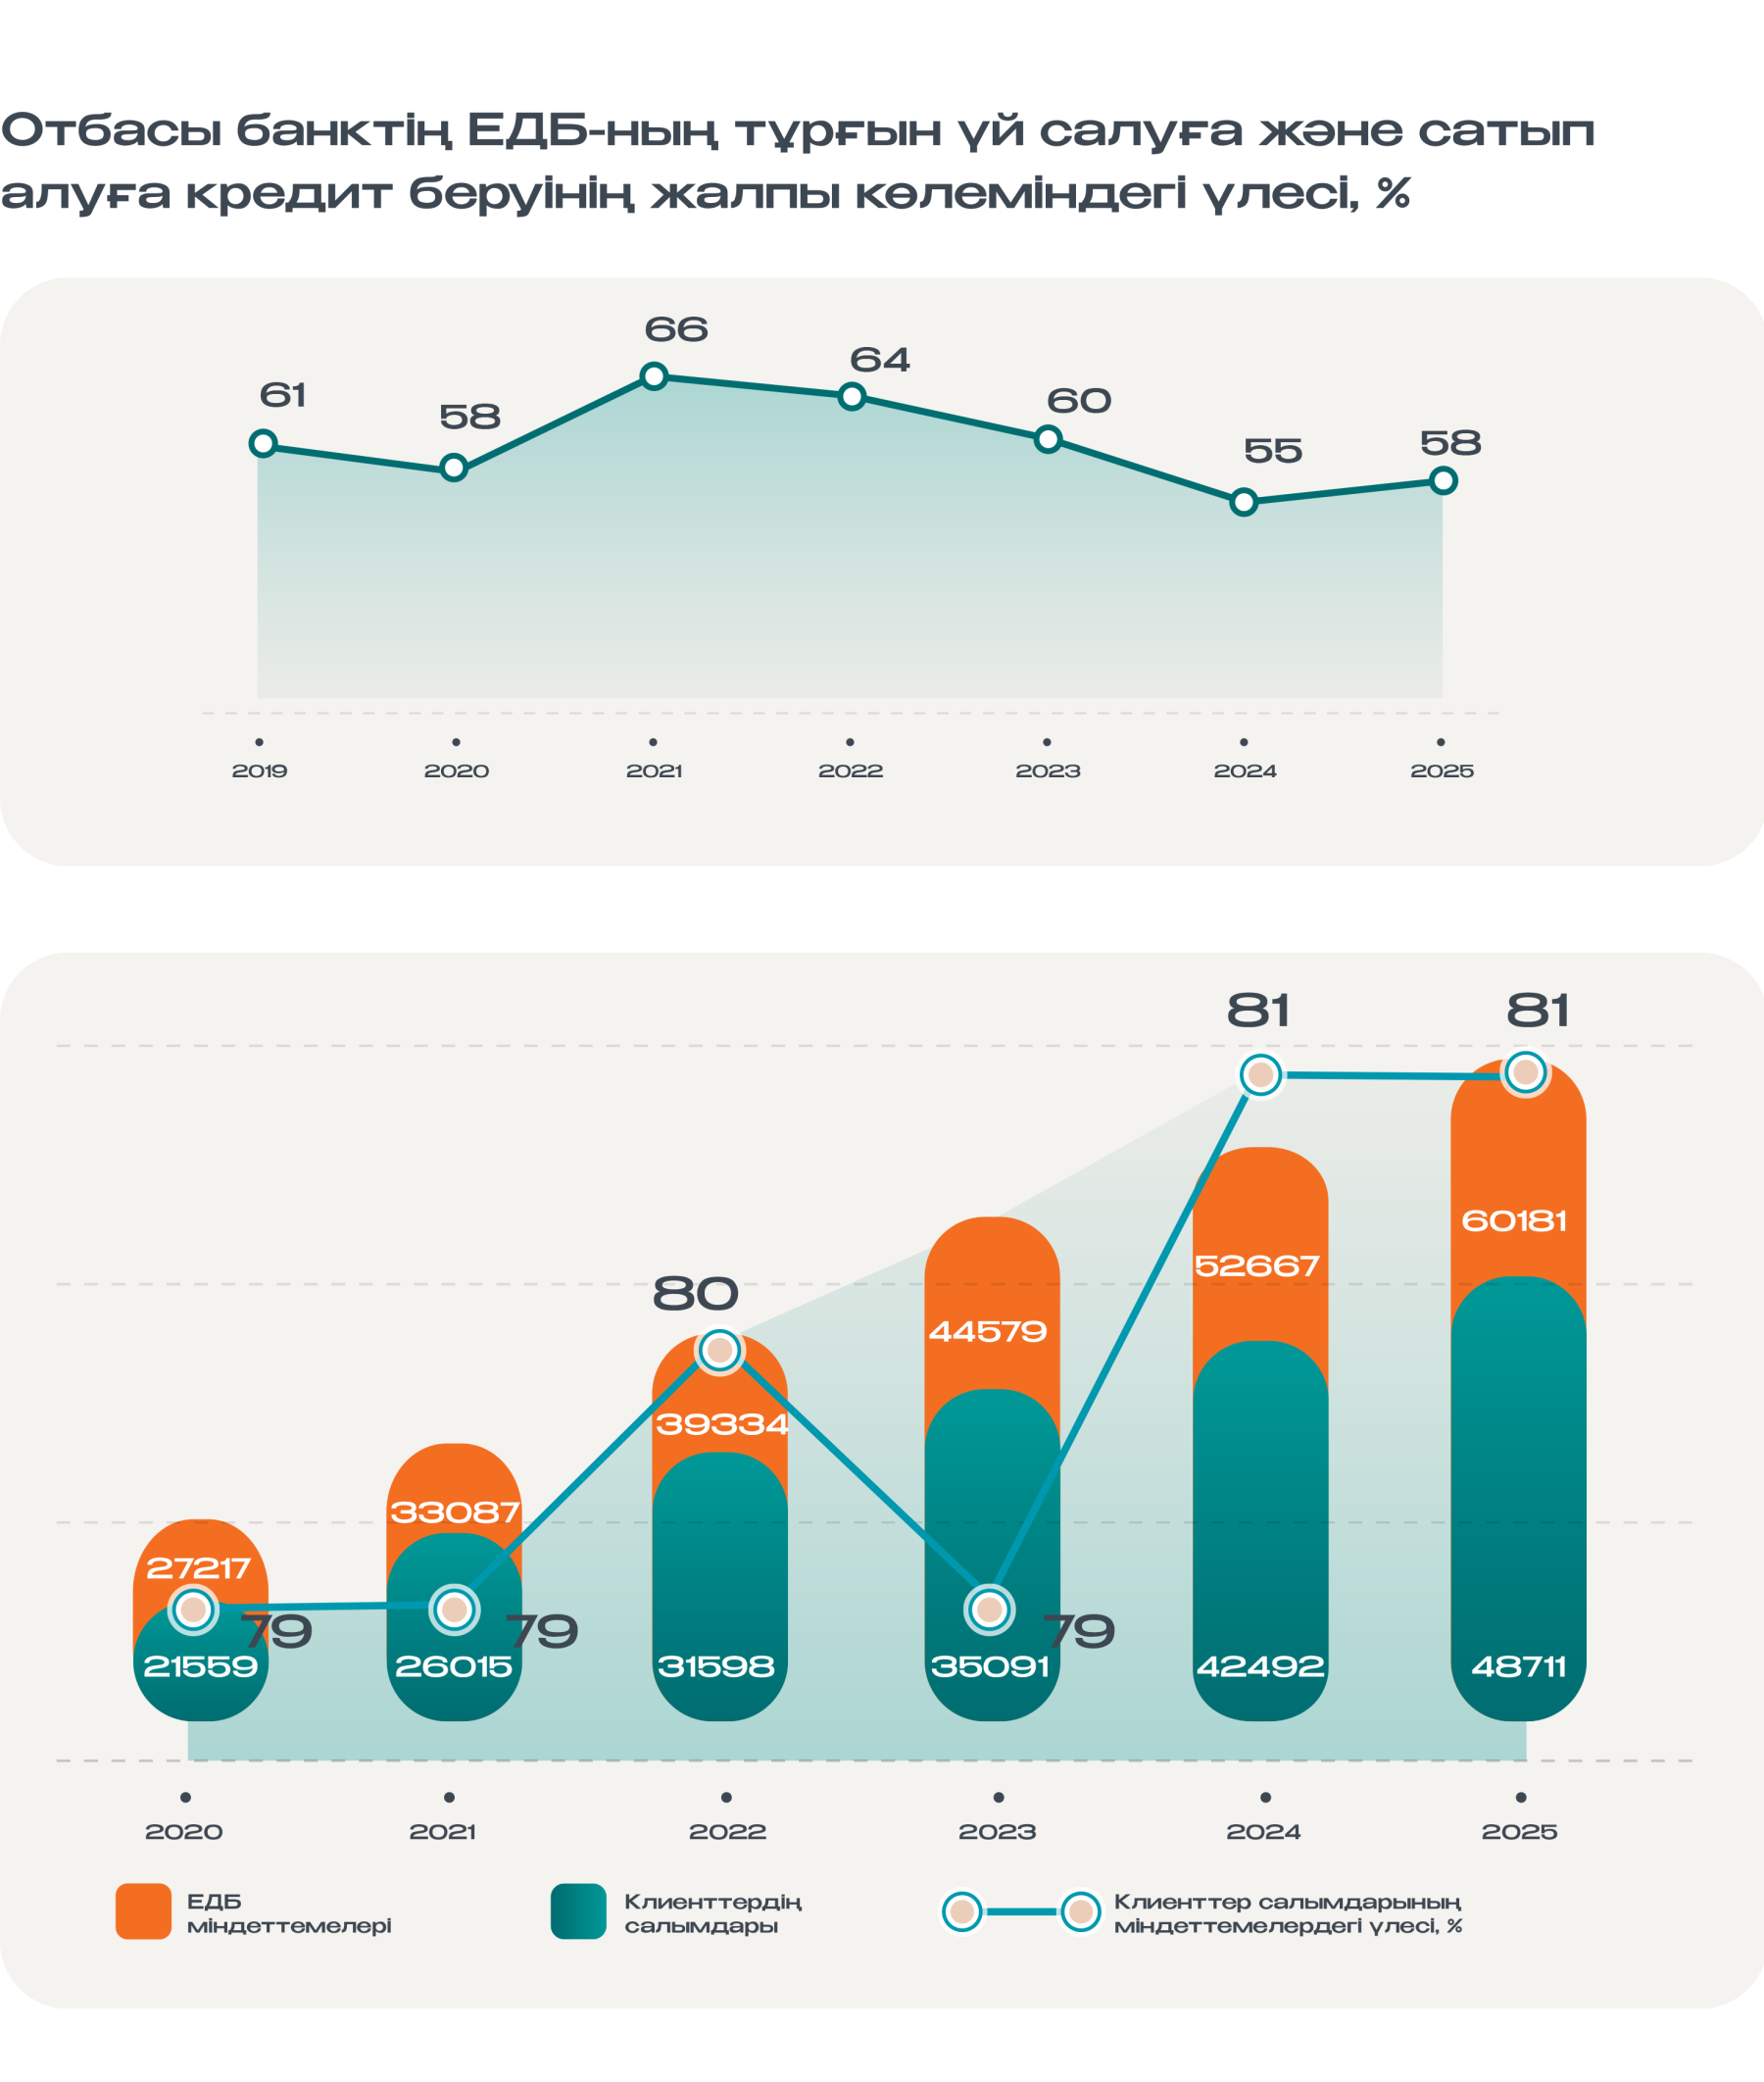
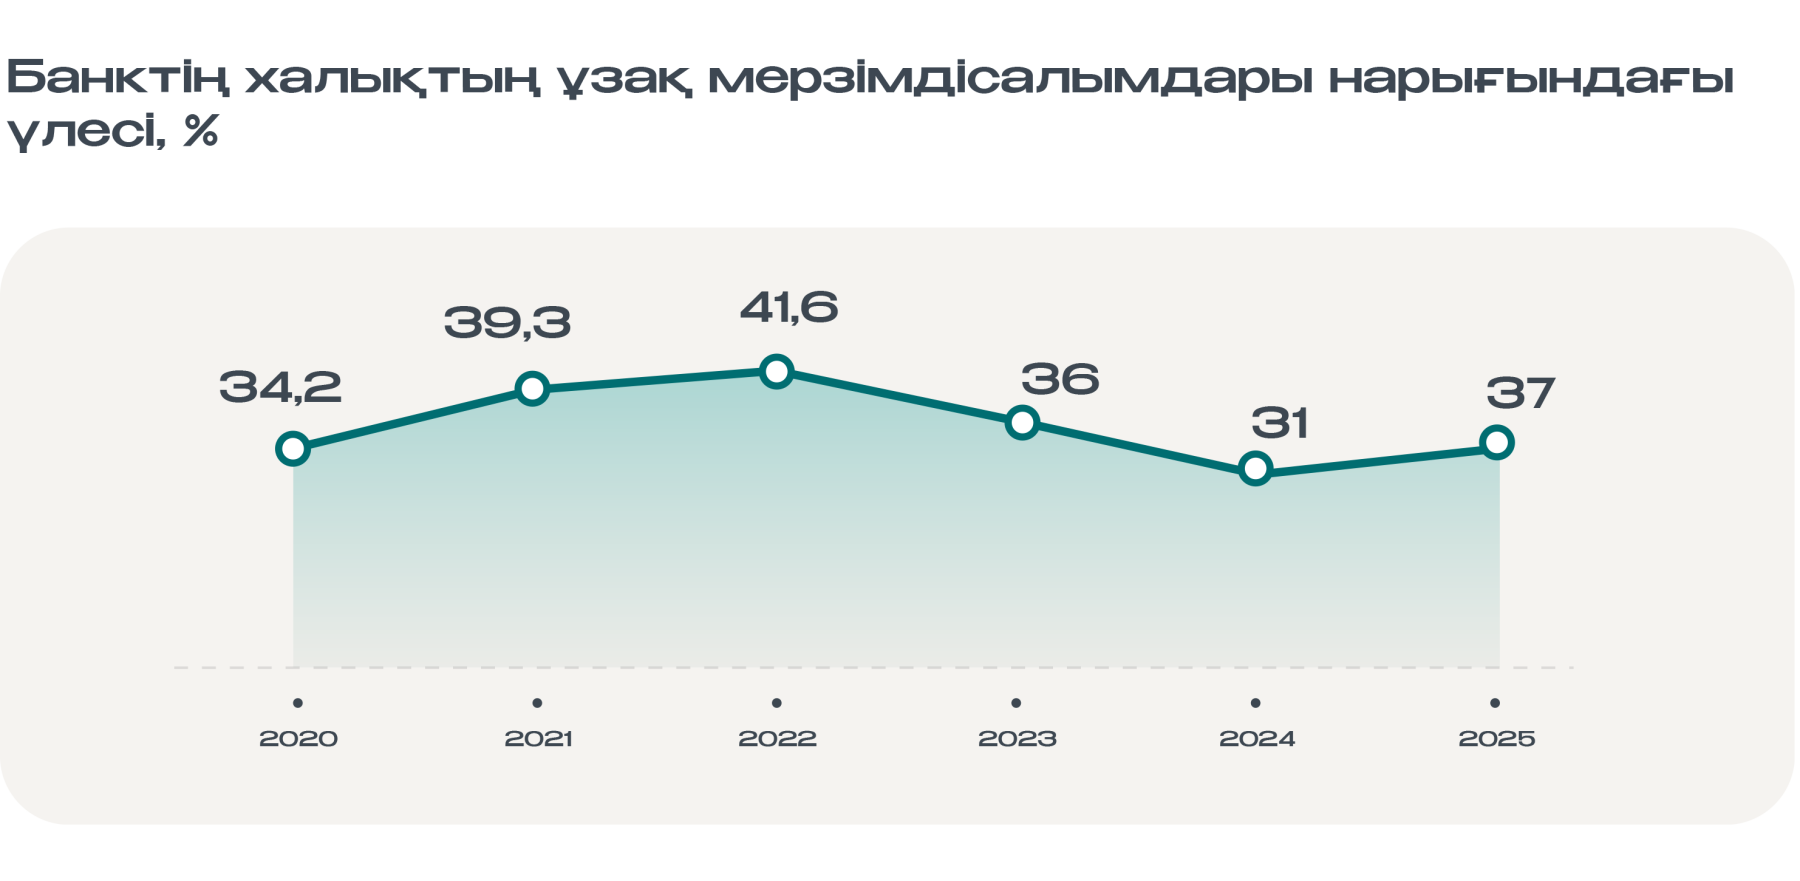
2025 жылы барлық ЕДБ-дегі халық салымдары 16%-ға өсіп, 27 820 млрд теңгені құрады, ал Отбасы банктегі салымдар көлемі 22%-ға ұлғайды, 2025 жылғы 01.01 жағдай бойынша 2 424 млрд теңгеден 2026 жылғы 01.01 жағдай бойынша 2 957 млрд теңгеге дейін өсті.
2025 жылдың қорытындысы бойынша банк секторының таза пайдасы 2 724 млрд теңге деңгейінде қалыптасты. Отбасы банктің 2025 жылғы қорытынды бойынша пайдасы 126 млрд теңгені құрап, жоспарлы көрсеткіштен 5%-ға жоғары болды. 2025 жылы Отбасы банк қызметінің серпінді нәтижелері Банктің табысты даму стратегиясын ұстануына мүмкіндік беретін бәсекелік артықшылықтары есебінен қамтамасыз етілді.
Отбасы банктің нарықтық үлесінің ұлғаюына және тұрғын үй құрылыс жинақтарына қызығушылықтың артуына ЕДБ мен ипотекалық компаниялардың халықты тұрғын үй салуға және сатып алуға кредиттеу нарығындағы белсенділігінің қалыпты өсуі, сондай-ақ қазақстандықтарды қолжетімді тұрғын үймен қамтамасыз ету және тұрғын үй құрылысы бойынша жаңа мемлекеттік және өзге де бағдарламалардың енгізілуі оң әсер етті. Тұрғын үй құрылыс жинақтары жүйесіне қатысушылар санының тұрақты өсуі байқалды, бұл тиісінше Банктің депозиттік базасы мен халықты кредиттеу көлемінің ұлғаюына алып келді.
Елдің басқа екінші деңгейлі банктерімен салыстырғанда Банктің мынадай күшті және әлсіз жақтарын айқындауға болады:
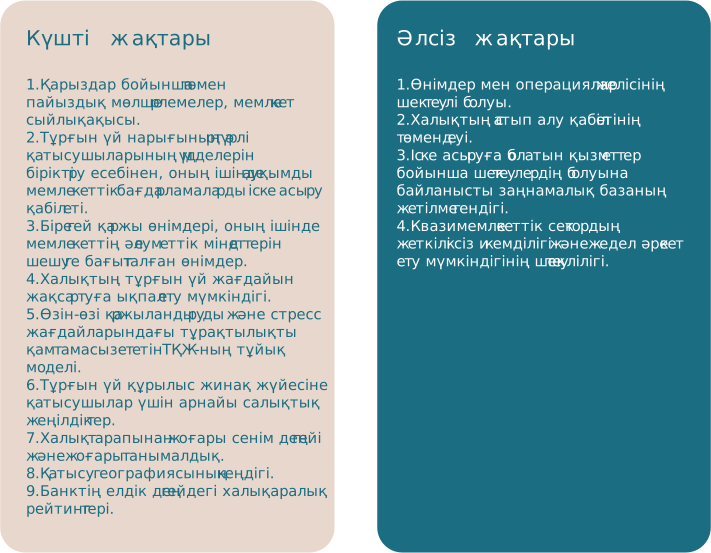
Ұзақ мерзімді перспективада Банк нарықтағы позицияларын нығайту үшін өзінің негізгі артықшылықтарына сүйенуді жоспарлап отыр. Сонымен қатар анықталған шектеулерді жоюға, операциялық тиімділікті арттыруға және тұрақты дамуға бағытталған бастамаларды іске асыруды жалғастырады.