
- Басты бет
- /
- Қаржылық қызмет нәтижелері
Қаржылық қызмет нәтижелері
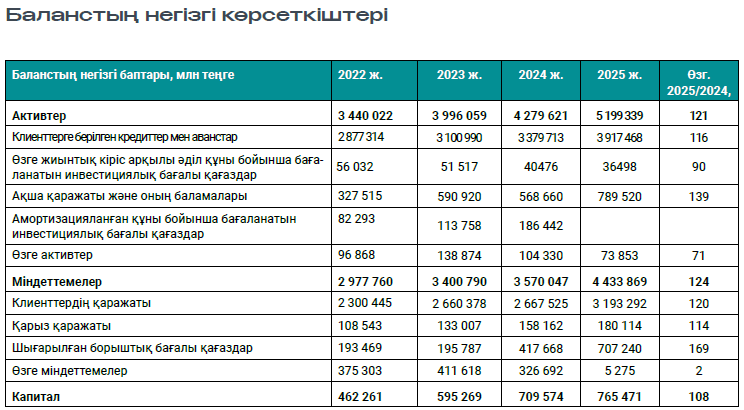
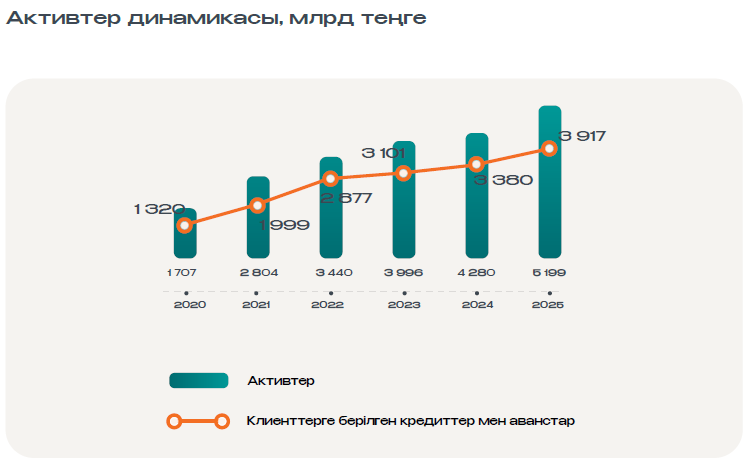
2025 жылы Банктің активтері 21,5%-ға немесе 919,7 млрд теңгеге өсіп, 5,2 трлн теңгені құрады.
2025 жылдың соңындағы жағдай бойынша Банктегі 90 күннен асқан мерзімі өткен берешегі бар кредиттердің үлесі (NPL 90+) 0,12%-ды құрады, бұл Қазақстанның банк секторындағы ең төмен мәнге сәйкес келеді.
2025 жылдың қорытындысы бойынша Банктің бағалы қағаздарға инвестициялары активтердің 7%-ын құрайды. Ақша қаражаты мен оның баламаларының үлесі - 15%. Инвестициялық қызмет Банктің активтерін сақтау мақсатында қолда бар бос ақша қаражатын тиімді басқаруға бағытталған.
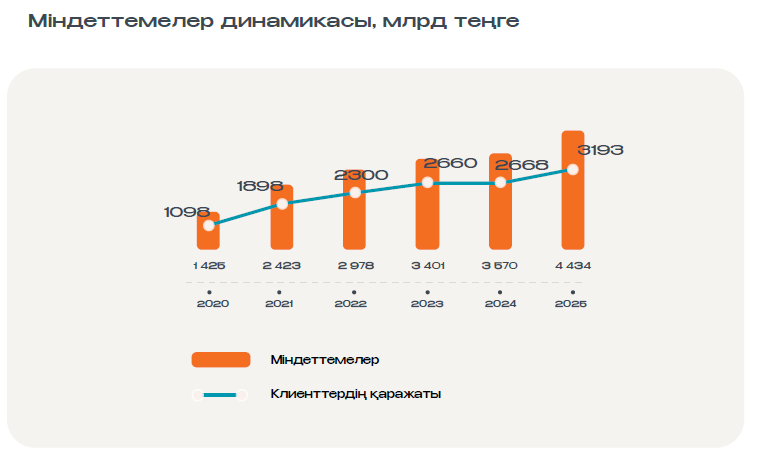
2025 жылдың соңында Банктің міндеттемелері 24,2%-ға немесе 863,8 млн теңгеге өсіп, 4,4 трлн теңгені құрады. Міндеттемелер құрылымының 72%-ы клиенттердің қаражатына тиесілі. Жыл соңындағы клиенттер шоттарының көлемі 3 193 млрд теңгені құрады.
Банктің қызметі борыштық жүктеменің төмен деңгейімен сипатталады. 2025 жылдың қорытындысы бойынша қарыз қаражаты міндеттемелердің 4%-ын, шығарылған бағалы қағаздардың үлесі 16%-ын құрады.
2025 жылы қарыз қаражатының көлемі 22 млрд теңгеге немесе 14%-ға өсті, бұл бірінші кезекте мемлекеттік даму бағдарламалары шеңберінде қаржыландыру ұсынылуымен байланысты.
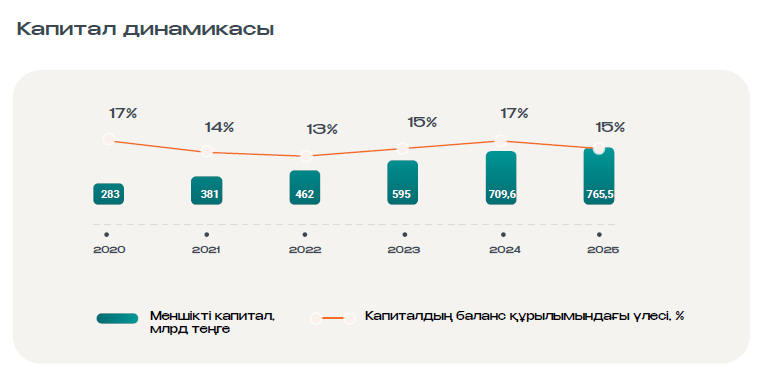
2025 жылы Банктің меншікті капиталы 8%-ға ұлғайып, 765,5 млрд теңгеге жетті. Банктің баланс құрылымындағы капитал үлесі 15%-ды құрайды, бұл Банктің жоғары қаржылық тұрақтылығы мен қаржылық жағдайының тәуелсіздігін көрсетеді.
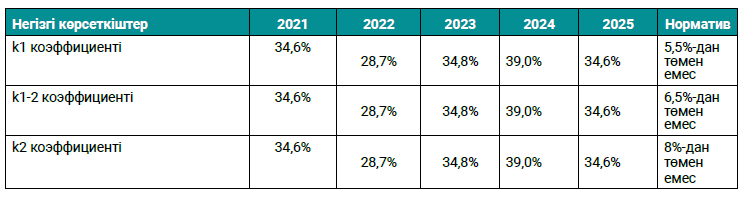
Банк реттеушінің талаптарын едәуір деңгейде жабатын өтімділік пен капитал жеткіліктілігінің жоғары деңгейін қолдауды жалғастыруда, бұл активтерді басқару бойынша сапалы жұмыстың нәтижесі болды. 2025 жылы капитал жеткіліктілігінің k1, k1-2, k2 пруденциялық коэффициенттері 34,6% деңгейінде қалыптасып, нормативтік мәндерден төрт еседен астам жоғары болды.
2025 жылғы Банктің пайдасы өсіп, 126,4 млрд теңгені құрады. Банк рентабельділіктің жеткілікті көрсеткіштерін сақтап отыр. 2025 жылы ROE көрсеткіші 17,1%-ды, ROA көрсеткіші 2,7%-ды құрады.
Жоспар-факт талдауы
Негізгі индикаторлардың жоспарлы және нақты мәндерін салыстыру
|
Көрсеткіш атауы |
Өл. бірл. |
2022 жылғы факт |
2023 жылғы факт |
2024 жылғы факт |
2025 жылға жоспар |
2025 жылғы факт |
Орындалуы, % |
|
Активтер |
млн теңге |
3 440 105 |
3 996 059 |
4 279 621 |
4 937 318 |
5 199 339 |
105 |
|
Меншікті капитал |
млн теңге |
462 261 |
595 269 |
709 574 |
800 655 |
765 471 |
96 |
|
Міндеттемелер |
млн теңге |
2 997 843 |
3 400 790 |
3 570 047 |
4 136 663 |
4 433 869 |
107 |
|
Кірістер |
млн теңге |
281 470 |
359 182 |
369 177 |
420 774 |
449 869 |
107 |
|
Шығыстар |
млн теңге |
185 435 |
211 654 |
248 384 |
300 700 |
323 435 |
107 |
|
Таза пайда |
млн теңге |
96 035 |
147 528 |
120 793 |
120 075 |
126 434 |
105 |
|
ROE |
% |
22,77 |
27,90 |
18,51 |
15,90 |
17,14 |
108 |
|
ROA |
% |
3,08 |
3,97 |
2,92 |
2,61 |
2,67 |
102 |
|
Депозиттік база |
млн теңге |
2 140 681 |
2 362 586 |
2 421 456
|
2 548 403
|
2 951 559 |
116 |
|
Кредиттік портфель |
млн теңге |
2 968 315 |
3 202 303 |
3 498 262 |
3 722 975 |
4 050 318 |
109 |
2025 жылдың қорытындысы бойынша Банк қызметтің негізгі көрсеткіштері бойынша тұрақты өсімді және жоспарлы мәндерден асыра орындауды көрсетіп отыр. Қол жеткізілген нәтижелер Банктің бизнес-моделінің тиімділігін, сондай-ақ халықтың тұрғын үй құрылыс жинақтары жүйесіне тұрақты өсіп келе жатқан қызығушылығын көрсетеді. Банк жоспарланған деңгейден жоғары сақталып отырған рентабельділіктің жоғары көрсеткіштерін қолдауды жалғастыруда. Активтер мен міндеттемелер көлемі де жоспарлы мәндерден жоғары қалыптасып, Банктің серпінді дамуын растайды.
Банктің болашақ даму сценарийін визуализациялау бюджет кредиттері түріндегі жоспарланатын түсімдер, нарықта қарыздар тарту, қаржы құралдары арқылы қаражат тарту, депозиттік базаның түсімдері, Банктің кірістілігі, сондай-ақ бағдарламаларды іске асыруға, ағымдағы қызметті жүзеге асыруға, іске асырылатын бағыттар бойынша Банкті дамытуға арналған қаражаттың шығуы ескеріле отырып құрылған және Банктің бизнес-моделі шеңберінде бекітілген қаржылық модельде көрсетіледі.
Банктің қаржы құралдарына инвестиция салуы консервативті сипатқа ие және негізінен уақытша бос ақша қаражатын қаржы құралдарына орналастыруға бағытталған.
Банктің қаржы құралдары портфеліне инвестициялау мақсаттары үшін уақытша бос ақша қаражаты тұрақты және баламалы қорландыру көздері, сондай-ақ Банк клиенттерінің ағымдағы шоттарындағы қалдықтар негізінде қалыптастырылады.
Банктің тұрақты дамуын қамтамасыз ету
Банк бизнес пен қоғам мүдделерінің теңгерімділігін қамтамасыз етуге ұмтылады, сондай-ақ ұзақ мерзімді кезеңде тұрақты даму үшін өзінің экономикалық, экологиялық және әлеуметтік мақсаттарының келісімділігін қамтамасыз етеді. Банк тұрақты даму саласындағы халықаралық стандарттарда бекітілген тұрақты даму қағидаттарын басқару жүйесіне, даму стратегиясына және негізгі процестерге интеграциялайды.
Банкте қолданыстағы заңнамаға сәйкес келетін, сондай-ақ тәуекелдерді басқару саласындағы халықаралық стандарттарды ескеретін тиімді тәуекелдерді басқару жүйесі жұмыс істейді.
Тәуекелдерді басқаруға және Банктің интеграцияланған тәуекелдерді басқару жүйесін құруға бірыңғай тәсілді қалыптастыру мақсатында Тәуекелдерді басқару саясаты әзірленді. Ол тәуекелдердің негізгі ұғымдары мен түрлерін, тәуекелдерді басқару жүйесінің қағидаттары мен ұйымдастырушылық құрылымын қамтиды, сондай-ақ тәуекел-аппетитті айқындауды және мәнді тәуекелдер тізбесін қалыптастыру тәртібін қамтиды.
Тәуекелдерді басқару жүйесінде реттеушінің талаптарына және Банктің ішкі құжаттарына сәйкес тәуекелдердің барлық маңызды түрлерін, оның ішінде кредиттік, нарықтық, өтімділік тәуекелін, стратегиялық, операциялық тәуекелдерді, ақпараттық қауіпсіздік және ақпараттық технологиялар тәуекелдерін, комплаенс және ESG-тәуекелдерді қамту көзделген. Тәуекелдерді басқару функциялары Директорлар кеңесі, Тәуекелдер жөніндегі комитет және мамандандырылған бөлімшелер арасында бөлінген, бұл бақылаудың тәуелсіздігін, басқару мен шешім қабылдаудың тиісті деңгейін қамтамасыз етеді.
Тәуекелдерді басқару және ішкі бақылау жүйесіндегі тәуекелдерге ден қоюды бағалау процестері мен тәсілдерін және бақылау құралдарын бағалауды айқындайтын негізгі регламенттеуші құжаттар:
- Тәуекелдерді басқару саясаты;
- Капиталды басқару саясаты;
- Өтімділікті басқару саясаты;
- Нарықтық тәуекелді басқару саясаты;
- Кредиттік тәуекелді басқару саясаты;
- Күтпеген жағдайлар туындаған кездегі қаржыландыру жоспары;
- Тәуекел-аппетит стратегиясы;
- Ішкі бақылау саясаты;
- Қызметтің үздіксіздігін басқару саясаты;
- Операциялық тәуекелдерді басқару саясаты;
- Ақпараттық қауіпсіздік тәуекелдерін басқару саясаты;
- Ақпараттық технологиялар тәуекелдерін басқару саясаты және басқалар.
Банк тәуекелдерді басқару процесінде елдің қаржы жүйесінің қатысушысы ретінде реттеуші органның талаптарын ескере отырып, әртүрлі тәсілдерді пайдаланады, оның ішінде:
- үш қорғаныс желісі жүйесі;
- Банктің тәуекел-аппетит стратегиясын қалыптастыру;
- капитал жеткіліктілігін бағалау;
- өтімділік жеткіліктілігін бағалау;
- Банктің негізгі қаржылық көрсеткіштері бойынша стресс-тестілеулер жүргізу;
- басқарушылық есептілік жүйесінің болуын қамтамасыз ету.
Стратегияны табысты іске асыру үшін Банк тұрақты негізде стратегиялық мақсаттарға қол жеткізуге және Банктің қаржылық тұрақтылығына әсер етуі мүмкін негізгі тәуекелдерді талдайды, оларды барынша азайту бойынша тиісті шаралар әзірлейді. Есепті жылы, өткен кезеңдердегідей, Банк реттеуші органның талаптарынан едәуір асатын өтімділік пен капитал жеткіліктілігінің жоғары деңгейін қолдауды жалғастыруда.