
- Главная
- /
- Результаты финансовой деятельности
Результаты финансовой деятельности
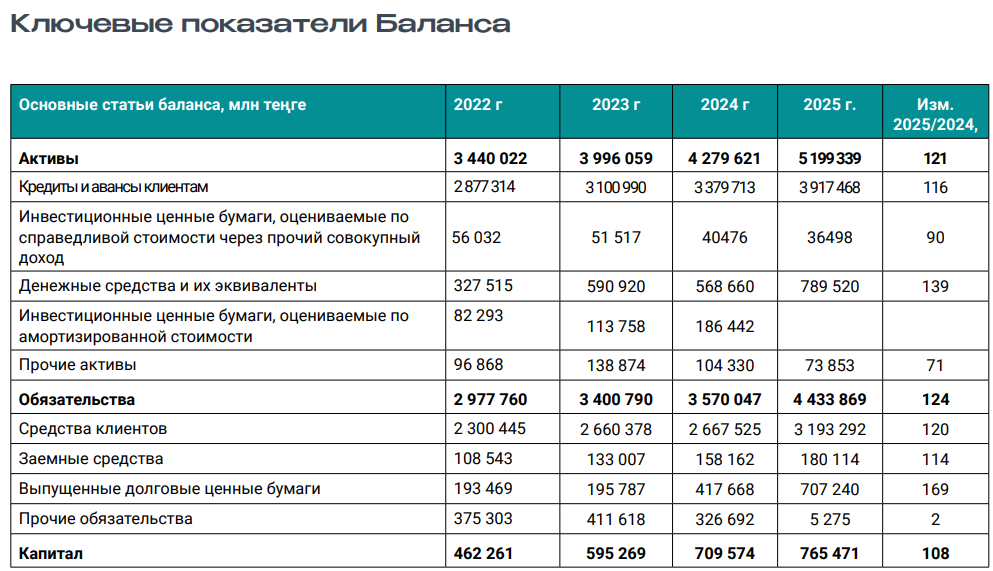
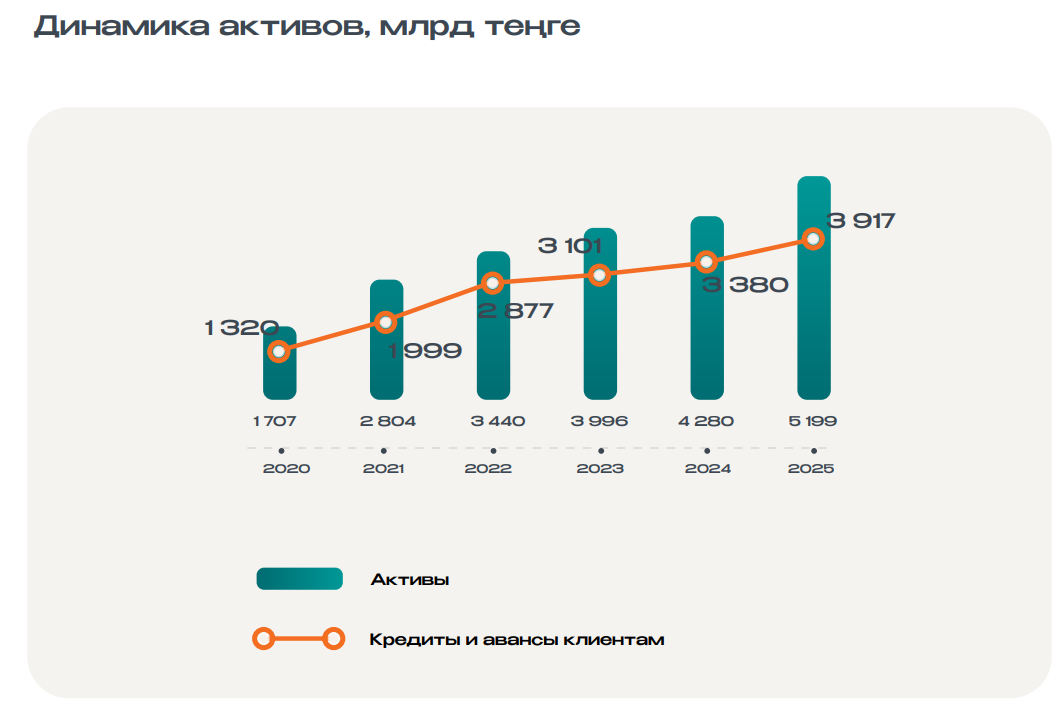
Активы Банка в 2025 году выросли на 21,5% или на 919,7 млрд теңге и составили 5,2 трлн теңге.
По состоянию на конец 2025 года доля кредитов с просроченной задолженностью свыше 90 дней (NPL 90+) в Банке составила 0,12%, что соответствует наименьшему значению в банковском секторе Казахстана.
На инвестиции Банка в ценные бумаги приходится 7% активов по итогам 2025 года. Доля денежных средств и их эквивалентов – 15%. Инвестиционная деятельность направлена на эффективное управление имеющимися в наличии свободными денежными средствами с целью сохранности активов Банка.
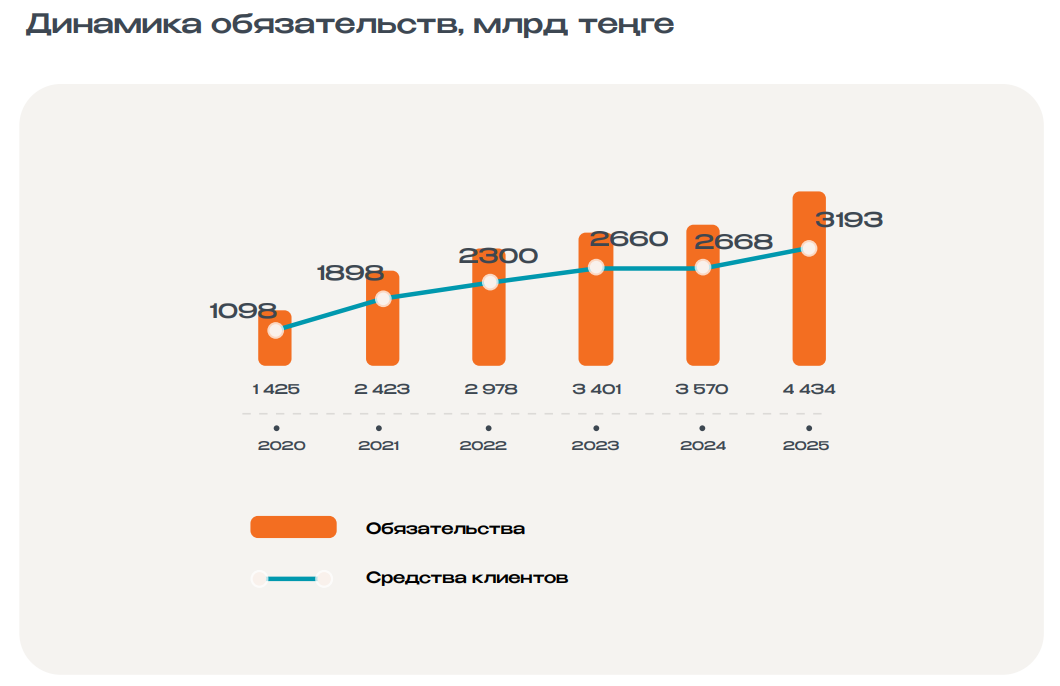
Обязательства Банка на конец 2025 года выросли на 24,2% или на 863,8 млн теңге и составили 4,4 трлн теңге. 72% в структуре обязательств приходится на средства клиентов. Объем счетов клиентов на конец года составил 3 193 млрд теңге.
Деятельность Банка характеризуется низким уровнем долговой нагрузки. Заемные средства по итогам 2025 года составили 4% от обязательств, доля выпущенных ценных бумаг – 16%.
Объем заемных средств в 2025 году вырос на 22 млрд теңге или на 14%, в первую очередь за счет предоставления финансирования в рамках государственных программ развития.
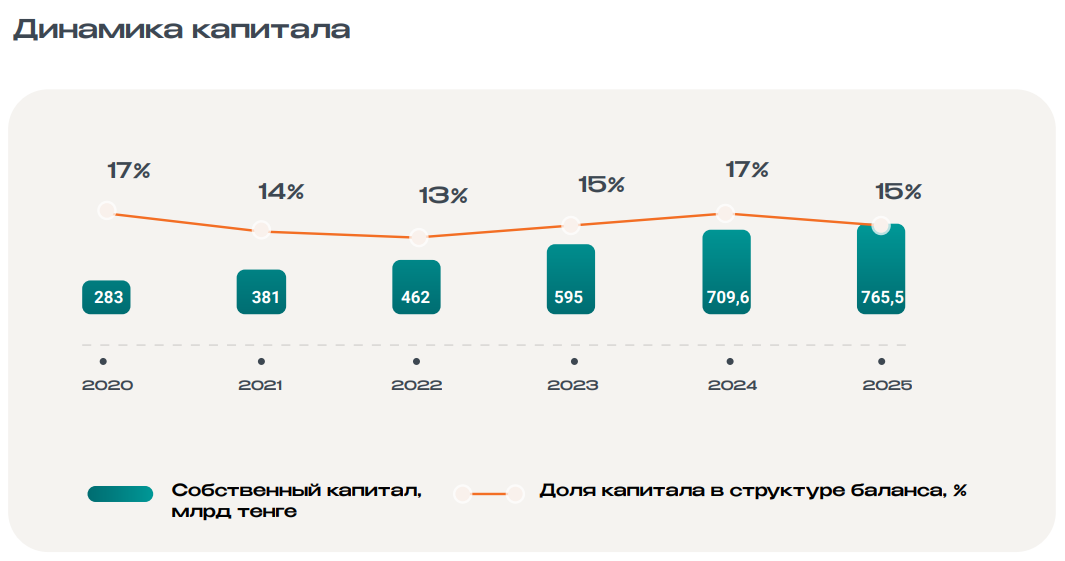
Собственный капитал Банка в 2025 году увеличился на 8% и достиг 765,5 млрд теңге. Доля капитала в структуре баланса Банка составляет 15%, что говорит о высокой финансовой устойчивости и независимости финансового положения Банка.
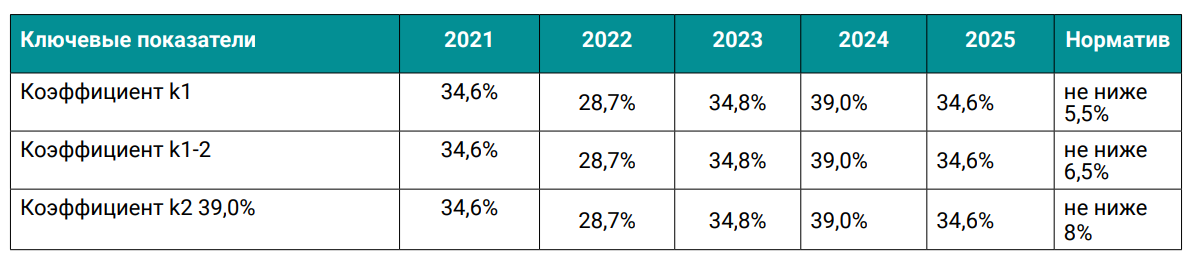
Банк продолжает поддерживать высокий уровень ликвидности и достаточности капитала, значительно перекрывающий требования регулятора, что стало результатом качественной работы по управлению активами. Пруденциальные коэффициенты достаточности капитала k1, k1-2, k2 в 2025 году сложились на уровне 34,6%, более чем в четыре раза превышая нормативные значения.
Прибыль Банка за 2025 год выросла и составила 126,4 млрд теңге. Банк сохраняет достаточные показатели рентабельности. Показатель ROE в 2025 году составил 17,1%, ROA - 2,7%.
Анализ план-факт
Сравнение плановых и фактических значений основных индикаторов
|
Наименование показателя |
Ед. изм. |
Факт за 2022 год |
Факт за 2023 год |
Факт за 2024 год |
План за 2025 год |
Факт за 2025 год |
Исполнение, % |
|
Активы |
млн теңге |
3 440 105 |
3 996 059 |
4 279 621 |
4 937 318 |
5 199 339 |
105 |
|
Собственный капитал |
млн теңге |
462 261 |
595 269 |
709 574 |
800 655 |
765 471 |
96 |
|
Обязательства |
млн теңге |
2 997 843 |
3 400 790 |
3 570 047 |
4 136 663 |
4 433 869 |
107 |
|
Доходы |
млн теңге |
281 470 |
359 182 |
369 177 |
420 774 |
449 869 |
107 |
|
Расходы |
млн теңге |
185 435 |
211 654 |
248 384 |
300 700 |
323 435 |
107 |
|
Чистая прибыль |
млн теңге |
96 035 |
147 528 |
120 793 |
120 075 |
126 434 |
105 |
|
ROE |
% |
22,77 |
27,90 |
18,51 |
15,90 |
17,14 |
108 |
|
ROA |
% |
3,08 |
3,97 |
2,92 |
2,61 |
2,67 |
102 |
|
Депозитная база |
млн теңге |
2 140 681 |
2 362 586 |
2 421 456
|
2 548 403
|
2 951 559 |
116 |
|
Кредитный портфель |
млн теңге |
2 968 315 |
3 202 303 |
3 498 262 |
3 722 975 |
4 050 318 |
109 |
По итогам 2025 года Банк демонстрирует устойчивый рост по ключевым показателям деятельности и превышение плановых значений. Достигнутые результаты отражают эффективность бизнес-модели Банка, а также устойчиво растущий интерес населения к системе жилищных строительных сбережений. Банк продолжает поддерживать высокие показатели рентабельности, сохраняющиеся выше запланированного уровня. Объемы активов и обязательств также сформировались выше плановых значений, подтверждая динамичное развитие Банка.
Визуализация сценария будущего развития Банка, которая построена с учетом планируемых притоков в виде бюджетных кредитов, привлечений займов на рынке, привлечений средств посредством финансовых инструментов, притоков депозитной базы, доходности Банка, а также оттоков на реализацию программ, на осуществление текущей деятельности, развитие Банка по реализуемым направлениям отражается в финансовой модели, утвержденной в рамках Бизнес-модели Банка
- Инвестирование Банка в финансовые инструменты носит консервативный характер и направлено, в основном, на размещение временни свободных денежных средств в финансовые инструменты.
- Временно свободные денежные средства Банка для целей инвестирования в портфель финансовых инструментов Банка формируются исходя из стабильных и альтернативных источников фондирования, а также остатков на текущих счетах клиентов Банка.
Обеспечение устойчивого развития Банка
Банк стремится к обеспечению сбалансированности интересов бизнеса и общества, а также обеспечивает согласованность своих экономических, экологических и социальных целей для устойчивого развития в долгосрочном периоде. Банк интегрирует принципы устойчивого развития, закрепленные международными стандартами в области устойчивого развития, в систему управления, стратегию развития и ключевые процессы.
В Банке функционирует эффективная система управления рисками, которая соответствует действующему законодательству, а также учитывает международные стандарты в области управления рисками.
С целью формулирования единого подхода к управлению рисками и построению интегрированной системы управления рисками Банка была разработана Политика управления рисками. Она охватывает основные понятия и виды рисков, принципы и организационную структуру системы управления рисками, а также включает в себя определение риск-аппетита и порядок формирования перечня существенных рисков.
В системе управления рисками предусмотрено покрытие всех существенных видов рисков в соответствии с требованиями регулятора и внутренними документами Банка, включая кредитный, рыночный, риск ликвидности, стратегический, операционный, риски информационной безопасности и информационных технологий, комплаенс и ESG-риски. Функции управления рисками распределены между Советом директоров, Комитетом по рискам и специализированными подразделениями, что обеспечивает независимость контроля, надлежащий уровень управления и принятия решений.
Основными регламентирующими документами в системе управления рисками и внутреннего контроля, определяющими процессы и способы оценки реагирования на риски и оценку средств контроля, являются:
- Политика управления рисками;
- Политика управления капиталом;
- Политика управления ликвидностью;
- Политика управления рыночным риском;
- Политика управления кредитным риском;
- План финансирования на случай непредвиденных обстоятельств;
- Стратегия риск-аппетита;
- Политика внутреннего контроля;
- Политика управления непрерывностью деятельности;
- Политика управления операционными рисками;
- Политика управления рисками информационной безопасности;
- Политика управления рисками информационных технологий и другие.
Банк в процессе управления рисками использует различные подходы с учетом требования регуляторного органа как участника финансовой системы страны, такие как:
- система трех линий защиты;
- формирование стратегии риск-аппетита Банка;
- оценка достаточности капитала;
- оценка достаточности ликвидности;
- проведение стресс-тестирований по основным финансовым показателям Банка;
- обеспечение наличия системы управленческой отчетности.
Для успешной реализации стратегии Банк на регулярной основе анализирует ключевые риски, которые могут повлиять на достижение стратегических целей и финансовую устойчивость Банка, разрабатывает соответствующие меры по их минимизации. В отчетном году, как и в прошлых периодах, Банк продолжает поддерживать высокий уровень ликвидности и достаточности капитала, которые значительно превышают требования регуляторного органа.