
- Главная
- /
- Работа в рамках стратегических задач в 2025 году
Работа в рамках стратегических задач в 2025 году
Реализация государственных программ
В отчетном году выступая оператором Концепции развития жилищно-коммунальной инфраструктуры на 2023-2029 годы (далее – Концепция), Банк предоставлял займы социально уязвимым слоям населения, являющимся очередниками местных исполнительных органов. К социально уязвимым слоям населения относятся, в том числе, лица с инвалидностью 1 и 2 групп, семьи, имеющие или воспитывающие детей с инвалидностью, а также многодетные семьи и матери, дети-сироты или дети, оставшиеся без попечения родителей, и так далее. В рамках Концепции Банком выдаются предварительные жилищные займы по ставкам вознаграждения 2% и 5% годовых в зависимости от категории гражданина.
Все участники Концепции приобретают за счет кредитных средств жилье, построенное местными исполнительными органами.
В 2025 году по госпрограммам на реализацию поступило 124 объекта (8 519 квартир) общей площадью 723 645 кв. м. на сумму 92,8 млрд теңге.
В рамках государственных программ (Концепция, меры господдержки) в 2025 году казахстанцам было выдано 5 277 займов на сумму 67,8 млрд теңге, из них 3 477 займов на сумму 44,9 млрд теңге по ставке в 5% годовых и 1 800 займов на сумму 22,9 млрд теңге по ставке 2% годовых. Займы по направлению "5-10-20" были выданы за счет возвратных средств. По направлению "2-10-20" выдача займов осуществлялась за счет остатка бюджетных средств, выделенных в 2023 году, а также возвратных средств.
лучший клиентский сервис
В соответствии с реализацией стратегических задач в части комплексного перехода деятельности Банка, бизнес-процессов, компетенций, корпоративной культуры и бизнес-моделей в цифровой Банк, с максимальным использованием возможностей цифровых технологий, Банком проводятся работы по развитию и внедрению инновационных продуктов с использованием новых технологий для формирования нового опыта. Так, с 2020 года в Банке функционирует услуга видеобанкинга. Внедрение данного функционала помогло клиентам Банка оформлять ипотеку удаленно и сократить посещение отделений Банка до минимума. За 2025 год было оформлено 10 736 кредитных заявок на 288 млрд теңге. Видеозвонки помогли сэкономить время клиентам Банка и получить сервисы удаленно по постдепозитным операциям. Данной функцией воспользовались 543 тыс. раз. А также за 2025 год через аудиообслуживание получили сервис более 1,3 млн клиентов.
В 2025 году депозитный портфель интернет-банкинга достиг следующих показателей:
- объем накоплений составил более 405,1 млрд тг.,
- сумма притоков по депозитам – 268 млрд тг.,
- открыто новых договоров более 278 тыс.,
- активность депозитного портфеля – 34,9%
По портфелю Видеобанкинга были достигнуты следующие показатели:
- объем накоплений составил 264,7 млрд тг.,
- сумма притоков по депозитам более 134 млрд тг.,
- количество новых договоров 72 тыс.,
- активность депозитного портфеля – 35,6%
С целью приобщения клиентов к дистанционному обслуживанию через онлайн-сервисы Банка в 2025 году было увеличено количество цифровых гидов в отделениях Банка до 140 сотрудников, что позволило увеличить долю дистанционного обслуживания. Доля операций, переведенных в дистанционные каналы обслуживания в 2025 году, составила 48%.
Результатами совместного проекта с АО «Казпочта» по продвижению банковских продуктов в моногородах, малых городах, районных центрах и отдалённых сельских населённых пунктах Республики Казахстан стало увеличение количества почтальонов, заключивших договор с Банком, к концу 2025 года их количество составило 251 человек из 17 регионов страны. Они приняли активное участие в проекте, эффективно применяя дистанционные каналы обслуживания для предоставления финансовых услуг населению. В результате за 2024 – 2025 год при участии почтальонов было открыто 797 депозитов.
развитие продуктов и услуг
Банк на постоянной основе работает над совершенствованием и развитием своих продуктов/услуг и обращает особое внимание на интересы всех социальных групп населения.
Сегодня Банк предлагает своим клиентам ряд социальных жилищных программ: государственные программы, региональные программы с местными акиматами, молодежные программы, программу для военнослужащих, женскую программу, детскую программу и др.
Банк обращает особое внимание на то, чтобы при разработке продуктовой линейки были учтены интересы всех социальных групп, и постоянно работает над развитием и адаптацией своего предложения. В процессы кредитования Банка по специальным социальным программам включаются ESG-факторы.
На сегодняшний день в продуктовой линейке Банка сформировано множество востребованных продуктов для каждого сегмента. Помимо государственных программ Банк успешно реализует региональные, молодежные и корпоративные жилищные программы, программу для военных, для женщин, детей и другие.
Банком подписано 183 договора поручения с местными исполнительными органами на общую сумму бюджета более 30 млрд теңге. По программе всего выдано 9 917 займов на общую сумму 70 млрд теңге, а также 17 513 подъемных пособий на общую сумму 26 млрд теңге.
В 2025 году Банк продолжил реализацию программы "Наурыз". Программа "Наурыз жұмыскер", является направлением программы "Наурыз" и предоставляется представителям рабочих профессий на тех же условиях, что и "Наурыз".
Участниками данной программы являются социально уязвимые слои населения, работающая молодежь, молодые семьи, получатели жилищных выплат, вкладчики банка, жители моногородов, районных центров и сельских населенных пунктов, в том числе очередники местных исполнительных органов (далее – МИО). В рамках реализации данной программы Банком была зарегистрирована облигационная программа. С учетом условий и социальной направленности программы "Наурыз" облигациям Банка присвоен статус социальных. Государство субсидирует ставки купонного вознаграждения по облигациям. Программы предусматривают кредитование по следующим условиям: 7% годовых - для лиц, состоящих на учёте в качестве нуждающихся в жилище по категории социально уязвимых слоёв населения; 9% годовых - для остальных граждан Республики Казахстан и кандасов. Первоначальный взнос составляет: от 10% — при приобретении первичного жилья в чистовой отделке; от 20% — при приобретении первичного жилья в черновой отделке либо на вторичном рынке. Максимальный срок займа — до 19 лет.
Также запущено новое направление программы "Наурыз – "Наурыз Әскери" для получателей жилищных выплат. В рамках данного направления снижен размер первоначального взноса до 0% от суммы займа. Сумма займа составляет: до 36 млн теңге – для городов Астана и Алматы и до 30 млн теңге – для остальных регионов.
Одним из востребованных продуктов Банка является военная программа. В качестве источника фондирования Банк привлекает средства на рынке по рыночным условиям, а также использует собственные средства. На сегодня Банк является единственным банком, специальные вклады в котором имеют особый статус и гарантию неприкосновенности.
В IV квартале 2025 года Банк возобновил выдачу предварительных жилищных займов по программе "Әскери баспана" (ранее "Жана баспана"/военный продукт) для получателей жилищных выплат. Ставка вознаграждения по займу составляет 18% годовых при первоначальном взносе от 20%.
С 2019 года Банк реализует программу «Корпоративный», направленную на содействие предприятиям в улучшении жилищных условий своих сотрудников. Программа предназначена для организаций, готовых выделять собственные средства на обеспечение работников жильем. Это способствует не только улучшению социальных условий, но и удержанию квалифицированных специалистов в регионах. Банк ежегодно приглашает крупные компании к сотрудничеству в рамках данной инициативы.
С начала 2023 года Банк реализовывает первую в Казахстане программу "Зеленая ипотека" на покупку квартир в энергоэффективных жилых комплексах, построенных по "зеленым стандартам", поддерживая тем самым стратегическую инициативу по продвижению экологически чистого жилья. Программа ориентирована на защиту здоровья граждан и окружающей среды.
Основным условием реализации программы является соответствие приобретаемого жилья "зелёному стандарту", сертифицированного по одной из существующих систем в Казахстане (OMIR, ГОСТ Р, BREEAM, LEED), независимо от его уровня сертификации. Это значит, что застройщик при строительстве домов использует экологичные и безопасные для окружающей среды материалы, благоустраивает и озеленяет территорию, все дома размещены продуманно, в квартирах можно регулировать температуру воздуха, есть транспортная доступность и т. д.
На сегодняшний день Банк сотрудничает с 25 застройщиками по всей территории Казахстана, соблюдающими экологические стандарты строительства, заключив с ними меморандумы. Банк планирует и далее активно развивать сотрудничество в этом направлении.
В 2025 году Банк выделил собственные средства на программу "зеленая ипотека" для поддержания ее активного финансирования. В течение года Банк успешно освоил 14,73 млрд теңге из собственных средств Банка. В результате, в 2025 году в рамках данной программы Банк предоставил ипотечные кредиты 570 клиентам на сумму 14,73 млрд теңге. Всего с момента реализации зеленой ипотеки было выдано 1 825 займов на сумму 46,14 млрд теңге. Портфель зеленой ипотеки на 1 января 2026 года составил 43,2 млрд теңге, а доля зеленой ипотеки от всего кредитного портфеля Банка составила 1,07%.
развитие IT инфраструктуры и автоматизация бизнес-процессов
На текущем этапе финансовый сектор Республики Казахстан демонстрирует устойчивую тенденцию к цифровой трансформации и внедрению передовых технологических решений. Цифровизация в современном мире является одним из главных факторов мирового экономического роста. Она также не обошла стороной и банковскую систему. Применение цифровых технологий в банковской деятельности кардинально меняет решения банка по усовершенствованию дальнейших работ и расширению продуктов и услуг.
Скорость внедрения инноваций в банковском секторе растет. Банковская индустрия - один из показательных примеров стремительного цифрового развития. Цифровой банк должен развиваться со скоростью происходящих вокруг изменений, учитывая законодательные и иные нормативные правовые акты Республики Казахстан.
В соответствии со Стратегией развития информационных технологий АО «Отбасы банк» на 2024–2026 годы (далее – Стратегия ИТ), определяющей ключевые приоритеты внедрения инновационных технологий, Банк осуществляет развитие цифровых каналов и формирование условий для развития рынка ипотечного кредитования.
Стратегия ИТ разработана с целью формирования плана развития информационных технологий и инноваций, направленных на решение Стратегических целей АО "Отбасы банк".
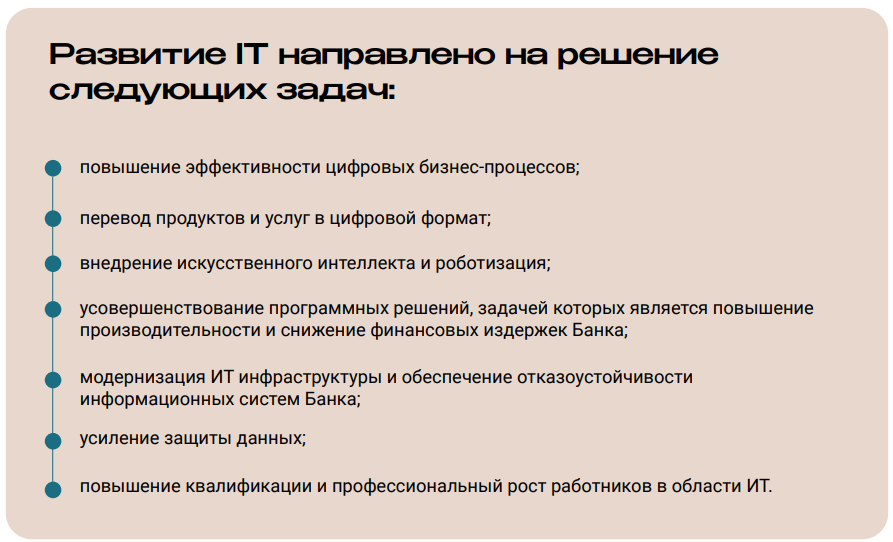
Главные задачи развития ИТ - закрыть базовые потребности в цифровизации бизнес-процессов, устранить дублирование функций и снизить операционные издержки, чего Банк уже отчасти добился в период с 2021 по 2024 годы. Таким образом, был заложен фундамент для перехода к стадии инновационного развития цифровой составляющей бизнеса Банка.
Основными задачами Стратегии ИТ на 2024-2026 годы определены дальнейшее развитие ИТ-платформ на базе микросервисной архитектуры, перевод продуктов и услуг в цифровой формат, широкое использование инструментов аналитики во всех каналах для расширения кросс-продаж и персонализации клиентских предложений, внедрение новых услуг с целью формирования омниканального опыта взаимодействия с клиентами, создание новых и модернизация действующих цифровых решений.
В рамках задач Стратегии ИТ Банк намерен продолжить развивать ряд инновационных проектов, касающихся практически всех направлений бизнеса. В частности, речь идет об использовании технологий роботизации для оптимизации ручных операций и ускорения обработки клиентских операций и обращений, о расширении доступа клиентов к банковским сервисам и партнерам за счет технологии открытых АPI, о внедрении технологий, которые дают возможность предлагать клиентам товары и услуги, используя элементы геймификации и принципы поведенческой экономики.
Быстрые изменения технологий, в первую очередь в области Интернета, цифровых, мобильных и социальных платформ, обусловливает значительные изменения в предпочтениях клиентов, их моделях поведения и принятия решений. Цель Банка – создание динамического цифрового банка с оптимальной структурой цифровых бизнес-процессов, обеспечение внедрения передовых технологий развития банковских услуг и инновационных систем банковского обслуживания.
На данный момент есть два ключевых направления по интеграции ИТ-проектов в банковской сфере.
Первое направление - цифровизация клиентского сервиса, повышение эффективности внутренних и внешних коммуникаций Банка.
Второе направление - повышение производительности приложений и информационных систем Банка.
В рамках Стратегии ИТ Банк будет работать в данных направлениях, а также продолжит развитие ИТ инфраструктуры в соответствии с потребностями бизнеса, будет стремиться поддерживать инфраструктуру на современном технологическом уровне.
сбалансированное управление рисками
Банк в ходе управления рисками использует различные подходы с учетом требований Национального Банка Республики Казахстан как участника финансовой системы государства, такие как:
- система трех линий защиты;
- формирование стратегии риск-аппетита Банка, заявления риск-аппетита;
- оценка достаточности капитала;
- оценка достаточности ликвидности;
- проведение стресс-тестирований путем использования методов по анализу чувствительности и по сценарному анализу;
- обеспечение наличия системы управленческой отчетности в целях своевременного доведения информации о показателях по рискам до уполномоченных органов Банка.
Банк также для оценки и определения уровня рисков использует метрики расчетов уровней рисков по общегрупповым подходам, определяемые АО "НИХ "Байтерек", такие как взвешивание активов по степени риска (RWA), вероятно-статистический подход, позволяющий измерить риски возможных потерь с учетом вероятности их возникновения (VaR), построение GAP-анализа денежных потоков для оценки риска ликвидности и процентного риска.
Данные модели помогают осуществлять стратегическое планирование уровней рисков, проводить стратегический контроль и мониторинг принятых решений в области управления рисками.
Для успешной реализации стратегии Банк на регулярной основе анализирует ключевые риски, которые могут повлиять на достижение стратегических целей и финансовую устойчивость Банка, разрабатывает соответствующие меры по их минимизации.
эффективная система управления персоналом
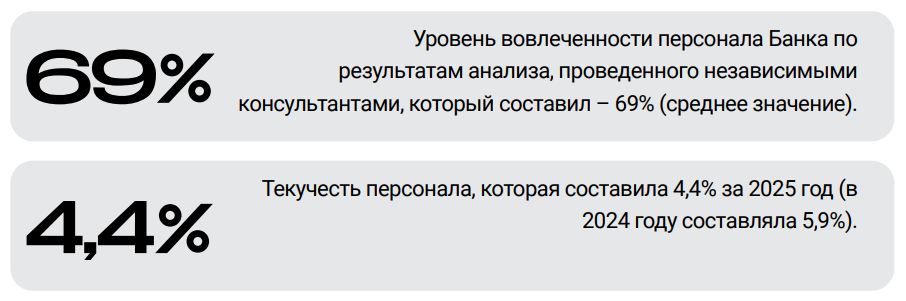
Основное конкурентное преимущество Банка – это умение отбирать таланты, развивать профессионально, нанимать лучших сотрудников, а также эффективно ими управлять в доступной инклюзивной среде. Так, в 2025 году Банком был проведен ряд мероприятий, направленных на развитие, поддержание и усиление HR-бренда Банка на рынке, повышение уровня знаний и опытов работников Банка, автоматизации бизнес-процессов в части кадрового администрирования и др.
сохранение финансовой устойчивости
Финансовая устойчивость Банка осуществляется через управление финансами в целях достижения стратегических целей Банка. За счет успешной реализации государственных программ, а также программ за счет собственных средств Банка за последние 5 лет наблюдается ежегодный рост доходов, а также чистой прибыли Банка. Доходы Банка составили 449 869 млн теңге (на 80 692 млн теңге больше, чем за 2024 год). Чистая прибыль Банка за 2025 год составила 126 434 млн теңге, что больше плана на 6 359 млн теңге (или на 105%). Средневзвешенная доходность временно свободных денежных средств в отчетном периоде сложилась на уровне 15,88%.
внедрение принципов ESG
В 2025 году Банк повысил ESG-рейтинг, присвоенный международным рейтинговым агентством Sustainable Fitch, с 55 до 60 баллов при сохранении уровня "3". Рост оценки отражает системный подход Банка к устойчивому развитию, прозрачность раскрытия ESG-информации и социальное воздействие бизнеса, включая публикацию данных о парниковых выбросах по Scopes 1-3 и расширение показателей по гендерному равенству и оплате труда.
В отчетном году Банк утвердил Стратегию устойчивого развития, закрепив системный подход к управлению экологическими и социальными рисками, развитию зеленого финансирования и повышению прозрачности корпоративного управления. Документ интегрирован в общую стратегию развития Банка и определяет ключевые ESG-ориентиры до 2030 года.