
- Главная
- /
- Управление рисками
Управление рисками
В соответствии с Политикой управления рисками Банка, Совет директоров Банка обеспечивает наличие системы управления рисками, соответствующей выбранной бизнес-модели, масштабу деятельности, видам и сложности операций и обеспечивает надлежащий процесс выявления, измерения и оценки, мониторинга, контроля и процедур минимизации существенных рисков для обеспечения финансовой устойчивости и стабильного функционирования Банка.
Ключевым фактором высокой культуры управления рисками Банка является регулярное информирование уполномоченных коллегиальных органов Банка, включая Совет директоров Банка, по вопросам, связанным с рисками, включая политики и процедуры управления рисками. К исключительной компетенции Совета директоров Банка в части управления рисками относятся полномочия, регламентированные Уставом Банка, внутренними документами Банка, а также Положением о Совете директоров Банка. Совет директоров Банка в целях эффективного выполнения возложенных обязанностей осуществляет мониторинг и контроль за управлением рисками, внутренним аудитом, соблюдения требований законодательства Республики Казахстан и внутренних документов Банка посредством взаимодействия с уполномоченными коллегиальными органами при Совете директоров Банка, Правлением Банка и Главой риск-менеджмента. Комитет по рискам и внутреннему контролю Совета директоров Банка осуществляет свою деятельность в соответствии с Положением, определяющим его полномочия, компетенцию, а также принципы его работы. Данный коллегиальный орган регулярно получает от подразделений по управлению рисками и других ответственных подразделений данные и отчеты о текущем уровне рисков Банка, об уровнях риск-аппетита и механизмах по снижению уровня рисков, при необходимости.
В Банке разработана и утверждена Советом директоров Банка Стратегия риск-аппетита Банка, которая определяет четкие границы объема принимаемых рисков, присущих деятельности Банка в рамках реализации общей стратегии Банка, а также определяет риск-профиль деятельности Банка с целью недопущения реализации рисков либо минимизации их отрицательного влияния на финансовое положение Банка.
В соответствии со Стратегией риск-аппетита, Советом директоров Банка утверждается Заявление риск-аппетита Банка. В рамках Заявления риск-аппетита по каждому существенному риску Банка утверждается набор количественных и качественных показателей уровней риск-аппетита с учетом принятой бизнес-модели Банка. Мониторинг соблюдения уровней риск-аппетита в соответствии с Заявлением риск-аппетита Банка осуществляется на периодической основе, информация по результатам которого направляется на рассмотрение уполномоченных органов Банка, включая Совет директоров Банка в рамках управленческой отчетности по рискам.
Основные финансовые риски, присущие деятельности Банка, включают в себя рыночный риск (валютный риск, процентный риск), риск ликвидности, кредитный риск и операционный риск.
Информация о соблюдении агрегированных уровней риск-аппетита по состоянию на 01.01.2026 года (млн теңге)
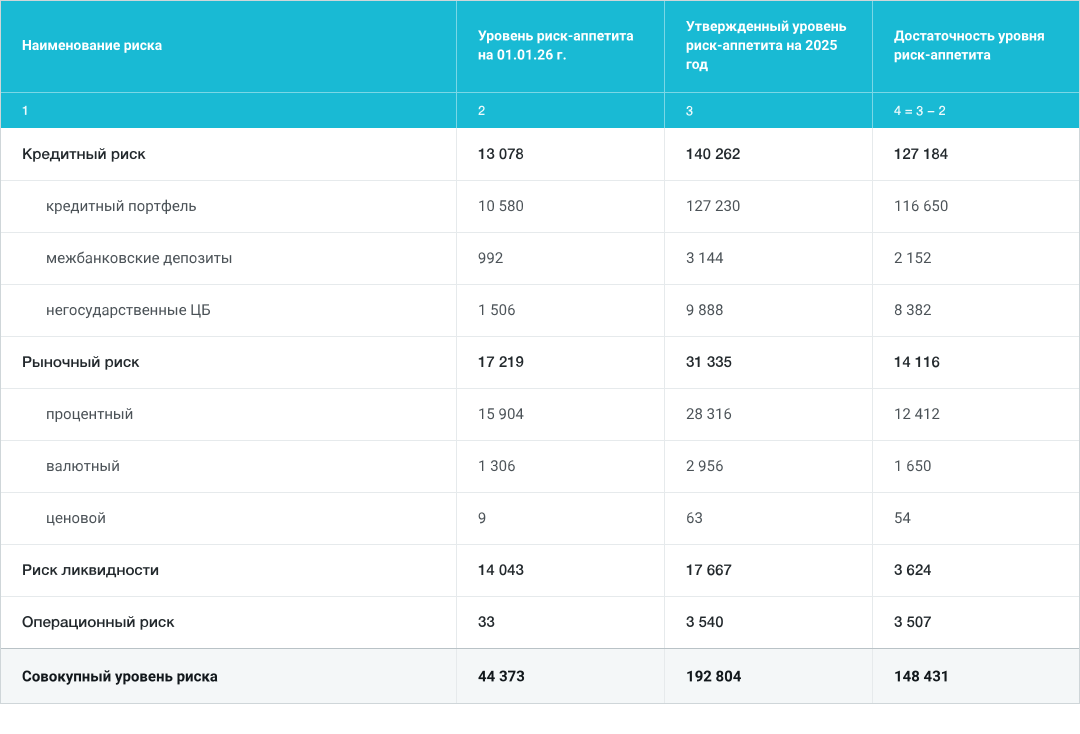
Текущий совокупный уровень риска кредитного, рыночного, риска ликвидности и операционного риска по состоянию на 01.01.2026 года составляет 44 млрд теңге и находится в пределах утвержденного уровня риск-аппетита, что составляет 23% от утвержденного уровня риск-аппетита на 2025 год.
Для целей оценки достаточности капитала в Банке разработано и внедрено Положение о внутреннем процессе оценки достаточности капитала (ВПОДК), утвержденное Советом директоров Банка. В рамках ВПОДК в Банке осуществляется выявление, оценка и контроль существенных видов риска, присущих деятельности Банка, а также планирование капитала, исходя из стратегии Банка, результатов всесторонней оценки существенных рисков, стресс-тестирования финансовой устойчивости Банка по отношению к внутренним и внешним факторам риска, а также требований к достаточности собственного капитала Банка.
Оценка влияния текущих рисков* Банка на уровень достаточности собственного капитала
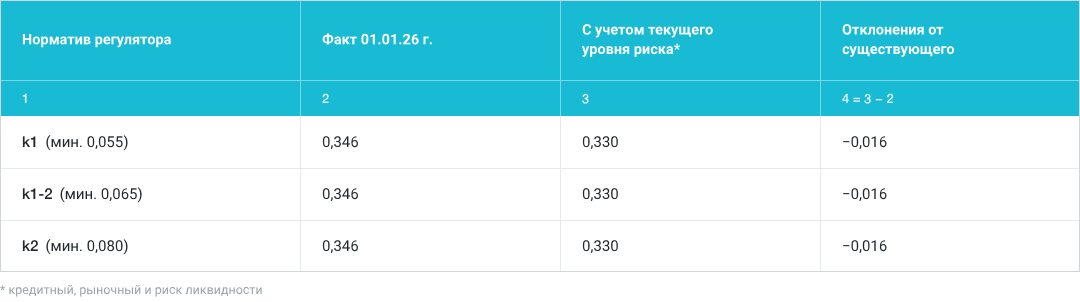
Достаточность уровня капитала с учетом текущего совокупного уровня риска уменьшится на -0,016 по всем коэффициентам, тем не менее его значение будет выше установленных регуляторным органом минимальных требований вследствие значительного объема собственного капитала (758 млрд теңге).
Валютный риск. Подверженность Банка валютному риску минимальна с учетом специфики бизнес-модели Банка. Банк не проводит операции с иностранной валютой, за исключением операций, связанных с административно-хозяйственной деятельностью, а также конвертации средств клиентов в рамках реализации Проекта "Нацфонд -Детям". Кроме того, в портфеле финансовых инструментов Банка имеются купонные международные облигации, номинированные в долларах США.
Процентный риск. Процентный риск Банка представляет собой риск возникновения потерь вследствие неблагоприятного изменения ставок вознаграждения.
В рамках управления процентным риском Банк проводит анализ чувствительных активов и пассивов, доходность и стоимость которых определяется посредством процентной ставки. Для контроля подверженности процентному риску Банк использует инструмент процентного ГЭП-анализа, целью которого является определение, на каком временном интервале образуется подверженность процентному риску вследствие изменения процентной ставки.
Риск ликвидности. Для целей оценки достаточности ликвидности в Банке разработано и внедрено Положение о внутреннем процессе оценки достаточности ликвидности (ВПОДЛ), утвержденное Советом директоров Банка. В рамках ВПОДЛ в Банке осуществляется эффективный процесс по выявлению, оценке, мониторингу и контролю риска ликвидности, который включает прогнозирование денежных потоков по активам, обязательствам и внебалансовым инструментам на разных временных интервалах. Банк оценивает все балансовые и внебалансовые статьи, влияющие на уровень риска ликвидности, а также уровень ликвидности на рынке для покрытия потребности Банка в привлечении фондирования в целях регулирования риска ликвидности, при необходимости.
Учитывая специфику бизнес-модели Банка, устойчивая база фондирования Банка состоит преимущественно из бюджетных средств в рамках реализации государственных программ по обеспечению населения доступным жильем и жилищных строительных сбережений.
В рамках ВПОДЛ осуществляется оценка подверженности Банка риску ликвидности в случае несоответствия сроков погашения обязательств по активам и пассивам, а также недостаточного объема ликвидных активов и источников фондирования, в том числе с учетом ситуации на финансовом рынке.
Основной целью управления риском ликвидности Банка является определение методов оценки и процедур поддержания достаточного уровня ликвидности. Управление риском ликвидности Банка осуществляется посредством анализа уровня ликвидных активов, необходимого для урегулирования обязательств при наступлении срока их погашения; обеспечения доступа к различным источникам финансирования, наличия планов на случай возникновения проблем с финансированием и осуществления контроля за соответствием нормативов ликвидности в соответствии с уровнем риск-аппетита на риск ликвидности и требованиям регулятора в части пруденциальных нормативов по ликвидности.
Основными мерами по минимизации риска ликвидности с учетом специфики бизнес-модели Банка являются:
- мониторинг соблюдения лимитов, установленных регулятором и внутренних лимитов Банка по риску ликвидности;
- контроль ежедневной (внутридневной) позиции по ликвидности Банка;
- проведение ГЭП-анализа активов и пассивов Банка по срокам, целью которого является определение, на каком временном интервале образуется подверженность риску ликвидности, и оценка влияния величины сложившегося дисбаланса ликвидности в определенном временном интервале на возможность Банка отвечать по своим обязательствам;
- регулярное проведение стресс-тестирования по риску ликвидности при различных сценариях.
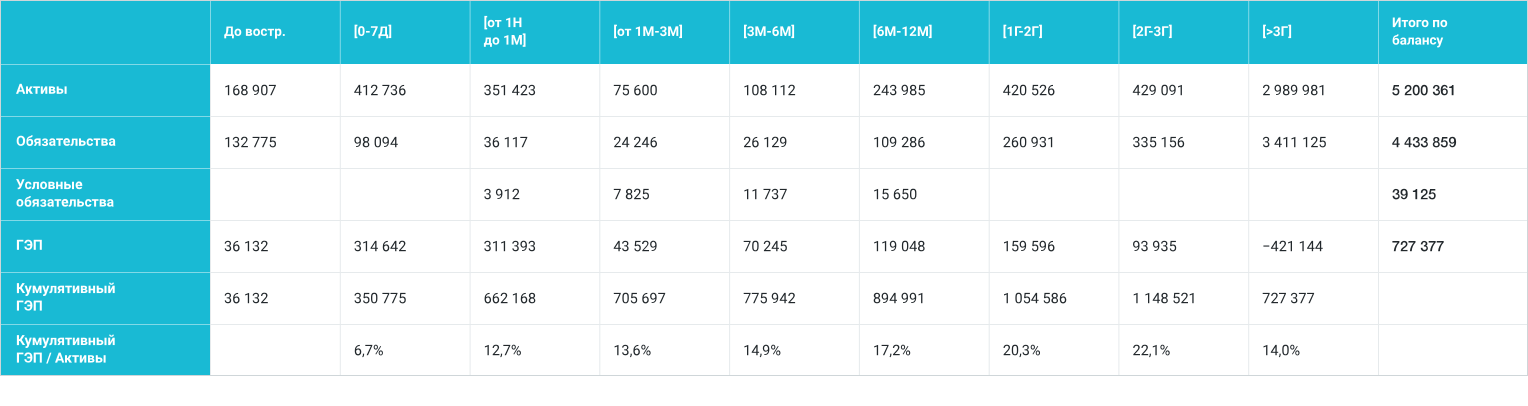
В таблице ниже представлен ГЭП ликвидности по состоянию на 01.01.2026 года (млн теңге):
При составлении ГЭП ликвидности использованы следующие допущения:
- все активы и обязательства распределены по временным интервалам в зависимости от сроков погашения;
- условные обязательства распределены из расчета выдачи жилищных займов в месяц (без учета ранее выданных предварительных и промежуточных займов).
Образовавшийся отрицательный разрыв по чистому ГЭП обусловлен увеличением накопленных средств физических лиц на депозитах на сроке "свыше 3 лет" в размере 2 263 млрд теңге, а также погашением выпущенных бумаг в размере 760 млрд теңге.
Вместе с тем кумулятивный ГЭП ликвидности по всем временным срокам положительный. Минимальное значение отношения кумулятивного ГЭП к итого активам приходится на срок "до 7 дней" и составляет 6,7%. Банк соблюдает утвержденные внутренние лимиты на кумулятивный ГЭП в размере не менее - 2% от активов Банка.
Кредитные риски
В рамках "Системы принятия решений" были разработаны и внедрены новые скоринговые карты по промежуточным и предварительным займам.
На конец 2025 года доля провизий, созданных в соответствии с МСФО, составила 0,27% от кредитного портфеля, доля 20 крупных кредитов Банка составляла 0,06% от кредитного портфеля Банка, что свидетельствует об отсутствии риска концентрации кредитного портфеля. В структуре залогового обеспечения доля недвижимости составила 85,20% от всего залогового обеспечения. Общий средневзвешенный коэффициент К/З (кредит/залог) равен 43,61%, что свидетельствует о консервативной залоговой политике.
Для сравнения на конец 2024 года доля провизий, созданных в соответствии с МСФО, составляла 0,22% от кредитного портфеля, доля 20 крупных кредитов Банка составляла 0,06% от кредитного портфеля Банка, что свидетельствует об отсутствии риска концентрации кредитного портфеля. В структуре залогового обеспечения доля недвижимости составляла 87,1% от всего залогового обеспечения. Общий средневзвешенный коэффициент К/З (кредит/залог) был равен 43,24%, что свидетельствует о консервативной залоговой политике.
Операционные риски
Система управления операционными рисками (далее – СУОР) в Банке сформирована в соответствии с требованиями как законодательства Республики Казахстан, рекомендациями Базельского комитета по банковскому надзору, общепринятыми принципами и банковской практикой управления рисками, так и общепринятой международной практикой.
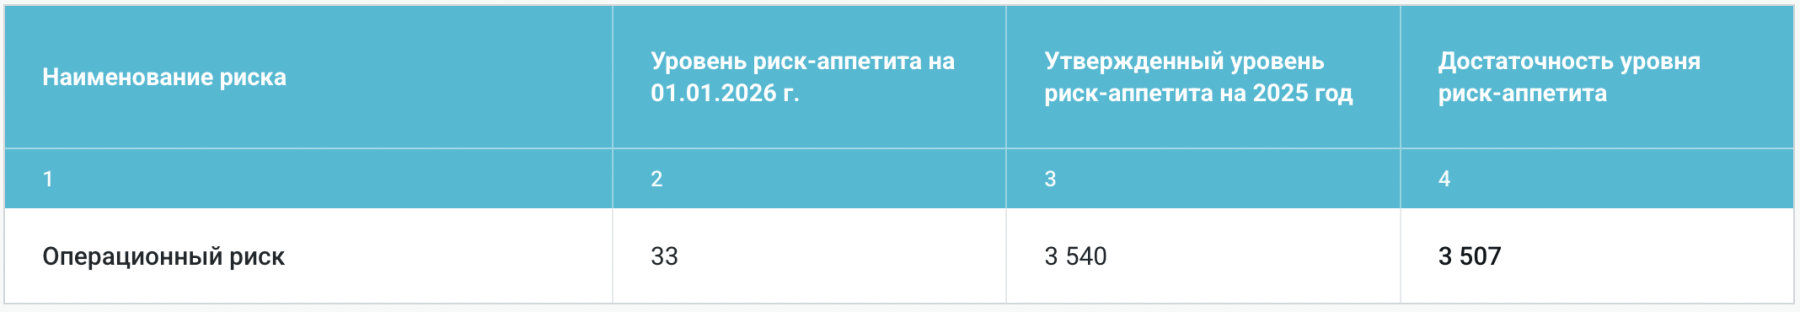
Инфраструктура СУОР Банка включает в себя:
1) выявление операционных рисков: проведение анализа как существующих, так и внедряемых внутренних процедур, и систем, а также продуктов и услуг, оказываемых Банком;
2) оценку операционных рисков: измерение операционных рисков в целях определения тенденций в уровне их изменений;
3) стратегическое управление операционными рисками: разработка принципов непрерывного управления операционными рисками в Банке;
4) непрерывное управление операционными рисками, осуществляется всеми структурными подразделениями Банка и включает снижение уровня подверженности операционному риску и устранение негативных влияний событий операционных рисков во всех структурных подразделениях Банка;
5) мониторинг и предоставление отчетности по операционным рискам: мониторинг уровня операционного риска и соответствия уровню риск-аппетита по операционному риску осуществляется Банком на регулярной основе. В целях мониторинга операционного риска Банк использует систему управленческой отчетности для руководства и коллегиальных органов, задействованных в процессах управления рисками, проводится регулярная оценка рисков, влияющих на достижение поставленных целей, меняющихся обстоятельств и условий и выработка рекомендаций по управлению рисками. Информация по управленческой отчетности предоставляется Совету директоров / Правлению Банка на ежеквартальной/ежемесячной основе;
6) предотвращение/смягчение (контроль): проведение комплекса мероприятий, направленных на предотвращение/снижение вероятности возникновения событий или обстоятельств, приводящих к операционным потерям, или на уменьшение размера потенциальных потерь.
В 2025 году осуществлены мероприятия по совершенствованию базы данных для сбора и анализа внутренних данных о событиях операционного риска.
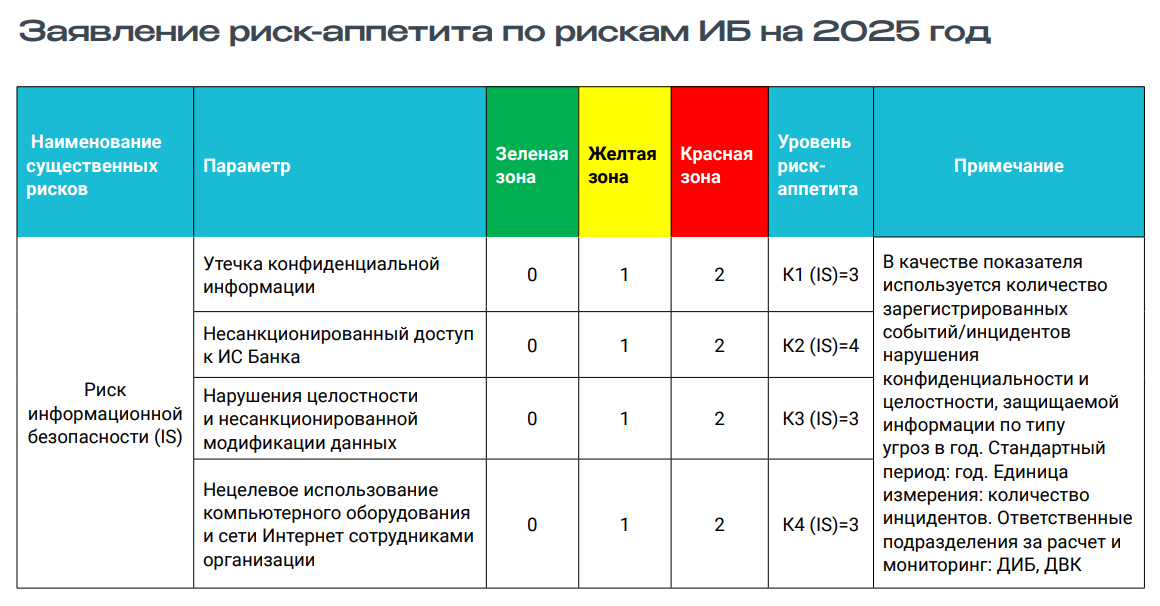
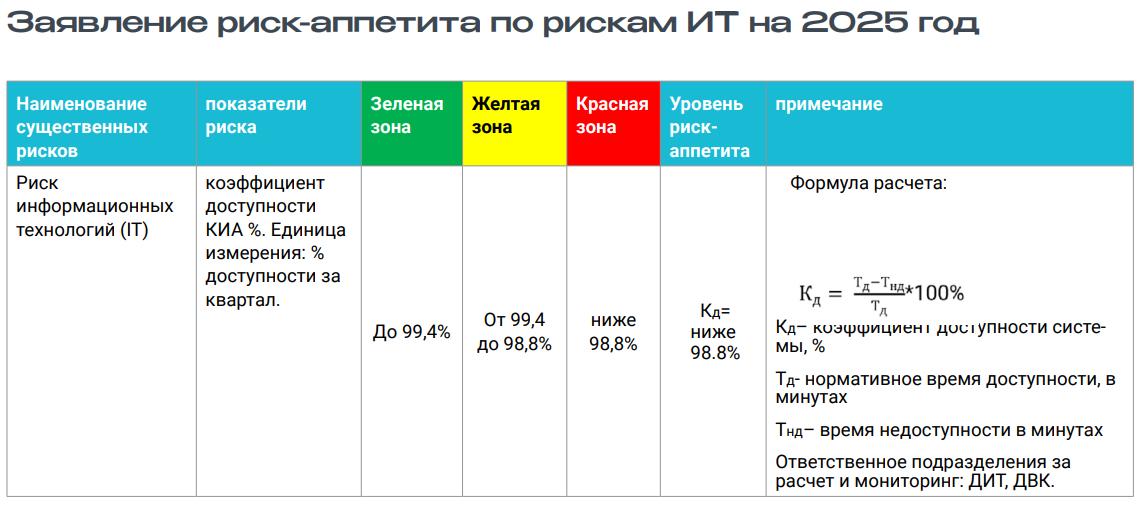
Управление рисками информационной безопасности и рисками информационных технологий
В целях обеспечения эффективного функционирования систем управления рисками информационной безопасности и информационных технологий (далее – ИБ и ИТ), согласно требованиям законодательства Республики Казахстан, разработаны и поддерживаются в актуальном состоянии следующие документы:
1) Политики по управлению рисками ИТ и ИБ;
2) Правила по управлению рисками ИТ;
3) Методика оценки рисков ИБ;
4) Методика определения потенциального убытка по рискам информационной безопасности;
5) Методика определения контрольных показателей риск-аппетита по рискам информационной безопасности и информационных технологий АО "Отбасы банк".
В 2025 году рабочей группой по формированию перечня критичных информационных активов под руководством подразделения внутреннего контроля проведены мероприятия по классификации информационных активов Банка и утвержден перечень критичных информационных активов Банка.
В 2025 году ответственными подразделениями Банка произведена оценка уровня рисков ИБ и ИТ. Результаты оценки рисков в рамках отчета рискам ИБ и ИТ представлены руководству Банка.
Подразделением внутреннего контроля на периодической основе предоставляются отчеты по рискам ИТ и ИБ Комитету по информационной безопасности, Правлению и Совету директоров Банка.
Управление непрерывностью деятельности
Управление непрерывностью деятельности Банка нацелено на обеспечение устойчивости Банка к любым инцидентам за счет исключения или максимального сокращения времени простоя и быстрого восстановления ключевых бизнес-процессов и минимизации потерь. В этих целях разработаны, утверждены и поддерживаются в актуальном состоянии:
- Политика управления непрерывностью деятельности Банка;
- Правила управления непрерывностью деятельности Банка;
- Планы по обеспечению непрерывности деятельности Банка по направлениям деятельности.
Ежегодно по данному направлению, проводятся следующие мероприятия:
- обучение персонала Банка по вопросам непрерывности деятельности;
- анализ воздействия на деятельность по критически важным процессам и направлениям деятельности Банка;
- тестирование и анализ планов обеспечения непрерывности деятельности Банка;
- анализ рисков непредвиденных обстоятельств, по которым составлен план мероприятий по реагированию на риски.
Комплаенс-риск
Комплаенс-контроль – это система управления и контроля в организации, связанная с рисками несоблюдения требований законодательства, нормативных документов, правил и стандартов надзорных органов, прочей нормативной документации организации.
Комплаенс-контроль является составной частью функции внутреннего контроля, цель которого - защита интересов инвесторов, банков и их клиентов путем контроля за соблюдением работниками Банка положений законодательства, требований надзорных органов, внутренних документов Банка, регламентирующих порядок оказания Банком услуг и проведения операций на финансовом рынке.
На сегодняшний день комплаенс является неотъемлемой частью функционирования Банка и его организационной структуры.
Эффективная система управления комплаенс-рисками и ее поддержание в соответствующем состоянии позволяют руководству своевременно выявлять все существенные риски неполной реализации бизнес-целей Банка.
Ответственность за соблюдение установленных норм основывается на комплаенс-культуре Банка, которая находит свое отражение в выстроенной системе трех линий защиты:
1) Первая линия защиты осуществляет управление комплаенс-риском в пределах своей компетенции и в соответствии с внутренними документами Банка по вопросам управления комплаенс-риском (контроль первого уровня). Участниками являются работники Банка, руководители структурных подразделений Банка;
2) Вторая линия защиты осуществляет управление комплаенс-риском и комплаенс-контроль (контроль второго уровня). Участники: Главный комплаенс-контролер, подразделение комплаенс-контроля;
3) Третья линия защиты осуществляет независимую оценку эффективности системы управления комплаенс-риском (контроль третьего уровня). Участником является подразделение внутреннего аудита.
Все участники системы управления комплаенс-рисками в рамках своей компетенции и ответственности осуществляют управление комплаенс-рисками при строгом и неукоснительном соблюдении требований законодательства Республики Казахстан, законодательства иностранных государств, оказывающих влияние на деятельность Банка и признанного Республикой Казахстан, внутренних правил и процедур Банка и общепринятых норм поведения.
Основной целью управления комплаенс-рисками является минимизация и/или поддержание на приемлемом уровне комплаенс-рисков, таких как возникновение финансовых потерь у Банка и применение к нему юридических санкций вследствие несоблюдения требований законодательства Республики Казахстан, нормативных правовых актов уполномоченного органа, внутренних документов и процедур Банка, а также законодательства иностранных государств, оказывающих влияние на деятельность Банка и признанного Республикой Казахстан.
В целях эффективного управления комплаенс-риском подразделением комплаенс-контроля проводится работа по идентификации и оценке причин возникновения комплаенс-риска:
– на регулярной основе осуществляются сбор и анализ событий реализации комплаенс-рисков. Для этого используются результаты аудиторских проверок и единая внутренняя база данных операционных убытков и событий, рассматриваются жалобы клиентов;
– подразделение комплаенс-контроля принимает участие при внедрении новых продуктов и услуг;
– на регулярной основе проводятся внутренние проверки внутренних документов, процессов Банка на соответствие требованиям законодательства Республики Казахстан (в 2025 году подразделением комплаенс-контроля было проведено 6 проверок);
– реализован принцип "Знай своего клиента";
– ведется реестр комплаенс-рисков с составлением карты комплаенс-рисков;
– в рамках укрепления комплаенс-культуры в Банке проводятся обучающие семинары.
Подразделением комплаенс-контроля в целях обеспечения соответствия деятельности Банка законодательству Республики Казахстан на постоянной основе проводится мониторинг изменений и дополнений в законодательство Республики Казахстан с последующим предоставлением рекомендаций по разработке новых внутренних документов, внесению соответствующих изменений/дополнений во внутренние документы и процедуры Банка.
В рамках исполнения требований законодательства о противодействии легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и финансированию распространения оружия массового уничтожения (далее – ПОД/ФТ/ФРОМУ) в Банке функционирует система финансового мониторинга.
Основной целью системы финансового мониторинга является минимизация рисков, возникающих при осуществлении банковских операций, подлежащих финансовому мониторингу, и иных операций с деньгами или имуществом, связанных с легализацией (отмыванием) доходов, полученных преступным путем, финансированием терроризма и финансированием распространения оружия массового уничтожения, путем обеспечения выполнения требований законодательства Республики Казахстан в сфере ПОД/ФТ/ФРОМУ, недопущения вовлечения Банка в осуществление легализации (отмывания) доходов, полученных преступным путем и финансирования терроризма и финансирования распространения оружия массового уничтожения, поддержания эффективности системы внутреннего контроля Банка на уровне, достаточном для управления рисками.
В Банке реализован принцип "Знай своего клиента", при установлении деловых отношений проводятся процедуры надлежащей проверки, обеспечивается полнота и своевременность представления в уполномоченный орган по финансовому мониторингу сведений по операциям, подлежащим финансовому мониторингу.
Банк придерживается санкционных режимов, а именно:
- не вступает в деловые отношения с лицами, находящимися под санкциями;
- не предоставляет услуги (прямо/косвенно), предоставление которых запрещено/ограничено международными экономическими санкциями, в том числе услуги, предоставляемые в целях нарушения/обхода международных экономических санкций;
- не проводит платежи через Банк в пользу (прямо или косвенно) лиц и (или) организаций, включенных в санкционные списки, а также не совершает операции, платежи, переводы, запрещенные международными экономическими санкциями.
Согласно утвержденной Комплаенс-программе (План) на 2025 год все запланированные мероприятия выполнены в установленные сроки. Так, исполнены следующие основные мероприятия:
- в рамках мониторинга изменений/дополнений законодательства Республики Казахстан, регламентирующего деятельность Банка, подготовлено 37 кратких обзоров изменений в законодательстве, разработано и утверждено 7 Планов/дополнений в План мероприятий по приведению внутренних документов и деятельности Банка в соответствии с требованиями законодательства;
- проведена работа по отправке сообщений в АФМ, автоматизация процедур по ПОД/ФТ/ФРОМУ, в том числе автоматизация сценариев, методологическая работа в связи с изменениями в законодательстве, а также иные работы согласно требованиям Правил внутреннего контроля в целях ПОД/ФТ в Банке;
- в рамках проводимой работы по соблюдению подразделениями Банка политики управления комплаенс-риском с учетом требований законодательства проведено 6 комплаенс-проверок, по результатам которых подготовлены Отчеты и утверждены Планы корректирующих и/или предупреждающих мероприятий;
- сформированы 23 реестра лиц, связанных с Банком особыми отношениями, а также списки инсайдеров Банка;
- проведена идентификация комплаенс-рисков и оценка комплаенс-рисков, результаты которой утверждены Правлением Банка;
- подготовлена и вынесена на утверждение Совету директоров Банка отчетность о контроле за комплаенс-риском на ежеквартальной основе;
- в рамках проводимой работы по противодействию коррупции проведен антикоррупционный мониторинги и внутренний анализ коррупционных рисков;
- проведены обучающие семинары на тему:
«Система управления рисками отмывания доходов и финансирования терроризма»;
«Банковская тайна и последствия ее несоблюдения»;
«О противодействии коррупции в Банке».
ESG-риски
Управление ESG-рисками является частью интегрированной системы управления рисками Банка и осуществляется в рамках общей архитектуры риск-менеджмента. ESG-риски рассматриваются как совокупность экологических, социальных рисков и рисков корпоративного управления, способных повлиять на финансовую устойчивость, деловую репутацию и достижение стратегических целей Банка.
ESG-риски включены в Реестр рисков Банка как отдельная группа и учитываются наряду с кредитным, рыночным, стратегическим, операционным, комплаенс-риском, риском ликвидности, а также рисками информационной безопасности и информационных технологий.
Идентификация ESG-рисков осуществляется с учетом:
- ожиданий инвесторов, клиентов, работников и иных заинтересованных сторон;
- анализа внешних и внутренних факторов воздействия;
- оценки потенциальных конфликтов и рисков, возникающих на различных этапах реализации проектов Банка.
По результатам анализа формируется перечень ESG-рисков, утверждаемый Советом директоров в составе Реестра рисков.
Структура ESG-рисков включает:
Экологические риски – риски несоблюдения требований законодательства Республики Казахстан в области охраны окружающей среды и иных экологических обязательств.
Социальные риски – риски, связанные с соблюдением трудового законодательства, обеспечением безопасности и охраны труда, защитой прав работников, уровнем вовлеченности персонала и развитием человеческого капитала.
Риски корпоративного управления – риски, связанные с эффективностью системы внутреннего контроля, качеством надзора со стороны Совета директоров и соблюдением принципов корпоративного управления.
Оценка ESG-рисков осуществляется по критериям вероятности наступления и степени потенциальных последствий. По итогам проведенной оценки социальные риски и риски корпоративного управления отнесены к низкому уровню, экологические – к среднему уровню.
Мониторинг ESG-рисков осуществляется на регулярной основе с представлением информации уполномоченным органам Банка. Реестр рисков используется как инструмент систематического отслеживания, анализа и минимизации ESG-рисков, что способствует устойчивому развитию Банка и снижению потенциального негативного воздействия на клиентов и общество.
Климатические риски.
Банк последовательно развивает интеграцию климатических рисков в общую систему управления рисками, ориентируясь на международные стандарты, включая IFRS S2, а также методологические указания Агентства по регулированию и развитию финансового рынка. Понимание того, что климатические факторы могут прямо или косвенно усиливать традиционные категории банковских рисков − от кредитного до операционного и стратегического − легло в основу системного подхода Банка к управлению этими рисками.
Банк совместно с международными консультантами разработал собственную методологию оценки климатических рисков, включая классификацию физических и переходных рисков. В рамках методологии была проведена первичная диагностика подверженности кредитного портфеля с использованием географических данных, информацию о залогах и типах недвижимости, что позволило выявить зоны наибольшей уязвимости ипотечного портфеля к наводнениям, температурным аномалиям и другим климатическим явлениям. Стресс-тесты и сценарный анализ воздействия климатических факторов на портфель внедрены в регулярную практику оценки рисков Банка.
Управление климатическими рисками осуществляется в рамках существующего риск-процесса: идентификация, оценка, мониторинг и реагирование. Физические риски, такие как вероятность повреждения залогового имущества от экстремальных погодных условий (паводки и оползни) − оцениваются наряду с переходными рисками, связанными с ужесточением норм энергоэффективности, ростом спроса на энергоэффективное жилье и изменением политики фондирования.
В отчетном году Банк разработал и внедрил внутренние процедуры по включению климатических факторов в риск-аппетит, Реестр рисков и отчетность, а также утвердил ключевые показатели деятельности (КПД). Климатические риски интегрированы в процессы оценки и управления рисками, Стратегия устойчивого развития закрепляет ключевые показатели деятельности в области управления климатическим воздействием и сокращения выбросов парниковых газов. Кроме того, Банк внедрил практику климатического стресс-тестирования и сценарного анализа для оценки устойчивости капитала и ликвидности к системным климатическим шокам на краткосрочных, среднесрочных и долгосрочных горизонтах.
Банк формирует комплексный, количественно обоснованный и стратегически встроенный механизм управления климатическими рисками, обеспечивающий адаптивность, прозрачность и надежность в условиях усиливающихся экологических и регуляторных вызовов.