
- Главная
- /
- Государственная политика системы жилстройсбережений
Государственная политика системы жилстройсбережений
Для Казахстана одним из важных направлений социальной политики является обеспечение граждан доступным и качественным жильем. Экономический рост и социальная ориентированность государства стали базой для становления системы жилищных строительных сбережений (ЖСС), которая регламентирована Законом РК "О жилищных строительных сбережениях в РК" от 7 декабря 2000 года.
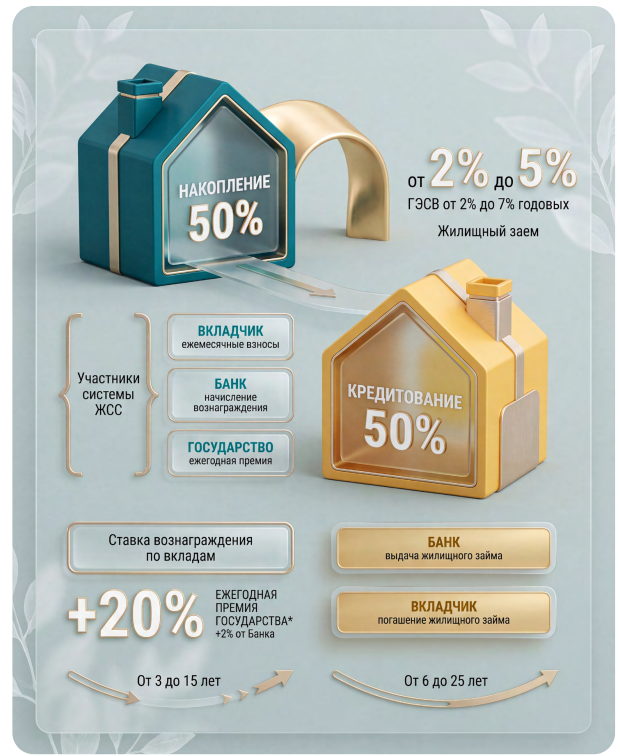
Система ЖСС представляет собой замкнутую модель финансирования, в рамках которой улучшение жилищных условий обеспечивается за счёт привлечения средств вкладчиков в систему жилищных строительных сбережений с последующим предоставлением им жилищных займов. За основу казахстанской модели системы ЖСС принята немецкая модель, которая ранее также получила широкое распространение в странах Восточной Европы. Система ЖСС в Казахстане успешно применяется более 23 лет, демонстрируя устойчивый рост популярности среди населения.
Особенность системы жилстройсбережений состоит в предварительном накоплении денег на сберегательных счетах Банка с целью получения жилищных займов по низким процентным ставкам для улучшения жилищных условий.
Вклады населения поощряются государственной премией (20% от суммы вклада, максимальная сумма поощряемого вклада до 200 МРП) вне зависимости от формы собственности, согласно Закону РК "О жилищных строительных сбережениях в Республике Казахстан".
Вкладчик также имеет возможность приобрести жилье в рамках государственных, региональных, а также собственных программ Банка. Особую значимость имеет законодательная защита средств в виде жилищных строительных сбережений от наложения арестов и обращения взыскания на деньги. С 12 июля 2025 года такая защита распространяется и на средства на вкладах, являющиеся предметом залога по выданным банковским займам.
На сегодня Отбасы банк является единственным банком в стране, реализующим систему жилищных строительных сбережений.
Система жилстройсбережений
Цели кредитования
Банк предоставляет своим вкладчикам жилищные, промежуточные и предварительные жилищные займы на проведение мероприятий по улучшению жилищных условий, а именно:
1. Строительство (включая приобретение земельного участка), приобретение жилища, в том числе путем его обмена с целью улучшения.
2. Ремонт и модернизация жилища (включая приобретение строительных материалов, оплату подрядных работ).
3. Погашение обязательств, которые появились в связи с мероприятиями по улучшению жилищных условий.
4. Внесение первоначального взноса для получения ипотечного жилищного займа в банках и организациях, осуществляющих отдельные виды банковских операций.