
- Главная
- /
- Влияние климатических рисков на портфель Банка
Влияние климатических рисков на портфель Банка
Сценарии климатического рисков
АО "Отбасы банк" использует сценарный подход для оценки воздействия климатических рисков на ипотечный портфель с учетом различий в характере рисков:
• Острые физические риски (например, паводки и оползни) рассматриваются как краткосрочные, с немедленным влиянием на ожидаемые кредитные убытки (ECL) в горизонте до 12 месяцев.
• Переходные риски, связанные с изменениями в регулировании и технологиях, рассматриваются как долгосрочные и оцениваются на основе сценариев NGFS:
− Упорядоченный переход: постепенная модернизация зданий в течение ближайших 5 лет;
− Неупорядоченный переход: затяжной характер адаптации с горизонтом 10–15 лет.
Такой подход позволяет учитывать специфику различных климатических вызовов и строить обоснованные допущения при оценке потенциального воздействия на финансовые показатели Банка.
Влияние физических климатических рисков
Ряд природных бедствий, вызванных изменением климата, например, повышение температуры воздуха влияет на различные природные процессы - на скорость и масштабы таяния ледников и подъем уровня грунтовых вод, что в свою очередь может приводить к усилению интенсивности селей, оползней и наводнений.
Риск наводнений значителен в весенние месяцы, когда уровни рек и их потоки поднимаются из-за таяния снегов. Быстрое и резкое повышение температуры может спровоцировать быстрое таяние снега и наводнения. Сильные дожди в сочетании с быстрым повышением температуры могут усугубить масштабы наводнений. Весной 2024 года Казахстан в очередной раз столкнулся с таким масштабным стихийным бедствием, как паводки. В результате затоплений пострадало 10 областей. В связи с внедрением в Республике Казахстан чрезвычайного положения и паводков, Банком был утвержден порядок предоставления отсрочки платежей по займам сроком до 90 (включительно) календарных дней. Заявление на отсрочку платежей было подано по 89 займам из 6 регионов, пострадавших от паводков, что составляет 0,10% от всего кредитного портфеля этих регионов, при этом доля всего реструктурированного портфеля этих регионов составляет 0,21%. По состоянию на 1 января 2026 года имеется один заем с просроченной задолженностью более 90 дней среди займов, получивших отсрочку платежей в связи с паводками. Данная отсрочка не являлась классической мерой реструктуризации, и не была отнесена к признакам обесценения.
Для Банка в рамках анализа и выявления зон наибольшей подверженности физическим климатическим рискам были определены ТОП-5 регионов по уровню потерь.
На основании анализа доступных климатических данных и карты подверженности климатическим рискам в Казахстане, к числу ключевых физических климатических угроз, релевантных для ипотечного портфеля АО "Отбасы банк", отнесены следующие:
• Риск речных и городских наводнений (паводков), актуальный практически для всех регионов страны, особенно в весенний период в связи с интенсивным таянием снегов и повышением уровня рек;
• Риск оползней и селей, характерный для южных и юго-восточных областей, где климатические изменения усиливают вероятность движений грунта в горных и предгорных районах;
• Дефицит водных ресурсов, который усиливается в ряде западных и южных регионов страны и оказывает влияние на развитие инфраструктуры и жилищного строительства;
• Рост экстремальных погодных явлений, включая сильные осадки, резкие перепады температур и засушливые периоды, – способных повлиять на физическое состояние объектов недвижимости, выступающих залогом по ипотечным кредитам.
Особую значимость для Банка представляют риск наводнений и риск оползней, поскольку именно они оказывают наибольшее воздействие на залоговое обеспечение, платежеспособность заемщиков и финансовую устойчивость ипотечного портфеля. При этом оползни, как правило, являются сопутствующим и усиливающим фактором при наводнениях, что требует их комплексного учета в процессе оценки рисков.
Выявление этих рисков позволяет формировать адресные меры по адаптации и включать климатические факторы в процессы андеррайтинга, мониторинга, стресс-тестирования и стратегического планирования.
Результаты сценарного анализа подверженности кредитного портфеля АО "Отбасы банк" физическим климатическим рискам выявили наиболее уязвимые регионы, где потенциальные потери по залогам могут существенно увеличиваться в условиях климатических последствий.
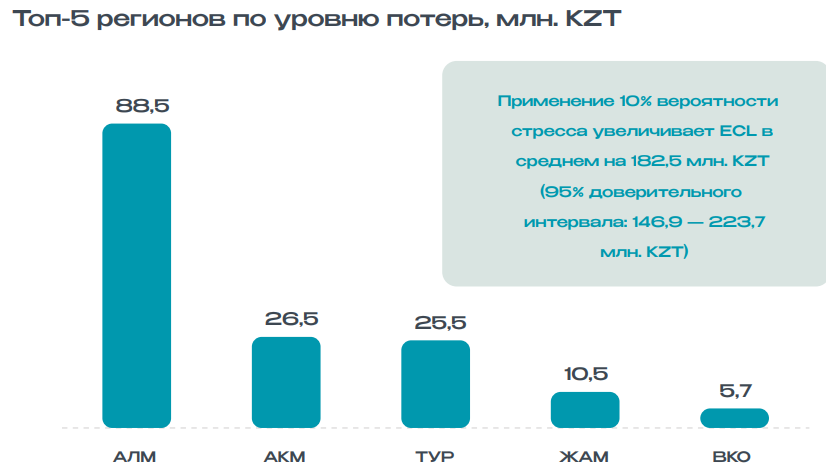
Сбалансированный сценарий (вероятность наводнений и оползней 10%) указывает на возможный рост ожидаемых кредитных убытков в пределах 146,9-223,7 млн теңге (95% доверительный интервал), при этом максимальный прирост ожидаемых кредитных убытков может составить до 2,25%. Наибольшие потери прогнозируются в следующих регионах:
• Алматинский регион – 88,5 млн теңге,
• Акмолинский регион – 26,5 млн теңге,
• Туркестанская область – 25,5 млн теңге,
• Жамбылская область – 10,5 млн теңге,
• Восточно-Казахстанская область – 5,7 млн теңге.
Результаты сбалансированного стрессового сценария (Вероятность возникновения рисков - 10%)
Сценарий высокого риска (вероятность наводнений и оползней 100%) демонстрирует потенциальные потери до 877,1 млн теңге только по Алматинскому региону. Совокупные потери по топ-5 регионам могут достигать более 1 560 млн теңге, а максимальное значение ожидаемого убытка по портфелю – 1 818 млн теңге.
Результаты сбалансированного стрессового сценария (Вероятность возникновения рисков 100%)
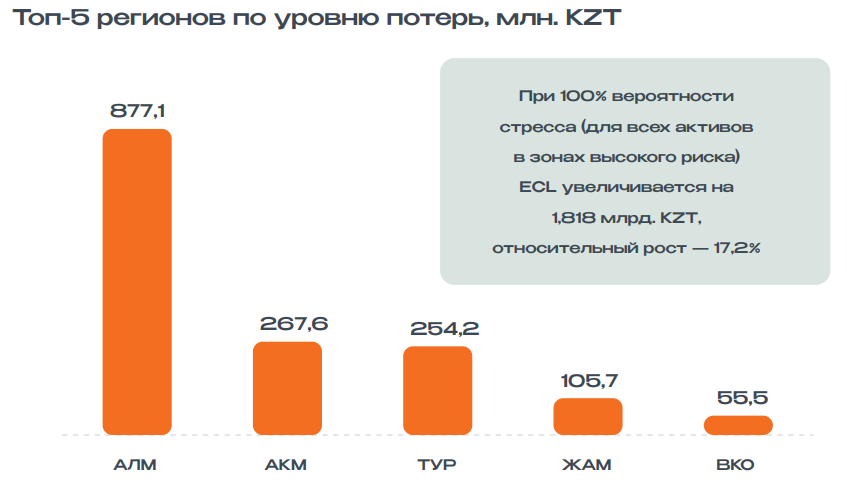
Наибольшую подверженность физическим рискам демонстрируют г. Алматы и Алматинская область, что требует приоритизации мер адаптации, особенно в части, касающейся залогового обеспечения, параметров страхования и андеррайтинга в этих регионах.
Влияние переходных климатических рисков
Для АО "Отбасы банк" ключевыми переходными климатическими рисками являются усиление регуляторных требований в области энергоэффективности и изменения рыночных предпочтений в сторону устойчивого жилья. Эти факторы потенциально могут оказывать значительное влияние на стоимость залогового обеспечения и структуру ипотечного портфеля Банка.
Структура текущего портфеля по годам постройки демонстрирует высокую уязвимость к регуляторным изменениям:
• Около 21% (на 01.01.2025 – 23%) текущего залогового портфеля приходится на объекты, построенные до 1991 года – наименее энергоэффективные и потенциально попадающие под риск обесценения в случае ужесточения норм.
• Объекты, построенные до 2015 года, в совокупности составляют около 39% (на 01.01.2025 – 40%) залогового портфеля, при этом большая часть имеет энергетический класс С и ниже.
• Только новые объекты, построенные после 2015 года, полностью соответствуют действующим стандартам энергоэффективности.
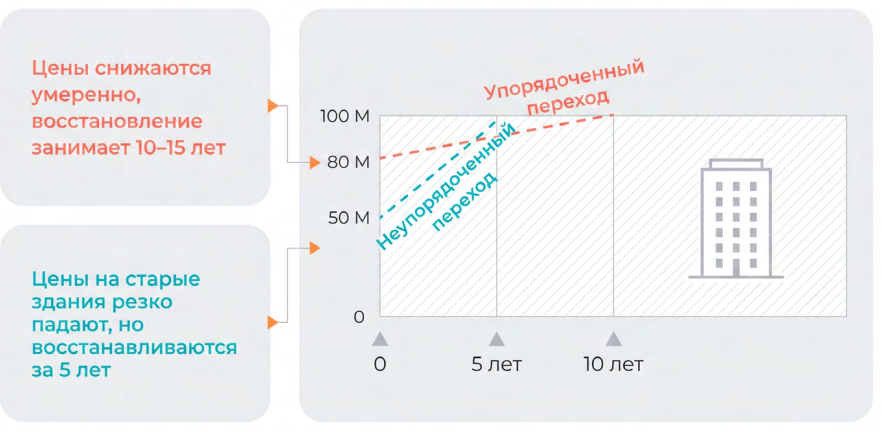
Примерная траектория рыночной стоимости залога в различных сценариях, млн. теңге
Потенциальные финансовые последствия переходных рисков были проанализированы в рамках сценарного анализа. Согласно результатам:
• В сбалансированном сценарии оценка потерь варьируется в диапазоне 68,5-73,9 млн теңге (95% доверительный интервал), отражая умеренные последствия ужесточения стандартов.
Прогноз рыночной стоимости объектов показывает, что:
• При резком переходе к новым стандартам стоимость устаревших зданий может существенно снизиться и не восстановиться в течение ближайших 5 лет.
• В умеренном сценарии снижение будет сглаженным, с восстановлением в пределах 10–15 лет.
На стратегическом уровне Банк интегрирует климатические аспекты в обновленную стратегию развития, в том числе через постановку целей декарбонизации, разработку ESG-политик и включение климатических факторов в рамки риск-аппетита. Одновременно формируется система внутренней и внешней отчетности по климатической повестке.
На операционном уровне начата адаптация инвестиционных и андеррайтинговых решений с учетом климатических критериев, а также обучение сотрудников и внедрение корпоративной культуры, ориентированной на устойчивое развитие, внедрение ипотечных продуктов, соответствующих критериям устойчивого жилья.
С точки зрения мониторинга и управления, в Банке ключевые показатели эффективности (КПД) по климатическим аспектам внедрены и отслеживаются на ежегодной основе. В частности:
- расчеты прямых и косвенных выбросов, включая выбросы по кредитному портфелю за 2025 год, представлены в разделе "Выбросы парниковых газов и других загрязняющих веществ в атмосферу" настоящего отчета, а также в ESG Databook, размещенном на внешнем сайте Банка в разделе "Устойчивое развитие"/ "Отчетность ESG".
- объем устойчивого финансирования и "зеленых" кредитов отражается в разделах "Мониторинг Стратегии устойчивого развития", "Реализация социальных программ и проектов", "Реализация экологических проектов" настоящего отчета, а также в ESG Databook, размещенном на внешнем сайте Банка в разделе "Устойчивое развитие"/ "Отчетность ESG";
- климатические аспекты включены в систему мотивации руководства – в годовых премиях членов Правления Банка учитываются достижения по внедрению и реализации климатических и "зеленых" инициатив.
Банком проводится регулярное стресс-тестирование климатических рисков в ипотечном портфеле. Такой подход обеспечивает системную и поступательную трансформацию бизнес-модели Банка в соответствии с международной климатической повесткой.