
- Главная
- /
- Об отчете
Об отчете
АО "Отбасы банк" осознает значимость своей экономической и социальной деятельности и стремится обеспечить высокий уровень прозрачности для внутренних и внешних заинтересованных сторон.
Отчет об устойчивом развитии Банка за 2025 год (далее – Отчет) представляет информацию о деятельности Банка в области устойчивого развития, взаимодействия с заинтересованными сторонами, поддержки и развития работников, соблюдения прав человека, снижения воздействия на окружающую среду и обеспечения вклада в развитие экономики страны. Отчет отражает подход Банка к ответственному ведению бизнеса в соответствии с Целями в области устойчивого развития ООН (далее – ЦУР ООН) и в интересах всех заинтересованных сторон, с которыми Банк взаимодействует: клиентов, партнеров, инвесторов, государственных органов, поставщиков, сотрудников и общества.
Отчет подготовлен в соответствии со Стандартами Глобальной инициативы по отчетности в области устойчивого развития (далее – GRI), Стандартами для финансового сектора (Commercial Banks, Consumer Finance, Mortgage Finance), опубликованным Советом по стандартам учета в области устойчивого развития (Sustainability Accounting Standards Board), (далее – SASB), а также с применением отдельных положений стандарта Международного Стандарта Финансовой Отчетности S2 (далее – IFRS S2), положений Кодекса корпоративного управления, Политики устойчивого развития и иных внутренних документов Банка, а также с учетом рекомендаций Агентства Республики Казахстан по регулированию и развитию финансового рынка (далее – АРРФР) в рамках Руководства по раскрытию информации в области экологического, социального и корпоративного управления (Environmental, Social and Corporate Governance, ESG) для банков и других финансовых организаций и лучших мировых практик.
В 2025 году годовой отчет Банка второй год подряд признан лучшим среди листинговых компаний Казахстанской фондовой биржи Kase, что свидетельствует о высоком уровне прозрачности, качества раскрытия информации и приверженности Банка лучшим практикам корпоративного управления.
Настоящий Отчет является шестым нефинансовым отчетом Банка и отражает результаты деятельности Банка с 1 января 2025 года по 31 декабря 2025 года. Отчетные периоды финансовой отчетности Банка и Отчета об устойчивом развитии идентичны. Отчет обсуждается на Комитете по стратегии и корпоративному развитию Банка, Правлении Банка, Комитете по стратегическому планированию и корпоративному развитию Совета директоров Банка, затем утверждается на заседании Совета директоров Банка.
Банк публикует нефинансовую отчетность о своей деятельности, адресуя ее широкому кругу заинтересованных сторон, стремясь сбалансированно представлять существенную информацию, соответствующую интересам каждой группы. Банк планирует постоянно совершенствовать качество раскрытия информации.
Выборочная информация, представленная в настоящем отчете и подготовленная в соответствии со стандартами GRI и SASB, прошла независимое внешнее заверение, выполненное ТОО "ПрайсуотерхаусКуперс Такс энд Эдвайзори" в соответствии с Международным стандартом заданий, обеспечивающих уверенность (МСЗОУ) 3000 (пересмотренный) ("Задания, обеспечивающие уверенность, отличные от аудита и обзорной проверки финансовой информации прошедших периодов"), изданным Советом по международным стандартам аудита и заданий, предусматривающим выполнение процедур с целью выражения ограниченной уверенности в отношении указанной информации на основе применимых критериев. Выборочная информация за год, закончившийся 31 декабря 2025 года, в отношении которой была проведена ограниченная проверка достоверности, отмечена символом "✓".
Определение содержания Отчета
Процесс определения и оценки существенных тем проводился в соответствии со Стандартом GRI. Для определения перечня информации, которая должна быть включена в настоящий отчет, Банком были проанализированы все темы устойчивого развития, предложенные Стандартами GRI, SASB, IFRS S2, АРРФР, а также лучшими практиками. Темы оценивались по степени важности для Банка с учетом его стратегии развития и по степени важности для заинтересованных сторон, которая была определена в ходе взаимодействия с ними в течение года. При этом темы оценивались с учетом принципа двойной существенности (double materiality) – как с точки зрения воздействия деятельности Банка на экономику, окружающую среду и общество, включая права человека, так и с позиции влияния внешних факторов на деятельность самого Банка.
По результатам анализа подготовлена анкета, с помощью которой проведен опрос среди заинтересованных сторон Банка (члены Совета директоров, Правления, работники Банка, АО "НИХ "Байтерек" (далее – Холдинг), и другие дочерние организации Холдинга, представители СМИ, внешние аудиторы, и др.). В анкетировании приняли участие 32 респондента. Каждому из них предлагалось оценить важность различных тем для годового отчета и отчета об устойчивом развитии 2025 года, используя пятибалльную шкалу для оценки, где более высокая оценка указывала на более значимую тему. Значимость каждой темы ранжировалась с точки зрения важности для внутренних и внешних заинтересованных сторон.
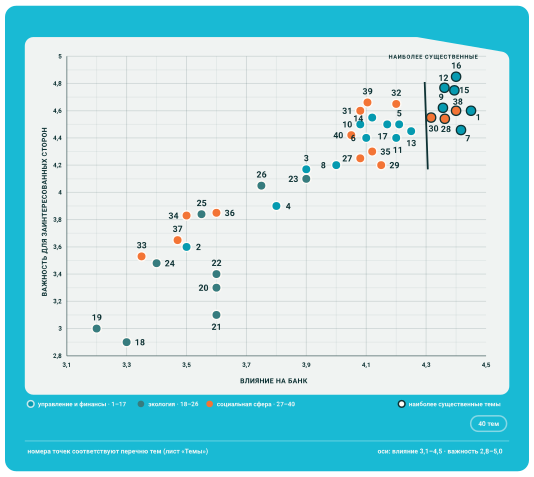
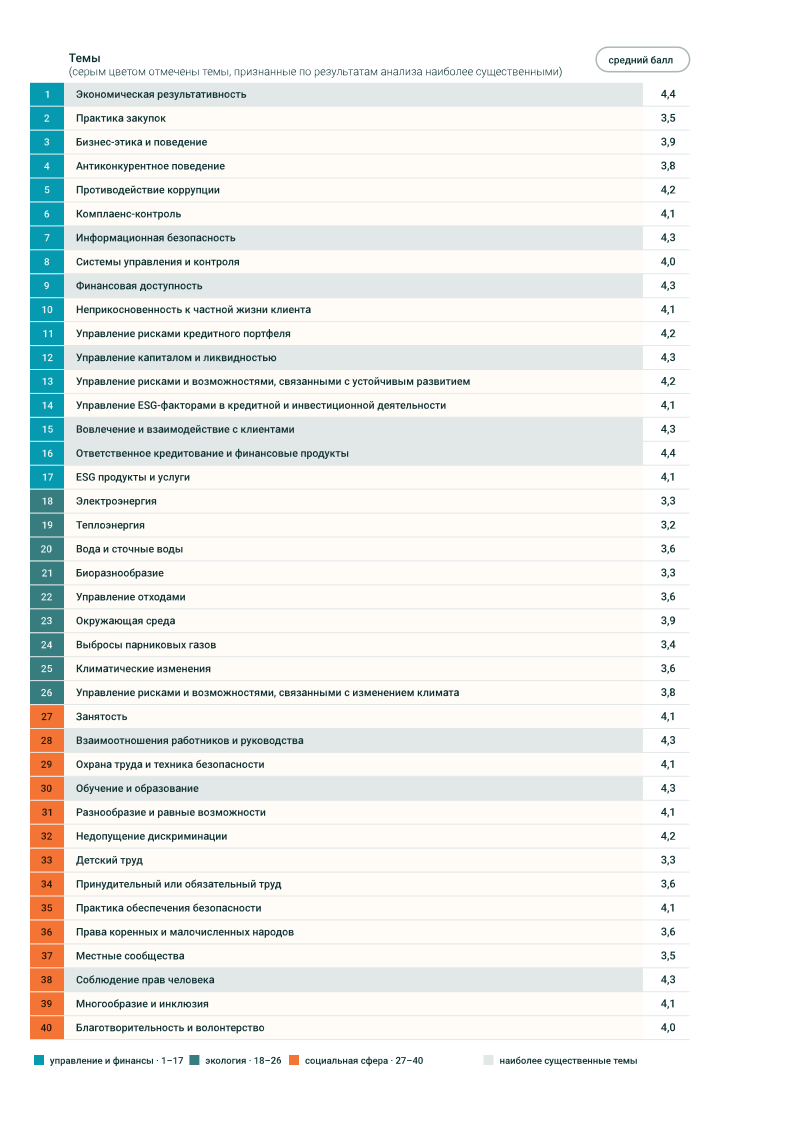
Результаты оценки существенности представлены в виде матрицы. Темы, выделенные серым цветом в таблице ниже, являются наиболее важными для Банка и заинтересованных сторон. По результатам анкетирования были определены 9 наиболее существенных тем, получивших наивысшие оценки, со средним значением, приближенным к 4,5 балла, рассчитанным, по критериям влияния на деятельность Банка и значимости для заинтересованных сторон. Темы, попавшие в правый верхний угол данной матрицы, были признаны наиболее существенными и были раскрыты в настоящем отчете в полном объеме.
Матрица существенности
Границы Отчета
Настоящий Отчет содержит информацию о деятельности Банка в области устойчивого развития, а именно Центральный аппарат Банка и его филиалы. Более подробная информация о Банке, включая операционные результаты деятельности раскрыта в Годовом отчете Банка за 2025 год. Годовой отчет Банка за 2025 год опубликован на официальном сайте Банка hcsbk.kz в разделах "О Банке"/"Отчетность", "Устойчивое развитие/Отчетность ESG". Границы сбора информации по существенным темам определены таким образом, чтобы Отчет полно и всесторонне отражал наиболее значимые воздействия деятельности Банка.